

Voor bedrijven die in Europa Bitcoin accepteren, is het betalingsverkeer complexer geworden. Sinds de overgangsperiode van MiCA op 1 juli 2026 is afgelopen, moet elke aanbieder die EU-klanten bedient volledig geautoriseerd zijn. Bovendien moet iedereen de EU Travel Rule naleven: het verzamelen en doorgeven van specifieke informatie over de crypto-overdrachten die zij verwerken.
Dit artikel legt uit wat de regel vereist, waar deze voor frictie zorgt bij bedrijven en hoe Bringin Business eurobankieren en Bitcoin-zelfbeheer combineert om het accepteren van Bitcoin eenvoudig te houden.
Gedurende het grootste deel van de geschiedenis van Bitcoin in Europa was het accepteren ervan als bedrijf een technische kwestie: welke wallet, welke betaaltool, of je een Lightning-node moet draaien. Sinds deze zomer is het ook een regelgevingskwestie geworden.
De Travel Rule is geschreven voor tussenpersonen, niet voor winkels, consultants of webshops. Afhankelijk van hoe een bedrijf betalingen ontvangt, bereikt een deel van de frictie echter ook de handelaar en de klant aan de kassa. Tijdens de Bringin Business lanceringscall onlangs, vatte onze oprichter Prashanth Chandrashekar het in één zin samen: stel je voor dat je een brood koopt bij een bakker en gevraagd wordt naar je naam en woonplaats.
Wat de Travel Rule inhoudt
De Travel Rule is geen uitvinding uit de cryptowereld. Het begon als een bankregel: wanneer een bank een overboeking verstuurt, reist informatie over de verzender en de ontvanger mee met het geld, zodat onderzoekers een betaling over verschillende instellingen heen kunnen volgen zonder het spoor te verliezen. De Financial Action Task Force (FATF) nam dit op in haar wereldwijde standaarden als Aanbeveling 16 en breidde dit in juni 2019 uit naar virtuele activa.
De FATF maakt geen wetten. Zij stelt standaarden vast en elk land beslist zelf hoe deze in wetgeving worden omgezet. In de EU is die wetgeving Verordening (EU) 2023/1113, de Transfer of Funds Regulation (TFR), die sinds 30 december 2024 van toepassing is op crypto-overdrachten. De richtlijnen van de Europese Bankautoriteit voor de Travel Rule (EBA/GL/2024/11) beschrijven hoe aanbieders deze in de praktijk moeten toepassen.
De regel bindt aanbieders, niet personen. Exchanges, custodial wallets, brokers en cryptobetalingsverwerkers, in EU-wetgeving bekend als Crypto-Asset Service Providers (CASP's), moeten informatie die de verzender en ontvanger identificeert toevoegen aan de overdrachten die zij versturen, en deze controleren bij de overdrachten die zij ontvangen.
Deze informatie reist mee met de transactie via aparte berichtensystemen tussen aanbieders. Niets hiervan wordt naar de blockchain geschreven en gegevens worden vijf jaar bewaard.
Twee getallen zorgen voor de meeste verwarring rondom de regel.
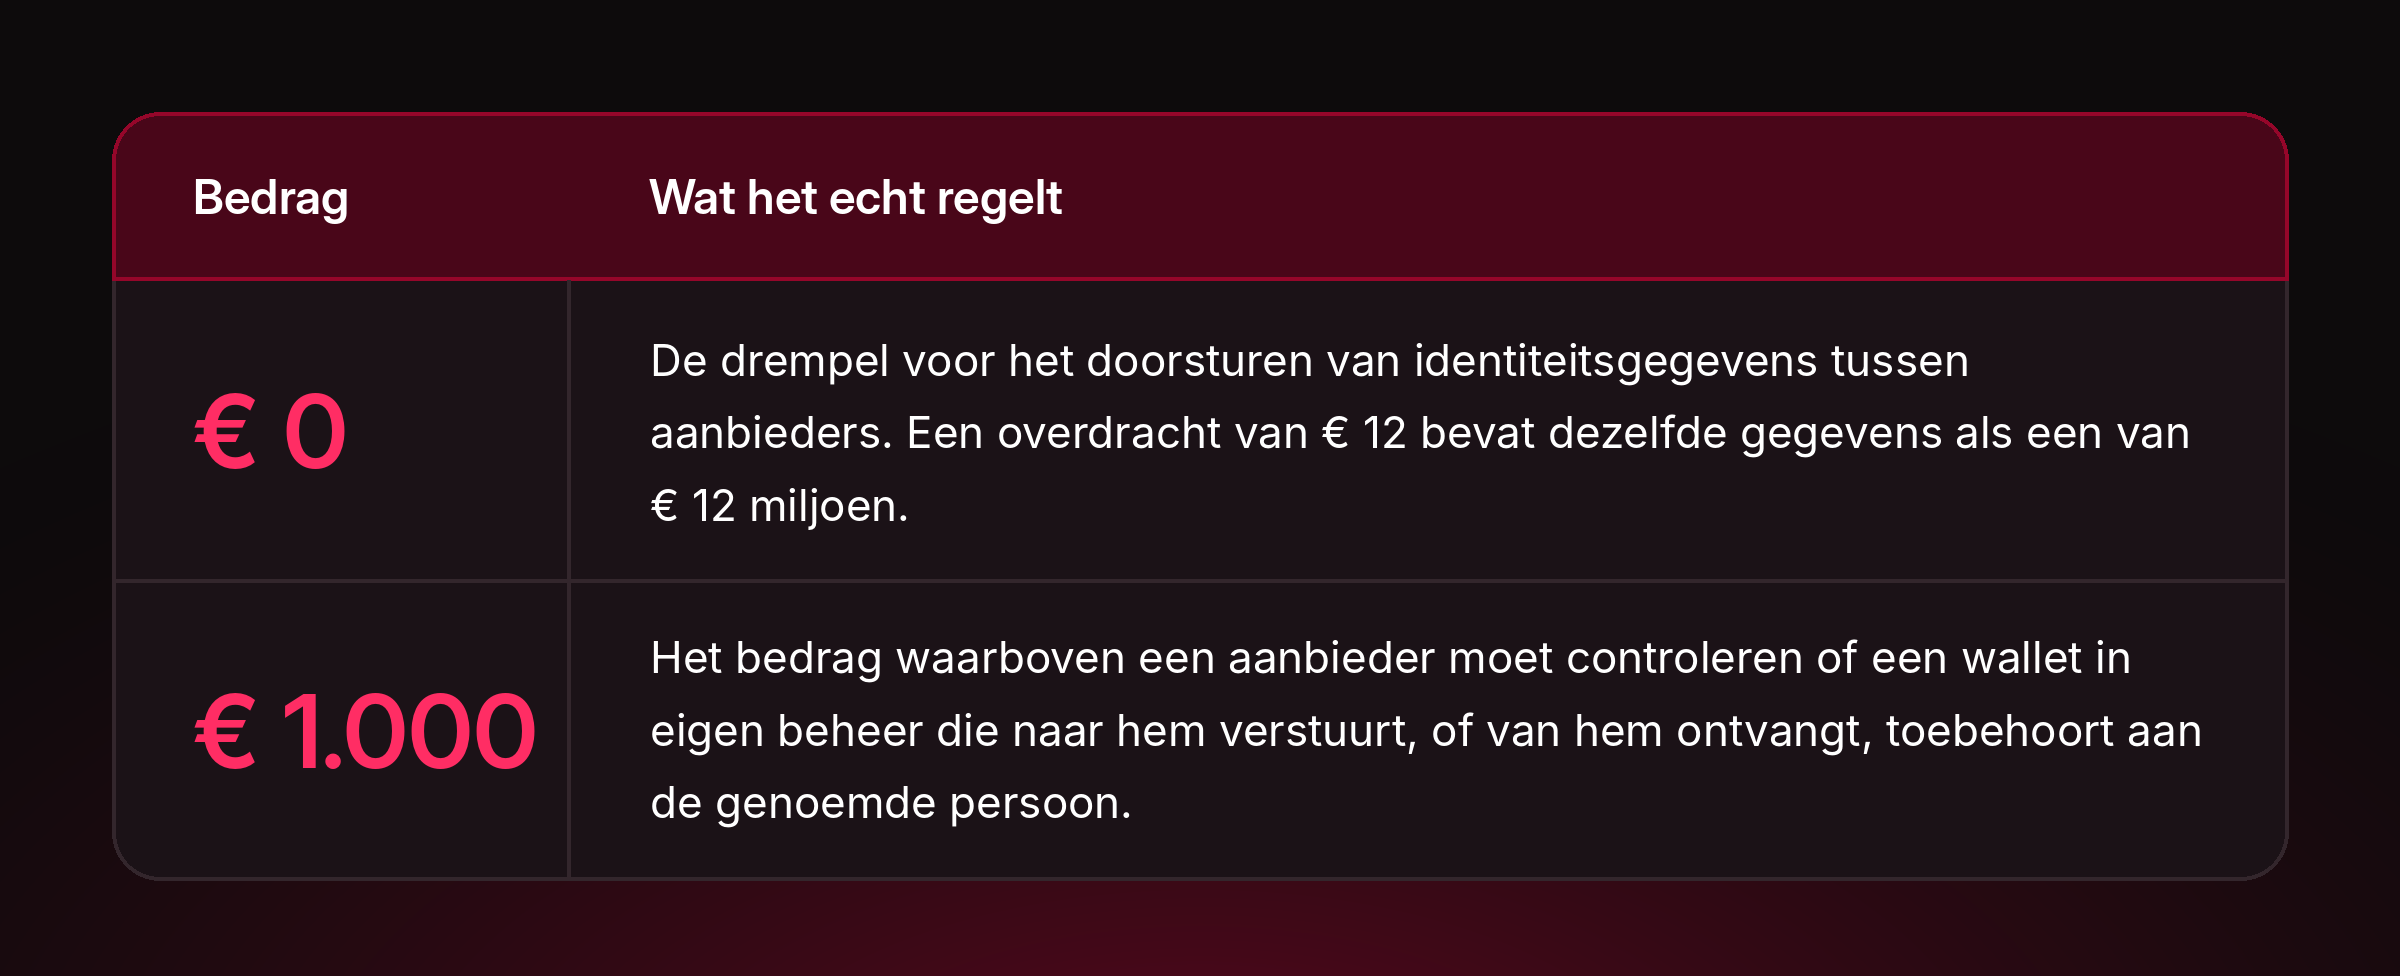
De nul-drempel maakt de EU-versie van de Travel Rule de strengste ter wereld. Het bedrag van € 1.000 wordt vaak genoemd als drempel, maar dat geldt voor een aparte controle: daarboven moet de aanbieder passende maatregelen nemen om te bevestigen wie de eigenaar van de wallet is, meestal via een kleine testtransactie (een "Satoshi-test") of een ondertekend bericht.
Wat de regel niet raakt, is net zo belangrijk. Buiten het bereik vallen:
- Overdrachten tussen twee wallets in eigen beheer (self-custody), waarbij geen aanbieder betrokken is.
- Bedrijven die Bitcoin accepteren voor hun goederen of diensten, zolang zij geen crypto aanhouden of verplaatsen namens anderen.
De Travel Rule reguleert de tussenpersonen. Daarom bepaalt de keuze voor een tussenpersoon uiteindelijk voor een bedrijf in hoeverre het de impact van de regel voelt.
Kernpunt: De Travel Rule is van toepassing op aanbieders, niet op handelaren of particulieren. In de EU dekt het elke overdracht tussen aanbieders, ongeacht het bedrag, en voegt het een controle op wallet-eigendom toe boven de € 1.000 wanneer zelfbeheer betrokken is.
Wat is er veranderd met MiCA?
MiCA en de TFR worden vaak in één adem genoemd, maar ze hebben verschillende functies:
- MiCA bepaalt wie cryptodiensten mag aanbieden in de EU.
- De TFR regelt wat er moet gebeuren bij elke overboeking die deze aanbieders verwerken.
Een aanbieder moet aan beide voldoen.
Tot deze zomer accepteerden veel Europese bedrijven Bitcoin via aanbieders die opereerden onder nationale registraties en overgangsregelingen die per lidstaat verschilden. Die periode eindigde op 1 juli 2026. Een aanbieder zonder MiCA-vergunning mag geen EU-klanten meer bedienen, en het indienen van een aanvraag is niet langer voldoende. Gereguleerde aanbieders hebben te maken met dezelfde anti-witwasverplichtingen als banken. De Travel Rule zelf is al sinds december 2024 van kracht; wat er is veranderd, is dat elke aanbieder hier nu op wordt gecontroleerd.
Voor een bedrijf dat Bitcoin accepteert, zijn er twee gevolgen:
- De eigen verplichtingen zijn nauwelijks veranderd. Een handelaar die betalingen voor goederen of diensten ontvangt, is geen CASP.
- De verplichtingen van de aanbieder zijn dat wel, en de effecten daarvan kunnen doorwerken. Als klantbetalingen binnenkomen op een rekening bij een exchange of een andere bewaardienst, is die aanbieder verplicht om informatie over de verzender te verkrijgen en de ontvangen informatie van andere aanbieders te controleren voordat de tegoeden beschikbaar worden gesteld.
Stablecoins vormen hierop geen uitzondering. MiCA heeft euro- en dollar-stablecoins een eigen regime voor uitgevers gegeven, maar een USDC-betaling tussen twee aanbieders vereist exact dezelfde Travel Rule-gegevens als een Bitcoin-betaling. Het veranderen van de asset verandert niets aan het papierwerk.
Belangrijkste conclusie: Sinds 1 juli 2026 moet elke aanbieder die EU-klanten bedient, beschikken over een MiCA-vergunning en staat deze onder toezicht voor de Travel Rule. De verplichtingen van een handelaar zelf zijn grotendeels ongewijzigd, maar die van hun aanbieder niet, en dat geldt voor zowel Bitcoin als stablecoins.
Waarom maken bewaarrekeningen het accepteren van Bitcoin omslachtig?
De meeste bedrijven die vandaag Bitcoin accepteren, ontvangen dit op een rekening waarvan zij de sleutels niet zelf beheren: een exchange-account, een custodial Lightning-wallet of een betalingsverwerker die tegoeden vasthoudt voordat ze worden uitbetaald. Elk van deze is een CASP en moet de Travel Rule toepassen op de overboekingen die zij namens het bedrijf ontvangen. Hoe dat in de praktijk uitpakt, verschilt per aanbieder, maar de frictie is meestal op drie punten zichtbaar.
Klanten kunnen worden gevraagd wie ze zijn. Wanneer een klant betaalt vanuit zijn eigen wallet naar de bewaarrekening van een handelaar, is de aanbieder van de handelaar verplicht om informatie over de verzender te verkrijgen. Afhankelijk van de aanbieder kan dit betekenen dat de klant om zijn naam, woonland of meer wordt gevraagd, zonder minimumbedrag. Voor een grote B2B-factuur, waarbij het bedrijf zijn klant al kent, is dit werkbaar. Voor een café, een winkel of een webshop is dit veel lastiger; dit is het 'bakkerijprobleem' dat Prashanth beschreef. Een veelbesproken casus dit jaar maakte hetzelfde punt vanuit de andere kant: iemand ontving een 'zap' op een custodial Lightning-adres en werd naar verluidt gevraagd om aan te geven wie de verzender was.
Grotere betalingen en Lightning kunnen tegen limieten aanlopen. Bij bedragen boven de € 1.000 vanaf een wallet in eigen beheer moet de aanbieder beoordelen of die wallet toebehoort aan de genoemde persoon. Een Satoshi-test of een ondertekend bericht is redelijk wanneer een klant zijn eigen munten verplaatst. Bij een kassa is dit onpraktisch en sommige aanbieders reageren door limieten in te stellen of dergelijke betalingen te weigeren. Lightning loopt tegen dezelfde limiet aan. Het standaard Travel Rule-berichtenmodel is gebouwd rond een on-chain transactie-ID en een bestemmingsadres, wat een Lightning-betaling niet genereert, en veel compliance-tools ondersteunen dit niet. Als gevolg hiervan sturen veel bewaarinstellingen geen Travel Rule-informatie mee met Lightning-betalingen. De ontvangende aanbieder behandelt de betaling vervolgens als afkomstig van een wallet in eigen beheer, wat het bedrag beperkt tot € 1.000, tenzij de verzender aanvullende verificatie doorloopt.
Betalingen kunnen worden vastgehouden. Een aanbieder die een overboeking ontvangt zonder de vereiste informatie, kan deze vasthouden, de ontbrekende gegevens opvragen of het bedrag retourneren. Branchegegevens suggereren dat dit gebruikelijker is geworden: uit het jaarlijkse onderzoek van Notabene onder aanbieders van virtuele activa bleek een stijging van 431% op jaarbasis in het aantal aanbieders dat opnames blokkeert totdat de gegevens van de begunstigde zijn bevestigd, waarbij ongeveer één op de vijf stortingen retourneert wanneer de gegevens van de verzender niet aankomen. Voor de handelaar kan het lijken alsof het geld de wallet van de klant heeft verlaten maar niet is aangekomen: een verkoop die niet is afgewikkeld, met weinig controle over wanneer dat wel zal gebeuren.
Strikt genomen is niets hiervan de wettelijke verplichting van de handelaar. Het ligt bij de aanbieder, maar de handelaar en de klant zijn degenen die het voelen. Dat maakt het minder een kwestie van papierwerk dan van de manier waarop betalingen in de eerste plaats worden ontvangen.
Belangrijkste conclusie: Ontvangen op een bewaarrekening kan betekenen dat klanten om persoonlijke gegevens moeten worden gevraagd, dat men tegen limieten aanloopt bij grotere of Lightning-betalingen en dat men moet wachten op vastgehouden tegoeden. De verplichting ligt bij de aanbieder; de frictie wordt gevoeld door de handelaar.
Hoe Bringin Business dit aanpakt
Bringin Business brengt eurobankieren en Bitcoin in eigen beheer samen in één account, zodat een bedrijf Bitcoin kan accepteren, beheren en naar euro's kan omzetten wanneer dat nodig is, zonder een stapel losse tools te hoeven samenstellen. De Travel Rule is de reden waarom dat ontwerp nu belangrijk is. De regel is van toepassing waar fondsen overgaan tussen een gereguleerde aanbieder en de buitenwereld, terwijl overboekingen tussen wallets in eigen beheer waarbij geen aanbieder betrokken is, buiten het toepassingsgebied vallen. Door de Bitcoin van een bedrijf in eigen beheer te houden, met eurobankieren ernaast, blijven de gereguleerde stappen beperkt tot de punten waar ze eenvoudig af te handelen zijn.
Het account is opgebouwd in twee lagen.
Een eurorekening op naam van uw bedrijf, vandaag beschikbaar. Elk bedrijf krijgt een eigen IBAN op naam, met een exchange ernaast, zodat Bitcoin kan worden verkocht voor euro's en via SEPA of SEPA Instantnaar de bank van het bedrijf kan worden verzonden. Omdat het geld beweegt tussen twee rekeningen die het bedrijf bezit, ziet de bank een overboeking tussen eigen rekeningen in plaats van een uitbetaling van een crypto-exchange. Deze structuur kan helpen de bankfrictie te verminderen die gepaard gaat met uitbetalingen van externe crypto-exchanges.
Operationele Wallets. Bedrijven die Bitcoin aanhouden lopen vaak tegen dezelfde operationele problemen aan: één persoon die de sleutels beheert, geen scheiding tussen de schatkist en dagelijkse uitgaven, en geen nette manier om het team of een accountant de nodige toegang te geven zonder de controle uit handen te geven. Operationele Wallets zijn precies daarvoor gebouwd, waarbij operaties en beveiliging vanaf het begin zijn ontworpen in plaats van achteraf toegevoegd.
Elke Operational Wallet is gebouwd op Turnkey. Sleutels worden gegenereerd en opgeslagen in de beveiligde enclaves van Turnkey: geïsoleerde hardware-omgevingen in de cloud die werken als een hardware wallet. De sleutels verlaten de enclave nooit en kunnen alleen worden gebruikt om te ondertekenen. Elke handtekening moet door jou worden geautoriseerd met je passkey. Daarnaast kunnen bedrijven:
- Bitcoin on-chain bewaren en versturen, of direct betalen via Lightning met Spark.
- De schatkist gescheiden houden van dagelijkse operationele wallets, waarbij meerdere goedkeuringen vereist zijn voordat er schatkistmiddelen worden verplaatst.
- Duidelijke beleidsregels instellen voor wie wat mag doen, zodat een accountant saldi kan inzien en afschriften kan exporteren zonder ook maar één sat te kunnen verplaatsen.
De koppeling tussen de twee lagen is waar het compliance-werk wordt verricht. Wanneer er middelen worden verplaatst tussen je IBAN en je self-custody wallet:
- Is hetzelfde bedrijf aan beide kanten van de overboeking betrokken, waardoor de verzender en ontvanger al bekend zijn.
- Kan het eigendom van de wallet cryptografisch worden bewezen, in plaats van dit te testen met een Satoshi-overboeking.
- Kan de informatie die de regel vereist op de achtergrond worden verwerkt, zonder formulieren of testtransacties.
Voor de gebruiker is het zo ontworpen dat het voelt als het verplaatsen van geld binnen één enkele rekening.
In de praktijk: van betaling naar euro's
Accepteren. Een klant die vanuit zijn eigen wallet naar jouw self-custody wallet betaalt, voert een wallet-naar-wallet overboeking uit, zonder tussenkomst van een provider. Dat betekent:
- Geen tussenpersoon die je klant om gegevens vraagt.
- Geen betaling die wordt vastgehouden voor controles voordat deze jou bereikt.
- Geen minimumbedrag: een enkele sat, een fooi of een zap van Nostr komt op dezelfde manier aan.
Zoals Prashanth het tijdens het gesprek verwoordde: er zit niets tussen het moment dat de klant op verzenden drukt en het moment dat het geld in jouw self-custody aankomt.
Als een klant in plaats daarvan betaalt vanaf een exchange-account, voert hun provider aan hun kant van de overboeking eigen controles uit.
Beheren. Bitcoin die je aanhoudt blijft in self-custody, met toegang die binnen het team wordt gedeeld volgens de door jou ingestelde beleidsregels, en de schatkist gescheiden van de dagelijkse middelen.
Converteren. Wanneer je euro's nodig hebt voor een factuur, een leverancier of de loonadministratie, verplaats je Bitcoin naar je Bringin-account en verkoop je deze. Het gereguleerde deel van dit proces vindt plaats tussen twee rekeningen op jouw naam, waardoor de euro's als een overboeking van jezelf op je bankrekening terechtkomen.
Belangrijkste conclusie: Bringin Business houdt Bitcoin in eigen beheer en euro's op een rekening op uw eigen naam. Gereguleerde stappen vinden plaats tussen twee rekeningen die van u zijn, zodat klanten kunnen betalen vanuit hun eigen wallets zonder dat er naar hun identiteit wordt gevraagd. De eurorekening is nu live; Operational Wallets worden momenteel uitgerold.
Werken met de tools die ondernemers al gebruiken
De meeste ondernemers accepteren geen Bitcoin via een walletscherp. Ze doen dit via een kassa, een point-of-sale-app of een factuur. Bringin Business koppelt met BTCPay Server en Coinsnap, twee betaaltools die veel Europese ondernemers al gebruiken, zodat klanten op de vertrouwde manier kunnen blijven betalen. We werken ook samen met vertrouwde betaaltools zoals Zaprite en streven naar native integraties, zodat afschriften alle informatie bevatten die een boekhouder nodig heeft.
Het bredere doel is een kortere tech-stack. Een gemiddeld bedrijf draait op een bank, een kaartverwerker en een boekhoudprogramma. Bitcoin toevoegen betekende voorheen meestal het toevoegen van:
- een wallet en een exchange
- een Bitcoin-betaaltool en een Lightning-node
- een cryptobelastingtool en scripts om alles te reconciliëren
Bringin Business is ontworpen om de wallet, eurobankieren, de exchange en Lightning samen te brengen in één account, naast de tools die een bedrijf al gebruikt, waarbij de wallet-laag het plaatje compleet maakt naarmate deze wordt uitgerold.
Een van onze eerste gebruikers omschreef het probleem dat het oplost als volgt:
"Betalingen in Bitcoin accepteren van klanten is eenvoudig. Het probleem met reguliere banken ontstaat wanneer je een off-ramp-oplossing nodig hebt om de verdiende BTC ook daadwerkelijk te gebruiken. Als bedrijf dat betalingen en mining-beloningen in Bitcoin ontvangt, maar ook leveranciers moet betalen in zowel fiat als Bitcoin, wachtte ik op een oplossing zoals Bringin. Het stelt me in staat om me te concentreren op mijn bedrijf in plaats van op compliance-vragenlijsten van banken."
- 20Plus1
Wat dit betekent voor Europese bedrijven
De Travel Rule verdwijnt niet. De FATF heeft Recommendation 16 in juni 2025 herzien, landen hebben tot eind 2030 de tijd om dit te implementeren, en de drempelwaarden wereldwijd zijn slechts in één richting bewogen. Bedrijven die Bitcoin willen accepteren in Europa hebben een opzet nodig die met de regel meewerkt in plaats van eromheen.
Bringin Business is daarvoor gebouwd: Bitcoin accepteren met minder frictie, schakelen tussen Bitcoin en euro's via een rekening op uw eigen naam, en Bitcoin beheren zoals een bedrijf dat moet doen, met eigen beheer, gedeelde toegang en een aparte schatkist.
Bringin Business bevindt zich in de publieke bètafase en is voor bedrijven toegankelijk op uitnodiging.
Toegang aanvragen
----------------------------------------------------------------------------------------
Dit artikel bevat algemene informatie en geen juridisch advies. Regelgeving verschilt per lidstaat en is onderhevig aan verandering.
