

Pour les entreprises qui acceptent le Bitcoin en Europe, les paiements sont devenus plus complexes à gérer. Depuis la fin de la période transitoire MiCA le 1er juillet 2026, chaque prestataire au service de clients dans l'UE doit être pleinement agréé et appliquer la « Travel Rule » européenne : collecter et transmettre des informations spécifiques sur les transferts de crypto-actifs qu'il traite.
Cet article explique les exigences de cette règle, les frictions qu'elle génère pour les entreprises, et comment Bringin Business associe services bancaires en euros et auto-conservation de Bitcoin pour simplifier l'acceptation du Bitcoin.
Pendant la majeure partie de l'histoire du Bitcoin en Europe, l'accepter en tant qu'entreprise relevait d'une question technique : quel portefeuille, quel outil de paiement, faut-il gérer un nœud Lightning ? Depuis cet été, c'est également devenu une question réglementaire.
La Travel Rule a été conçue pour les intermédiaires, et non pour les commerces, les consultants ou les boutiques en ligne. Cependant, selon la manière dont une entreprise reçoit ses paiements, une partie de ces frictions peut atteindre le commerçant et le client au comptoir. Lors du lancement de Bringin Business récemment, notre fondateur Prashanth Chandrashekar a résumé la situation en une phrase : imaginez que l'on vous demande votre nom et votre adresse lorsque vous achetez une baguette dans une boulangerie.
Qu'est-ce que la Travel Rule ?
La Travel Rule n'est pas une invention liée aux cryptomonnaies. Elle est née d'une règle bancaire : lorsqu'une banque effectue un virement, les informations sur l'expéditeur et le destinataire accompagnent les fonds, afin que les enquêteurs puissent suivre un paiement à travers plusieurs institutions sans perdre la trace. Le Groupe d'action financière (GAFI) l'a intégrée à ses normes mondiales via la Recommandation 16, et l'a étendue aux actifs virtuels en juin 2019.
Le GAFI ne crée pas de lois. Il établit des normes, et chaque pays décide de la manière de les légiférer. Dans l'UE, cette législation est le Règlement (UE) 2023/1113, le Règlement sur les transferts de fonds (TFR), qui s'applique aux transferts de crypto-actifs depuis le 30 décembre 2024. Les lignes directrices de l'Autorité bancaire européenne sur la Travel Rule (EBA/GL/2024/11) précisent la manière dont les prestataires doivent l'appliquer en pratique.
La règle lie les prestataires, pas les particuliers. Les plateformes d'échange, les portefeuilles dépositaires, les courtiers et les processeurs de paiement crypto, désignés dans le droit européen comme Prestataires de services sur crypto-actifs (PSCA), doivent joindre les informations identifiant l'expéditeur et le destinataire aux transferts qu'ils envoient, et les vérifier pour ceux qu'ils reçoivent.
Ces informations circulent parallèlement à la transaction, via des systèmes de messagerie distincts entre les prestataires. Aucune donnée n'est inscrite sur la blockchain, et les registres sont conservés pendant cinq ans.
Deux chiffres sont à l'origine de la plupart des confusions entourant cette règle.
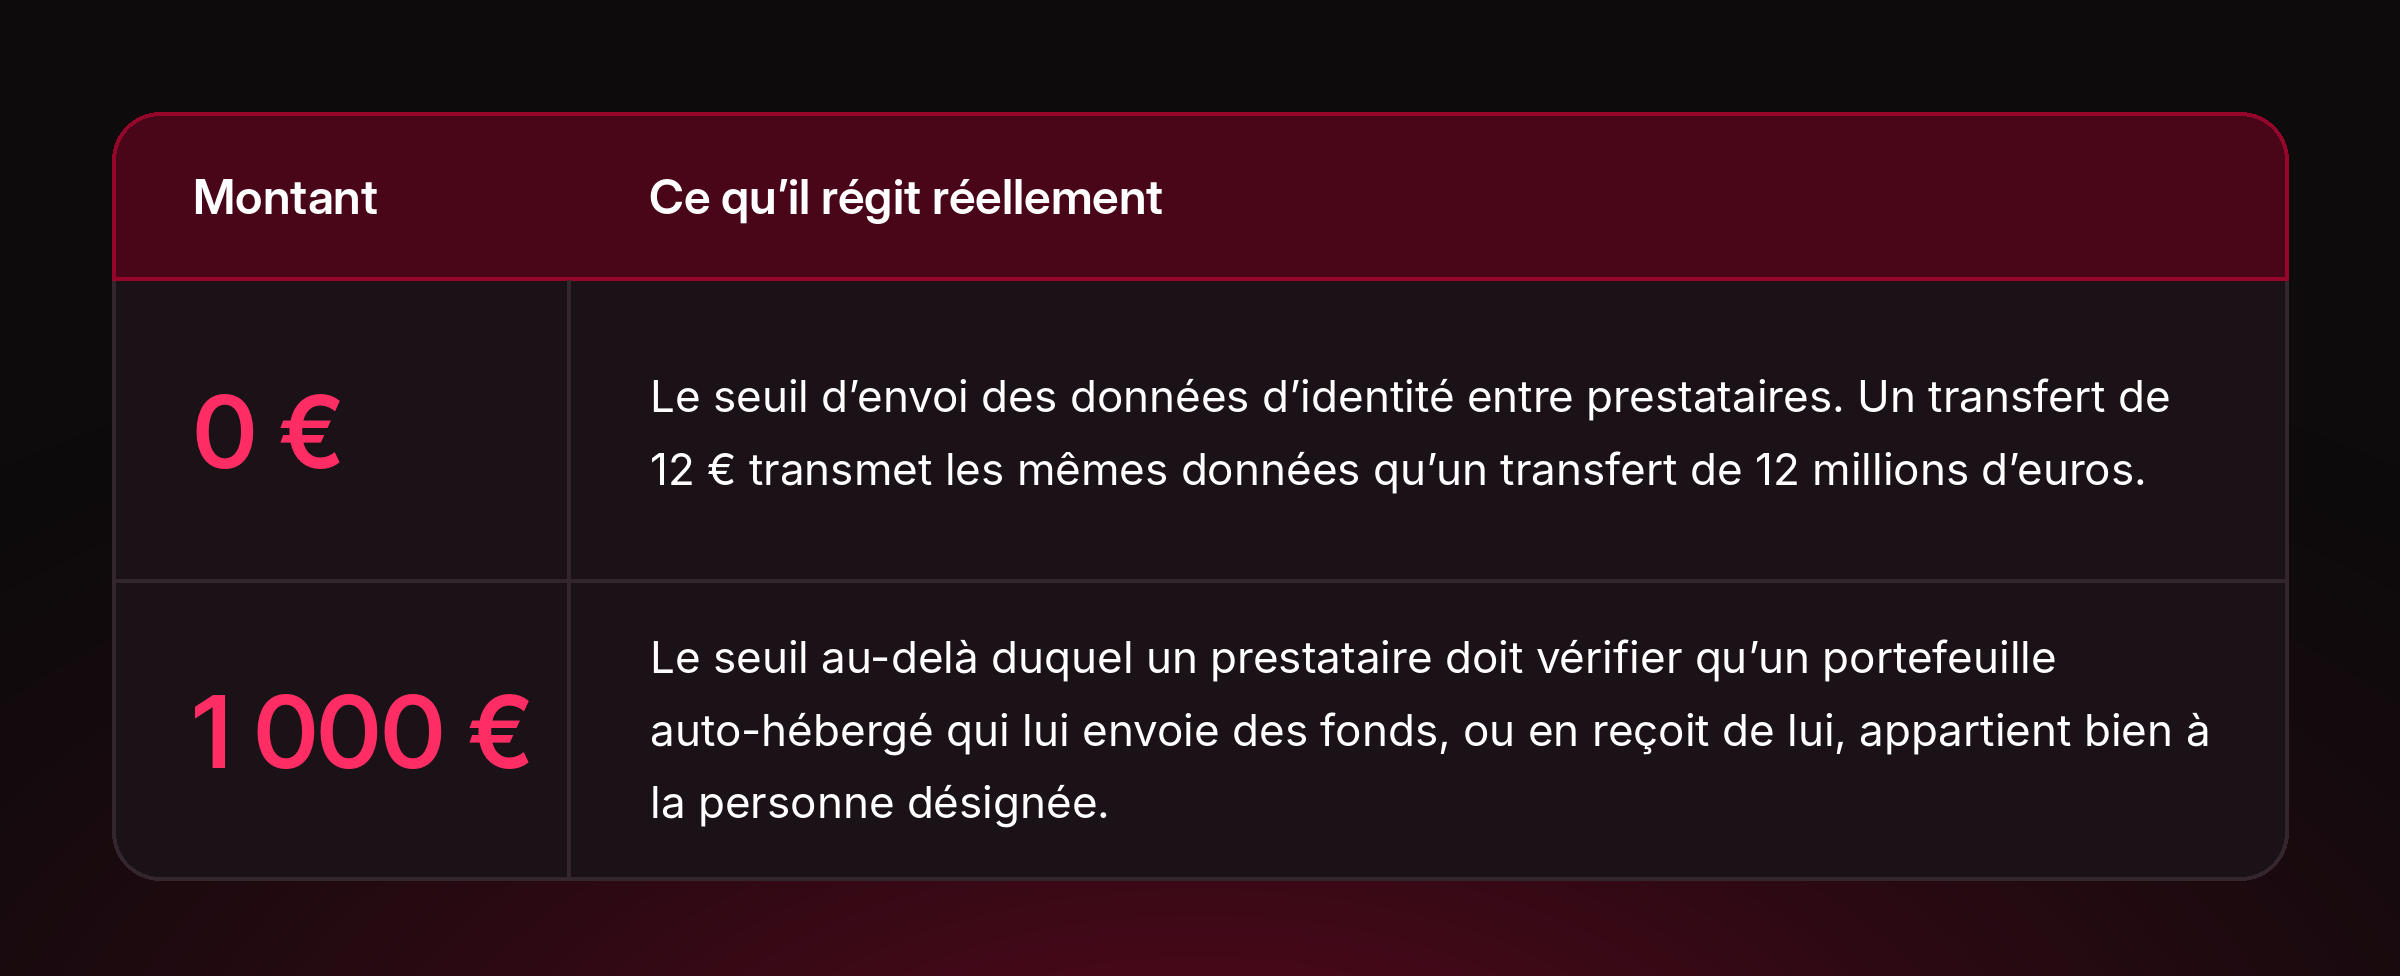
Le seuil à zéro fait de la version européenne la mise en œuvre la plus stricte de la Travel Rule au monde. Le chiffre de 1 000 € est souvent cité comme seuil, mais il régit une vérification distincte : au-delà de ce montant, le prestataire doit prendre des mesures adéquates pour confirmer le propriétaire du portefeuille, généralement via une petite transaction de test (un « test Satoshi ») ou un message signé.
Ce que la règle ne couvre pas est tout aussi important. Sont exclus de son champ d'application :
- Les transferts entre deux portefeuilles en auto-conservation, sans l'intervention d'un prestataire.
- Les entreprises qui acceptent le Bitcoin pour leurs biens ou services, tant qu'elles ne détiennent pas ou ne déplacent pas de cryptomonnaies pour le compte de tiers.
La Travel Rule régit les intermédiaires. C'est pourquoi, pour une entreprise, le choix de l'intermédiaire finit par déterminer l'impact ressenti de cette règle.
À retenir : La Travel Rule s'applique aux prestataires, et non aux commerçants ou aux particuliers. Dans l'UE, elle couvre tout transfert entre prestataires, quel que soit le montant, et ajoute une vérification de propriété du portefeuille au-delà de 1 000 € lorsque l'auto-conservation est impliquée.
Qu'est-ce qui a changé avec MiCA ?
MiCA et le TFR sont souvent mentionnés ensemble, mais ils remplissent des fonctions différentes :
- MiCA détermine qui est autorisé à fournir des services sur crypto-actifs dans l'UE.
- Le TFR régit ce qui doit être fait pour chaque transfert traité par ces prestataires.
Un prestataire doit se conformer aux deux.
Jusqu'à cet été, de nombreuses entreprises européennes acceptaient le Bitcoin via des prestataires opérant sous des enregistrements nationaux et des régimes transitoires variant d'un État membre à l'autre. Cette période a pris fin le 1er juillet 2026. Un prestataire ne disposant pas d'une autorisation MiCA ne peut plus servir de clients dans l'UE, et le simple dépôt d'une demande ne suffit plus. Les prestataires autorisés sont soumis aux mêmes exigences de lutte contre le blanchiment d'argent que les banques. La Travel Rule elle-même s'applique depuis décembre 2024 ; ce qui a changé, c'est que chaque prestataire est désormais supervisé à ce titre.
Pour une entreprise acceptant le Bitcoin, deux conséquences en découlent :
- Ses propres obligations n'ont pratiquement pas changé. Un commerçant qui accepte un paiement pour des biens ou des services n'est pas un CASP.
- Les obligations de son prestataire, elles, ont changé, et leurs effets peuvent se répercuter. Si les paiements des clients arrivent sur un compte auprès d'une plateforme d'échange ou d'un autre service de garde, ce prestataire est tenu d'obtenir des informations sur l'expéditeur et de vérifier les informations reçues d'autres prestataires avant de rendre les fonds disponibles.
Les stablecoins ne font pas exception. MiCA a doté les stablecoins libellés en euros et en dollars de leur propre régime pour les émetteurs, mais un paiement en USDC entre deux prestataires comporte exactement les mêmes données de Travel Rule qu'un paiement en Bitcoin. Changer d'actif ne change pas la paperasse.
À retenir : Depuis le 1er juillet 2026, tout prestataire servant des clients dans l'UE doit être autorisé par MiCA et est supervisé au titre de la Travel Rule. Les obligations propres à un commerçant restent largement inchangées, mais celles de son prestataire ne le sont pas, et cela s'applique aussi bien au Bitcoin qu'aux stablecoins.
Pourquoi les comptes de garde rendent-ils l'acceptation du Bitcoin contraignante ?
La plupart des entreprises qui acceptent le Bitcoin aujourd'hui le reçoivent sur un compte dont elles ne détiennent pas les clés : un compte sur une plateforme d'échange, un portefeuille Lightning custodial ou un processeur de paiement qui détient les fonds avant de les reverser. Chacun d'eux est un CASP et doit appliquer la Travel Rule aux transferts qu'il reçoit pour le compte de l'entreprise. La manière dont cela se concrétise varie selon le prestataire, mais les frictions tendent à apparaître à trois niveaux.
Les clients peuvent être amenés à décliner leur identité. Lorsqu'un client effectue un paiement depuis son propre portefeuille vers le compte de garde d'un commerçant, le prestataire du commerçant est tenu d'obtenir des informations sur l'expéditeur. Selon le prestataire, cela peut signifier demander au client son nom, son pays de résidence ou plus encore, sans montant minimum. Pour une grosse facture B2B, où l'entreprise connaît déjà son client, c'est gérable. Pour un café, une boutique ou un magasin en ligne, c'est beaucoup plus difficile, et c'est le problème de la boulangerie décrit par Prashanth. Un cas largement relayé cette année a illustré le même point sous un autre angle : quelqu'un a reçu un « zap » sur une adresse Lightning custodial et aurait été invité à déclarer qui l'avait envoyé.
Les paiements importants et le Lightning Network peuvent être soumis à des limites. Au-delà de 1 000 € provenant d'un portefeuille auto-hébergé, le prestataire doit vérifier si ce portefeuille appartient bien à la personne désignée. Un test Satoshi ou un message signé est raisonnable lorsqu'un client déplace ses propres fonds. Lors d'un paiement en caisse, cela n'est pas pratique, et certains prestataires réagissent en imposant des limites ou en refusant ces paiements. Le Lightning Network se heurte à la même limite. Le modèle de messagerie standard de la Travel Rule est conçu autour d'un identifiant de transaction sur la blockchain et d'une adresse de destination, ce qu'un paiement Lightning ne produit pas, et de nombreux outils de conformité ne le prennent pas en charge. Par conséquent, de nombreux prestataires dépositaires n'envoient pas les informations requises par la Travel Rule avec les paiements Lightning. Le prestataire destinataire traite alors le paiement comme provenant d'un portefeuille auto-hébergé, ce qui le plafonne à 1 000 €, à moins que l'expéditeur ne se soumette à une vérification supplémentaire.
Les paiements peuvent être bloqués. Un prestataire qui reçoit un transfert sans les informations requises peut le bloquer, demander les données manquantes ou le renvoyer. Les données du secteur suggèrent que cette pratique est devenue plus courante : l'enquête annuelle de Notabene auprès des prestataires de services d'actifs virtuels a enregistré une augmentation de 431 % sur un an du nombre de prestataires bloquant les retraits jusqu'à ce que les détails du bénéficiaire soient confirmés, environ un sur cinq renvoyant les dépôts lorsque les données de l'expéditeur ne sont pas fournies. Pour le commerçant, cela peut donner l'impression que l'argent a quitté le portefeuille du client mais n'est jamais arrivé : une vente qui n'est pas réglée, avec peu de contrôle sur le moment où elle le sera.
Strictement parlant, rien de tout cela ne constitue une obligation légale pour le commerçant. Cela incombe au prestataire, mais ce sont le commerçant et le client qui en subissent les conséquences. Il ne s'agit donc pas tant d'une question de paperasse que de la manière dont les paiements sont reçus initialement.
À retenir: Recevoir des fonds sur un compte dépositaire peut impliquer de demander des informations personnelles aux clients, de se heurter à des limites sur les paiements importants ou Lightning, et d'attendre le déblocage de fonds. L'obligation incombe au prestataire ; les frictions sont ressenties par le commerçant.
L'approche de Bringin Business
Bringin Business associe les services bancaires en euros et l'auto-hébergement de Bitcoin au sein d'un même compte, afin qu'une entreprise puisse accepter du Bitcoin, le gérer et le convertir en euros quand elle le souhaite, sans avoir à assembler une multitude d'outils distincts. La Travel Rule explique pourquoi cette conception est importante aujourd'hui. La règle s'applique lorsque les fonds transitent entre un prestataire réglementé et le monde extérieur, tandis que les transferts entre portefeuilles auto-hébergés sans intervention d'un prestataire ne sont pas concernés. Conserver le Bitcoin d'une entreprise en auto-hébergement, avec des services bancaires en euros à côté, permet de limiter les étapes réglementées aux points où elles sont simples à gérer.
Le compte est structuré en deux couches.
Un compte en euros au nom de votre entreprise, disponible dès aujourd'hui. Chaque entreprise dispose d'un IBAN dédié à son propre nom, accompagné d'une plateforme d'échange, afin que le Bitcoin puisse être vendu en euros et envoyé vers la banque de l'entreprise par SEPA ou SEPA Instant. Comme l'argent circule entre deux comptes appartenant à l'entreprise, sa banque voit un transfert interne plutôt qu'un virement provenant d'une plateforme de cryptomonnaies. Cette structure peut aider à réduire les frictions bancaires associées aux virements provenant de plateformes tierces.
Portefeuilles opérationnels. Les entreprises qui détiennent du Bitcoin ont tendance à rencontrer les mêmes problèmes opérationnels : une seule personne détenant les clés, aucune séparation entre la trésorerie et les dépenses courantes, et aucun moyen simple de donner à l'équipe ou à un comptable l'accès nécessaire sans céder le contrôle. Les portefeuilles opérationnels sont conçus exactement pour cela, avec des opérations et une sécurité intégrées dès le départ plutôt qu'ajoutées ultérieurement.
Chaque portefeuille opérationnel est construit sur Turnkey. Les clés sont générées et stockées au sein des enclaves sécurisées de Turnkey, des environnements matériels isolés dans le cloud qui fonctionnent comme un portefeuille matériel : les clés ne quittent jamais l'enclave et ne peuvent être utilisées que pour signer. Chaque signature doit être autorisée par vous, à l'aide de votre passkey. De plus, les entreprises peuvent :
- Détenir et envoyer des Bitcoins on-chain, ou payer instantanément via Lightning grâce à Spark.
- Séparer la trésorerie des portefeuilles opérationnels quotidiens, avec des approbations multiples requises avant tout mouvement de fonds de la trésorerie.
- Définir des politiques claires sur les rôles de chacun, afin qu'un comptable puisse consulter les soldes et exporter des relevés sans pouvoir déplacer le moindre sat.
Le lien entre les deux couches est l'endroit où le travail de conformité est effectué. Lorsque des fonds circulent entre votre IBAN et votre portefeuille auto-hébergé :
- La même entreprise est présente des deux côtés du transfert, l'expéditeur et le destinataire sont donc déjà connus.
- La propriété du portefeuille peut être prouvée de manière cryptographique, plutôt que testée par un transfert de Satoshi.
- Les informations requises par la règle peuvent être traitées en arrière-plan, sans formulaires ni transactions de test.
Pour l'utilisateur, tout est conçu pour donner l'impression de déplacer des fonds au sein d'un seul et même compte.
En pratique : du paiement aux euros
Acceptation. Un client qui paie depuis son propre portefeuille vers votre portefeuille auto-hébergé effectue un transfert de portefeuille à portefeuille, sans intermédiaire. Cela signifie :
- Aucun intermédiaire ne demandant ses coordonnées à votre client.
- Aucun paiement retenu pour vérification avant qu'il ne vous parvienne.
- Aucun montant minimum : un seul sat, un pourboire ou un zap depuis Nostr arrivent de la même manière.
Comme l'a souligné Prashanth lors de l'appel, rien ne s'interpose entre le moment où le client appuie sur envoyer et le moment où les fonds arrivent dans votre auto-hébergement.
Si un client paie depuis un compte d'échange, son fournisseur applique ses propres vérifications de son côté du transfert.
Gestion. Les Bitcoins que vous conservez restent en auto-hébergement, avec un accès partagé au sein de l'équipe selon les politiques que vous définissez, et la trésorerie conservée séparément des fonds quotidiens.
Conversion. Lorsque vous avez besoin d'euros, pour une facture, un fournisseur ou la paie, vous transférez vos bitcoins sur votre compte Bringin pour les vendre. La partie réglementée du processus s'effectue entre deux comptes à votre nom, et les euros arrivent sur votre compte bancaire sous forme de virement émis par vous-même.
À retenir : Bringin Business Vous conservez vos bitcoins en auto-hébergement et vos euros sur un compte à votre nom. Les étapes réglementées s'effectuent entre deux comptes dont vous êtes titulaire, permettant ainsi aux clients de payer depuis leurs propres portefeuilles sans avoir à justifier de leur identité. Le compte en euros est disponible dès aujourd'hui ; les portefeuilles opérationnels sont en cours de déploiement.
Travailler avec les outils que les commerçants utilisent déjà
La plupart des commerçants n'acceptent pas les bitcoins via l'écran d'un portefeuille. Ils passent par une page de paiement, une application de point de vente ou une facture. Bringin Business se connecte à BTCPay Server et Coinsnap, deux outils de paiement déjà utilisés par de nombreux commerçants européens, afin que les clients puissent continuer à payer comme ils le font aujourd'hui. Nous travaillons également avec des outils de paiement éprouvés tels que Zaprite, en visant des intégrations natives pour que les relevés contiennent toutes les informations nécessaires à votre comptable.
L'objectif global est de simplifier votre infrastructure. Une entreprise classique repose sur une banque, un processeur de cartes et un outil comptable. Ajouter le Bitcoin a généralement impliqué d'ajouter :
- un portefeuille et une plateforme d'échange
- un outil de paiement Bitcoin et un nœud Lightning
- un outil de fiscalité crypto et des scripts pour tout réconcilier
Bringin Business est conçu pour réunir le portefeuille, les services bancaires en euros, la plateforme d'échange et Lightning au sein d'un seul compte, en complément des outils qu'une entreprise utilise déjà, avec la couche de portefeuille venant compléter cet ensemble au fur et à mesure de son déploiement.
L'un de nos premiers utilisateurs a décrit le problème que cela résout :
« Accepter les paiements en Bitcoin de la part des clients est simple. La difficulté avec les banques classiques survient lorsqu'il faut une solution de sortie pour utiliser les BTC gagnés. En tant qu'entreprise qui reçoit des paiements et des récompenses de minage en Bitcoin, mais qui doit aussi payer ses fournisseurs dans les deux mondes, fiat et Bitcoin, j'attendais une solution comme Bringin. Elle me permet de me concentrer sur mon activité plutôt que sur les questionnaires de conformité des banques. »
- 20Plus1
Ce que cela implique pour les entreprises européennes
La Travel Rule ne va pas disparaître. Le GAFI a révisé la Recommandation 16 en juin 2025, les pays ont jusqu'à fin 2030 pour la mettre en œuvre, et les seuils à travers le monde n'ont cessé de se durcir. Les entreprises qui souhaitent accepter le Bitcoin en Europe ont besoin d'une configuration qui fonctionne avec cette règle plutôt que d'essayer de la contourner.
Bringin Business est conçu pour cela : accepter le Bitcoin avec moins de frictions, effectuer des transferts entre Bitcoin et euros via un compte à votre nom, et gérer le Bitcoin comme une entreprise doit le faire, avec l'auto-hébergement, un accès partagé et une trésorerie séparée.
Bringin Business est en version bêta publique, avec un accès ouvert aux entreprises sur invitation.
Demander un accès sur invitation
----------------------------------------------------------------------------------------
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique. Les exigences réglementaires varient selon les États membres et sont susceptibles d'évoluer.
