

Per le aziende che accettano Bitcoin in Europa, gestire i pagamenti è diventato più complesso. Dalla conclusione del periodo transitorio MiCA il 1° luglio 2026, ogni fornitore che serve clienti nell'UE deve essere pienamente autorizzato e deve applicare la Travel Rule dell'UE: raccogliere e trasmettere informazioni specifiche sui trasferimenti di cripto-attività gestiti.
Questo articolo spiega cosa richiede la normativa, dove crea attriti per le aziende e come Bringin Business unisce il banking in euro e l'autocustodia di Bitcoin per mantenere semplice l'accettazione di Bitcoin.
Per gran parte della storia di Bitcoin in Europa, accettarlo come azienda era una questione tecnica: quale wallet, quale strumento di pagamento, se gestire o meno un nodo Lightning. Da quest'estate è diventata anche una questione normativa.
La Travel Rule è stata scritta per gli intermediari, non per negozi, consulenti o store online. A seconda di come un'azienda riceve i pagamenti, tuttavia, parte del suo attrito ricade sul commerciante e sul cliente al bancone. Durante la call di lancio di Bringin Business, il nostro fondatore Prashanth Chandrashekar l'ha descritta di recente con una frase: immagina di comprare una pagnotta in un panificio e di sentirti chiedere il tuo nome e dove abiti.
Cos'è la Travel Rule
La Travel Rule non è un'invenzione del mondo crypto. È nata come norma bancaria: quando una banca invia un bonifico, le informazioni sul mittente e sul destinatario viaggiano insieme al denaro, in modo che gli investigatori possano seguire un pagamento attraverso diversi istituti senza perdere le tracce. Il Gruppo d'azione finanziaria (GAFI) l'ha inserita nei suoi standard globali come Raccomandazione 16 e, nel giugno 2019, l'ha estesa alle attività virtuali.
Il GAFI non crea leggi. Stabilisce standard e ogni paese decide come legiferarli. Nell'UE, tale legislazione è il Regolamento (UE) 2023/1113, il Regolamento sui trasferimenti di fondi (TFR), che si applica ai trasferimenti di cripto-attività dal 30 dicembre 2024. Gli orientamenti dell'Autorità bancaria europea sulla Travel Rule (EBA/GL/2024/11) definiscono come i fornitori debbano applicarla nella pratica.
La norma vincola i fornitori, non le persone. Exchange, wallet custodial, broker e processori di pagamenti crypto, noti nel diritto dell'UE come prestatori di servizi per le cripto-attività (CASP), devono allegare informazioni che identifichino il mittente e il destinatario ai trasferimenti inviati e verificarle su quelli ricevuti.
Queste informazioni viaggiano insieme alla transazione, attraverso sistemi di messaggistica separati tra i fornitori. Nulla viene scritto sulla blockchain e i registri vengono conservati per cinque anni.
Due cifre causano la maggior parte della confusione attorno alla norma.
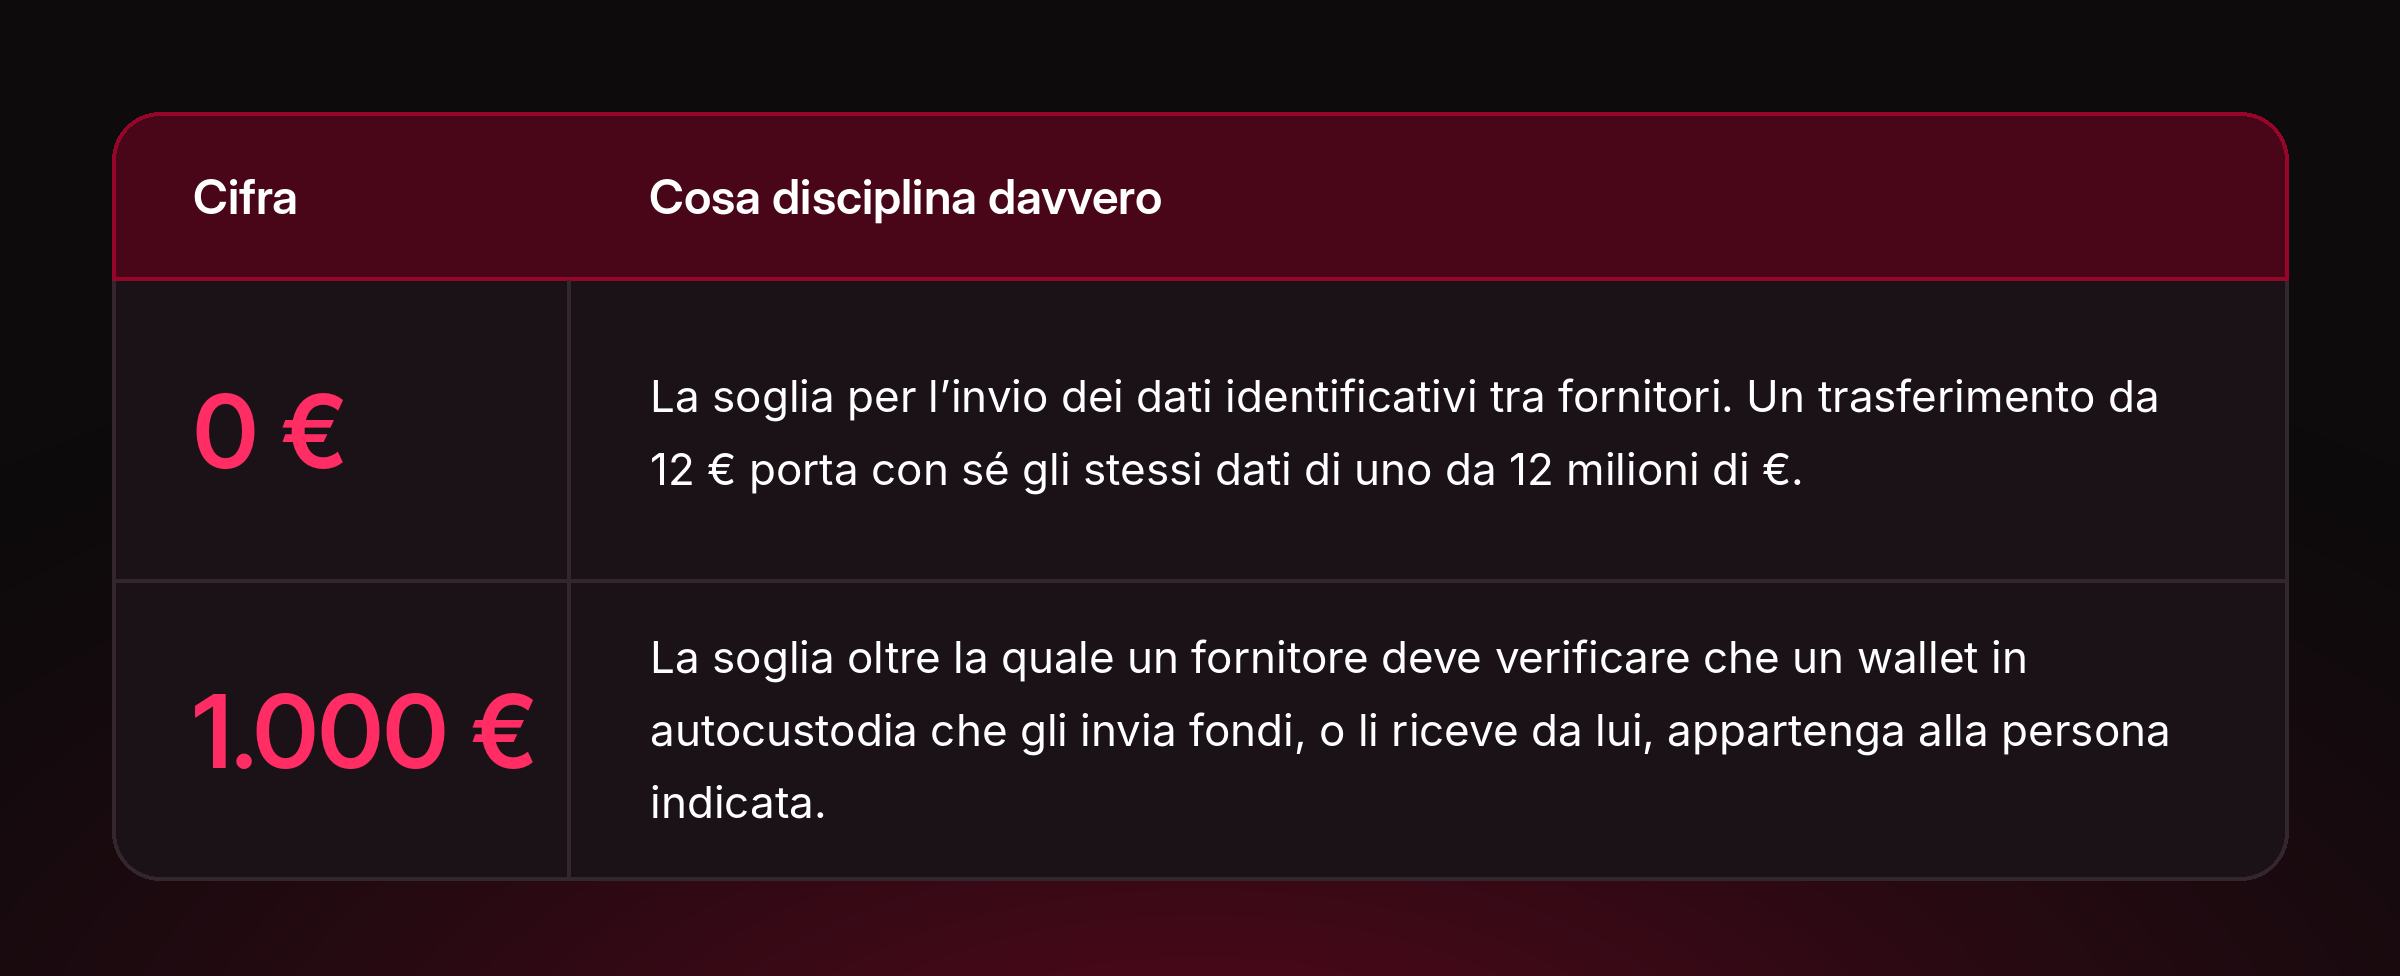
La soglia zero rende la versione dell'UE l'implementazione più rigorosa della Travel Rule ovunque. La cifra di 1.000 € viene spesso citata come soglia, ma regola un controllo separato: al di sopra di essa, il fornitore deve adottare misure adeguate per confermare chi possiede il wallet, solitamente tramite una piccola transazione di prova (un "test Satoshi") o un messaggio firmato.
È altrettanto importante ciò che la norma non copre. Sono esclusi dal suo ambito:
- I trasferimenti tra due wallet in autocustodia, senza il coinvolgimento di alcun fornitore.
- Le aziende che accettano Bitcoin per i propri beni o servizi, a condizione che non detengano o spostino criptovalute per conto terzi.
La Travel Rule disciplina gli intermediari. Ecco perché, per un'azienda, la scelta dell'intermediario finisce per determinare quanto la norma incida sulla propria attività.
Concetto chiave: la Travel Rule si applica ai fornitori, non ai commercianti o ai privati. Nell'UE copre ogni trasferimento tra fornitori, indipendentemente dall'importo, e aggiunge un controllo sulla proprietà del wallet sopra i 1.000 € quando è coinvolta l'autocustodia.
Cosa è cambiato con il MiCA?
Il MiCA e il TFR vengono spesso menzionati insieme, ma svolgono funzioni diverse:
- Il MiCA stabilisce chi è autorizzato a offrire servizi di cripto-attività nell'UE.
- Il TFR disciplina ciò che deve avvenire per ogni trasferimento gestito da tali fornitori.
Un fornitore deve soddisfare entrambi i requisiti.
Fino a quest'estate, molte aziende europee accettavano Bitcoin tramite fornitori operanti in base a registrazioni nazionali e regimi transitori che variavano da uno Stato membro all'altro. Tale periodo si è concluso il 1° luglio 2026. Un fornitore privo di un'autorizzazione MiCA non può più servire clienti dell'UE e la presentazione di una domanda non è più sufficiente. I fornitori autorizzati sono soggetti agli stessi obblighi antiriciclaggio delle banche. Il Travel Rule è in vigore da dicembre 2024; ciò che è cambiato è che ora ogni fornitore è sottoposto a vigilanza in merito.
Per un'azienda che accetta Bitcoin, ne conseguono due aspetti:
- I suoi obblighi diretti sono rimasti pressoché invariati. Un commerciante che riceve pagamenti per beni o servizi non è un CASP.
- Gli obblighi del suo fornitore sono cambiati e i relativi effetti possono ripercuotersi sull'attività. Se i pagamenti dei clienti arrivano su un conto presso un exchange o un altro servizio di custodia, tale fornitore è tenuto a ottenere informazioni sul mittente e a verificare le informazioni ricevute da altri fornitori prima di rendere disponibili i fondi.
Le stablecoin non fanno eccezione. Il MiCA ha introdotto un regime specifico per gli emittenti di stablecoin in euro e dollari, ma un pagamento in USDC tra due fornitori comporta esattamente gli stessi dati del Travel Rule di un pagamento in Bitcoin. Cambiare l'asset non cambia la documentazione necessaria.
Punti chiave: Dal 1° luglio 2026, ogni fornitore che serve clienti nell'UE deve essere autorizzato dal MiCA ed è soggetto alla vigilanza sul Travel Rule. Gli obblighi del commerciante rimangono in gran parte invariati, ma quelli del suo fornitore no, e ciò vale sia per Bitcoin che per le stablecoin.
Perché i conti di custodia rendono complicata l'accettazione di Bitcoin?
La maggior parte delle aziende che oggi accetta Bitcoin lo riceve su un conto di cui non detiene le chiavi: un conto exchange, un wallet Lightning custodial o un processore di pagamento che trattiene i fondi prima di versarli. Ognuno di questi è un CASP e deve applicare il Travel Rule ai trasferimenti ricevuti per conto dell'azienda. Le modalità variano a seconda del fornitore, ma le difficoltà tendono a manifestarsi in tre ambiti.
Ai clienti può essere richiesta la propria identità. Quando un cliente paga dal proprio wallet verso il conto di custodia di un commerciante, il fornitore del commerciante è tenuto a ottenere informazioni sul mittente. A seconda del fornitore, ciò può significare richiedere al cliente il nome, il paese di residenza o altro, senza alcuna soglia minima. Per una fattura B2B di importo elevato, dove l'azienda conosce già il proprio cliente, la procedura è gestibile. Per un bar, un negozio o un e-commerce è molto più difficile: è il "problema del panettiere" descritto da Prashanth. Un caso molto discusso quest'anno ha evidenziato lo stesso punto dal lato opposto: qualcuno ha ricevuto una "zap" su un indirizzo Lightning custodial e, secondo quanto riferito, gli è stato chiesto di dichiarare chi l'avesse inviata.
I pagamenti di importo elevato e Lightning possono raggiungere dei limiti. Oltre i 1.000 € da un wallet non custodial, il fornitore deve valutare se tale wallet appartenga alla persona indicata. Un test Satoshi o un messaggio firmato sono soluzioni ragionevoli quando un cliente sposta le proprie monete. Al momento del pagamento, tuttavia, risultano poco pratici e alcuni fornitori reagiscono imponendo limiti o rifiutando tali transazioni. Lightning incorre nello stesso limite. Il modello di messaggistica standard della Travel Rule si basa su un ID transazione on-chain e un indirizzo di destinazione, che un pagamento Lightning non produce, e molti strumenti di conformità non lo supportano. Di conseguenza, molti fornitori custodial non inviano le informazioni previste dalla Travel Rule con i pagamenti Lightning. Il fornitore ricevente tratta quindi il pagamento come proveniente da un wallet non custodial, che lo limita a 1.000 € a meno che il mittente non effettui un'ulteriore verifica.
I pagamenti possono essere bloccati. Un fornitore che riceve un trasferimento privo delle informazioni richieste può bloccarlo, richiedere i dati mancanti o restituirlo. I dati del settore suggeriscono che questa pratica sia diventata più comune: il sondaggio annuale di Notabene sui fornitori di servizi di asset virtuali ha registrato un aumento del 431% su base annua dei fornitori che bloccano i prelievi fino alla conferma dei dettagli del beneficiario, con circa un caso su cinque in cui i depositi vengono restituiti quando i dati del mittente non arrivano. Per l'esercente, può sembrare denaro uscito dal wallet del cliente ma mai arrivato: una vendita non finalizzata, con scarso controllo sui tempi di risoluzione.
Tecnicamente, nulla di tutto ciò rappresenta un obbligo legale per l'esercente. La responsabilità ricade sul fornitore, ma sono l'esercente e il cliente a subirne le conseguenze. Si tratta quindi meno di una questione di burocrazia e più di come vengono ricevuti i pagamenti in prima istanza.
Punti chiave: Ricevere fondi su un conto custodial può significare dover chiedere ai clienti dati personali, scontrarsi con limiti su pagamenti elevati o Lightning e attendere lo sblocco dei fondi. L'obbligo spetta al fornitore; l'attrito è avvertito dall'esercente.
L'approccio di Bringin Business
Bringin Business unisce servizi bancari in euro e Bitcoin in self-custody in un unico conto, in modo che un'azienda possa accettare Bitcoin, gestirlo e convertirlo in euro quando necessario, senza dover assemblare una serie di strumenti separati. La Travel Rule è il motivo per cui questo design è importante oggi. La norma si applica quando i fondi transitano tra un fornitore regolamentato e il mondo esterno, mentre i trasferimenti tra wallet non custodial senza il coinvolgimento di un fornitore esulano dal suo ambito. Mantenere i Bitcoin dell'azienda in self-custody, affiancati da servizi bancari in euro, serve a limitare gli adempimenti normativi ai soli punti in cui sono facili da gestire.
Il conto è strutturato su due livelli.
Un conto in euro a nome della tua azienda, disponibile da oggi. Ogni azienda ottiene un IBAN dedicato a proprio nome, con un exchange integrato, in modo che i Bitcoin possano essere venduti in euro e inviati alla banca dell'azienda tramite SEPA o SEPA Instant. Poiché il denaro si sposta tra due conti di proprietà dell'azienda, la banca rileva un trasferimento tra conti della stessa entità anziché un pagamento da un exchange di criptovalute. Questa struttura può contribuire a ridurre l'attrito bancario associato ai pagamenti provenienti da exchange di terze parti.
Wallet operativi. Le aziende che detengono Bitcoin tendono a riscontrare gli stessi problemi operativi: una sola persona in possesso delle chiavi, nessuna separazione tra tesoreria e spese quotidiane e nessun modo pulito per fornire al team o a un contabile l'accesso necessario senza cedere il controllo. I Wallet operativi sono costruiti esattamente per questo, con operazioni e sicurezza progettate fin dall'inizio anziché aggiunte in un secondo momento.
Ogni Operational Wallet è basato su Turnkey. Le chiavi vengono generate e archiviate all'interno di enclave sicure di Turnkey, ambienti hardware isolati nel cloud che funzionano come un hardware wallet: le chiavi non lasciano mai l'enclave e possono essere utilizzate solo per firmare. Ogni firma deve essere autorizzata da te, utilizzando la tua passkey. Inoltre, le aziende possono:
- Detenere e inviare Bitcoin on-chain, oppure pagare istantaneamente tramite Lightning con Spark.
- Mantenere la tesoreria separata dai wallet operativi quotidiani, richiedendo approvazioni multiple prima di spostare i fondi della tesoreria.
- Definire politiche chiare su chi può fare cosa, in modo che un contabile possa visualizzare i saldi ed esportare gli estratti conto senza poter spostare nemmeno un singolo sat.
Il collegamento tra i due livelli è dove viene svolto il lavoro di conformità. Quando i fondi si spostano tra il tuo IBAN e il tuo wallet self-custody:
- La stessa azienda è presente su entrambi i lati del trasferimento, quindi mittente e destinatario sono già noti.
- La proprietà del wallet può essere dimostrata crittograficamente, anziché verificata con un trasferimento di Satoshi.
- Le informazioni richieste dalla normativa possono essere gestite in background, senza moduli o transazioni di prova.
Per l'utente, è progettato per dare la sensazione di spostare fondi all'interno di un unico conto.
In pratica: dal pagamento agli euro
Accettazione. Un cliente che paga dal proprio wallet al tuo wallet self-custody effettua un trasferimento wallet-to-wallet, senza alcun intermediario. Ciò significa:
- Nessun intermediario che richieda i dati al tuo cliente.
- Nessun pagamento trattenuto per controlli prima che ti raggiunga.
- Nessun importo minimo: un singolo sat, una mancia o uno zap da Nostr arrivano allo stesso modo.
Come ha detto Prashanth durante la chiamata, non c'è nulla tra il momento in cui il cliente preme invio e il momento in cui i fondi arrivano nel tuo self-custody.
Se invece un cliente paga da un conto exchange, il suo provider applica i propri controlli sul proprio lato del trasferimento.
Gestione. I Bitcoin che detieni rimangono in self-custody, con l'accesso condiviso tra il team in base alle politiche che hai impostato e la tesoreria tenuta separata dai fondi quotidiani.
Conversione. Quando hai bisogno di euro, per una fattura, un fornitore o le buste paga, trasferisci i Bitcoin sul tuo conto Bringin e li vendi. La parte regolamentata del processo avviene tra due conti a tuo nome e gli euro arrivano sul tuo conto bancario come un bonifico effettuato da te stesso.
Punti chiave: Bringin Business Conserva Bitcoin in autocustodia ed euro in un conto a tuo nome. Le operazioni regolamentate avvengono tra due conti di tua proprietà, così i clienti possono pagare dai propri wallet senza dover fornire la propria identità. Il conto in euro è già attivo; i wallet operativi sono in fase di rilascio.
Integrazione con gli strumenti già utilizzati dai commercianti
La maggior parte dei commercianti non accetta Bitcoin tramite una schermata del wallet, ma attraverso una cassa, un'app POS o una fattura. Bringin Business si collega a BTCPay Server e Coinsnap, due strumenti di pagamento già utilizzati da molti commercianti europei, affinché i clienti possano continuare a pagare come hanno sempre fatto. Collaboriamo inoltre con strumenti di pagamento verificati come Zaprite, puntando a integrazioni native che includano nei rendiconti tutto ciò di cui un contabile ha bisogno.
L'obiettivo più ampio è semplificare l'infrastruttura. Un'attività tipica si basa su una banca, un processore di carte e un software di contabilità. Aggiungere Bitcoin solitamente ha significato aggiungere:
- un wallet e un exchange
- uno strumento di pagamento Bitcoin e un nodo Lightning
- uno strumento per la tassazione delle criptovalute e script per riconciliare il tutto
Bringin Business è progettato per riunire wallet, servizi bancari in euro, exchange e Lightning in un unico conto, affiancandosi agli strumenti già in uso, con il livello wallet che completa il quadro man mano che viene rilasciato.
Uno dei nostri primi utenti ha descritto così il problema che risolviamo:
"Accettare pagamenti in Bitcoin dai clienti è semplice. Il problema con le banche tradizionali sorge quando serve una soluzione di off-ramp per utilizzare i BTC guadagnati. Come azienda che riceve pagamenti e ricompense dal mining in Bitcoin, ma che deve anche pagare i fornitori in entrambi i mondi, fiat e Bitcoin, aspettavo una soluzione come Bringin. Mi permette di concentrarmi sulla mia attività e non sui questionari di conformità delle banche."
- 20Plus1
Cosa significa questo per le aziende europee
La Travel Rule non sparirà. Il GAFI ha rivisto la Raccomandazione 16 nel giugno 2025, i paesi hanno tempo fino alla fine del 2030 per implementarla e le soglie in tutto il mondo si sono mosse in un'unica direzione. Le aziende che vogliono accettare Bitcoin in Europa hanno bisogno di una configurazione che lavori con la normativa, non aggirandola.
Bringin Business è costruito per questo: accettare Bitcoin con meno attriti, spostarsi tra Bitcoin ed euro tramite un conto a proprio nome e gestire Bitcoin come un'azienda richiede, con autocustodia, accesso condiviso e una tesoreria separata.
Bringin Business è in beta pubblica, con accesso aperto alle aziende su invito.
Richiedi l'accesso su invito
----------------------------------------------------------------------------------------
Questo articolo fornisce informazioni di carattere generale e non costituisce consulenza legale. I requisiti normativi variano a seconda dello Stato membro e sono soggetti a modifiche nel tempo.
