

Para las empresas que aceptan Bitcoin en Europa, los pagos se han vuelto más difíciles de gestionar. Desde que el periodo transitorio de MiCA finalizó el 1 de julio de 2026, todos los proveedores que prestan servicios a clientes de la UE deben estar plenamente autorizados y aplicar la Regla de Transferencia de Fondos (Travel Rule) de la UE: recopilar y transmitir información específica sobre las transferencias de criptoactivos que gestionan.
Este artículo explica qué exige la norma, dónde genera fricción para las empresas y cómo Bringin Business combina la banca en euros y la autocustodia de Bitcoin para que seguir aceptando Bitcoin sea sencillo.
Durante la mayor parte de la historia de Bitcoin en Europa, aceptarlo como empresa era una cuestión técnica: qué monedero elegir, qué herramienta de pago utilizar o si ejecutar un nodo Lightning. Desde este verano, se ha convertido también en una cuestión normativa.
La Regla de Transferencia de Fondos fue redactada para intermediarios, no para tiendas, consultores o comercios online. Sin embargo, dependiendo de cómo una empresa reciba los pagos, parte de su fricción llega hasta el comerciante y el cliente que está frente al mostrador. En la llamada de lanzamiento de Bringin Business recientemente, nuestro fundador Prashanth Chandrashekar lo describió con una frase: imagina que vas a comprar una barra de pan a una panadería y te piden tu nombre y tu dirección.
Qué es la Regla de Transferencia de Fondos
La Regla de Transferencia de Fondos no es un invento de las criptomonedas. Comenzó como una norma bancaria: cuando un banco envía una transferencia, la información sobre el remitente y el destinatario viaja con el dinero, de modo que los investigadores puedan seguir un pago a través de varias instituciones sin perder el rastro. El Grupo de Acción Financiera Internacional (GAFI) la incluyó en sus estándares globales como la Recomendación 16 y, en junio de 2019, la extendió a los activos virtuales.
El GAFI no crea leyes. Establece estándares, y cada país decide cómo legislarlos. En la UE, esa legislación es el Reglamento (UE) 2023/1113, el Reglamento relativo a la información que acompaña a las transferencias de fondos (TFR), que se aplica a las transferencias de criptoactivos desde el 30 de diciembre de 2024. Las directrices de la Autoridad Bancaria Europea sobre la Regla de Transferencia de Fondos (EBA/GL/2024/11) establecen cómo se espera que los proveedores la apliquen en la práctica.
La norma vincula a los proveedores, no a las personas. Los exchanges, monederos custodiados, brokers y procesadores de pagos con criptomonedas, conocidos en la legislación de la UE como Proveedores de Servicios de Criptoactivos (CASP), deben adjuntar información que identifique al remitente y al destinatario en las transferencias que envían, y verificarla en las que reciben.
Esta información viaja junto con la transacción a través de sistemas de mensajería independientes entre proveedores. Nada de esto se escribe en la cadena de bloques (blockchain) y los registros se conservan durante cinco años.
Dos cifras causan la mayor parte de la confusión en torno a esta norma.
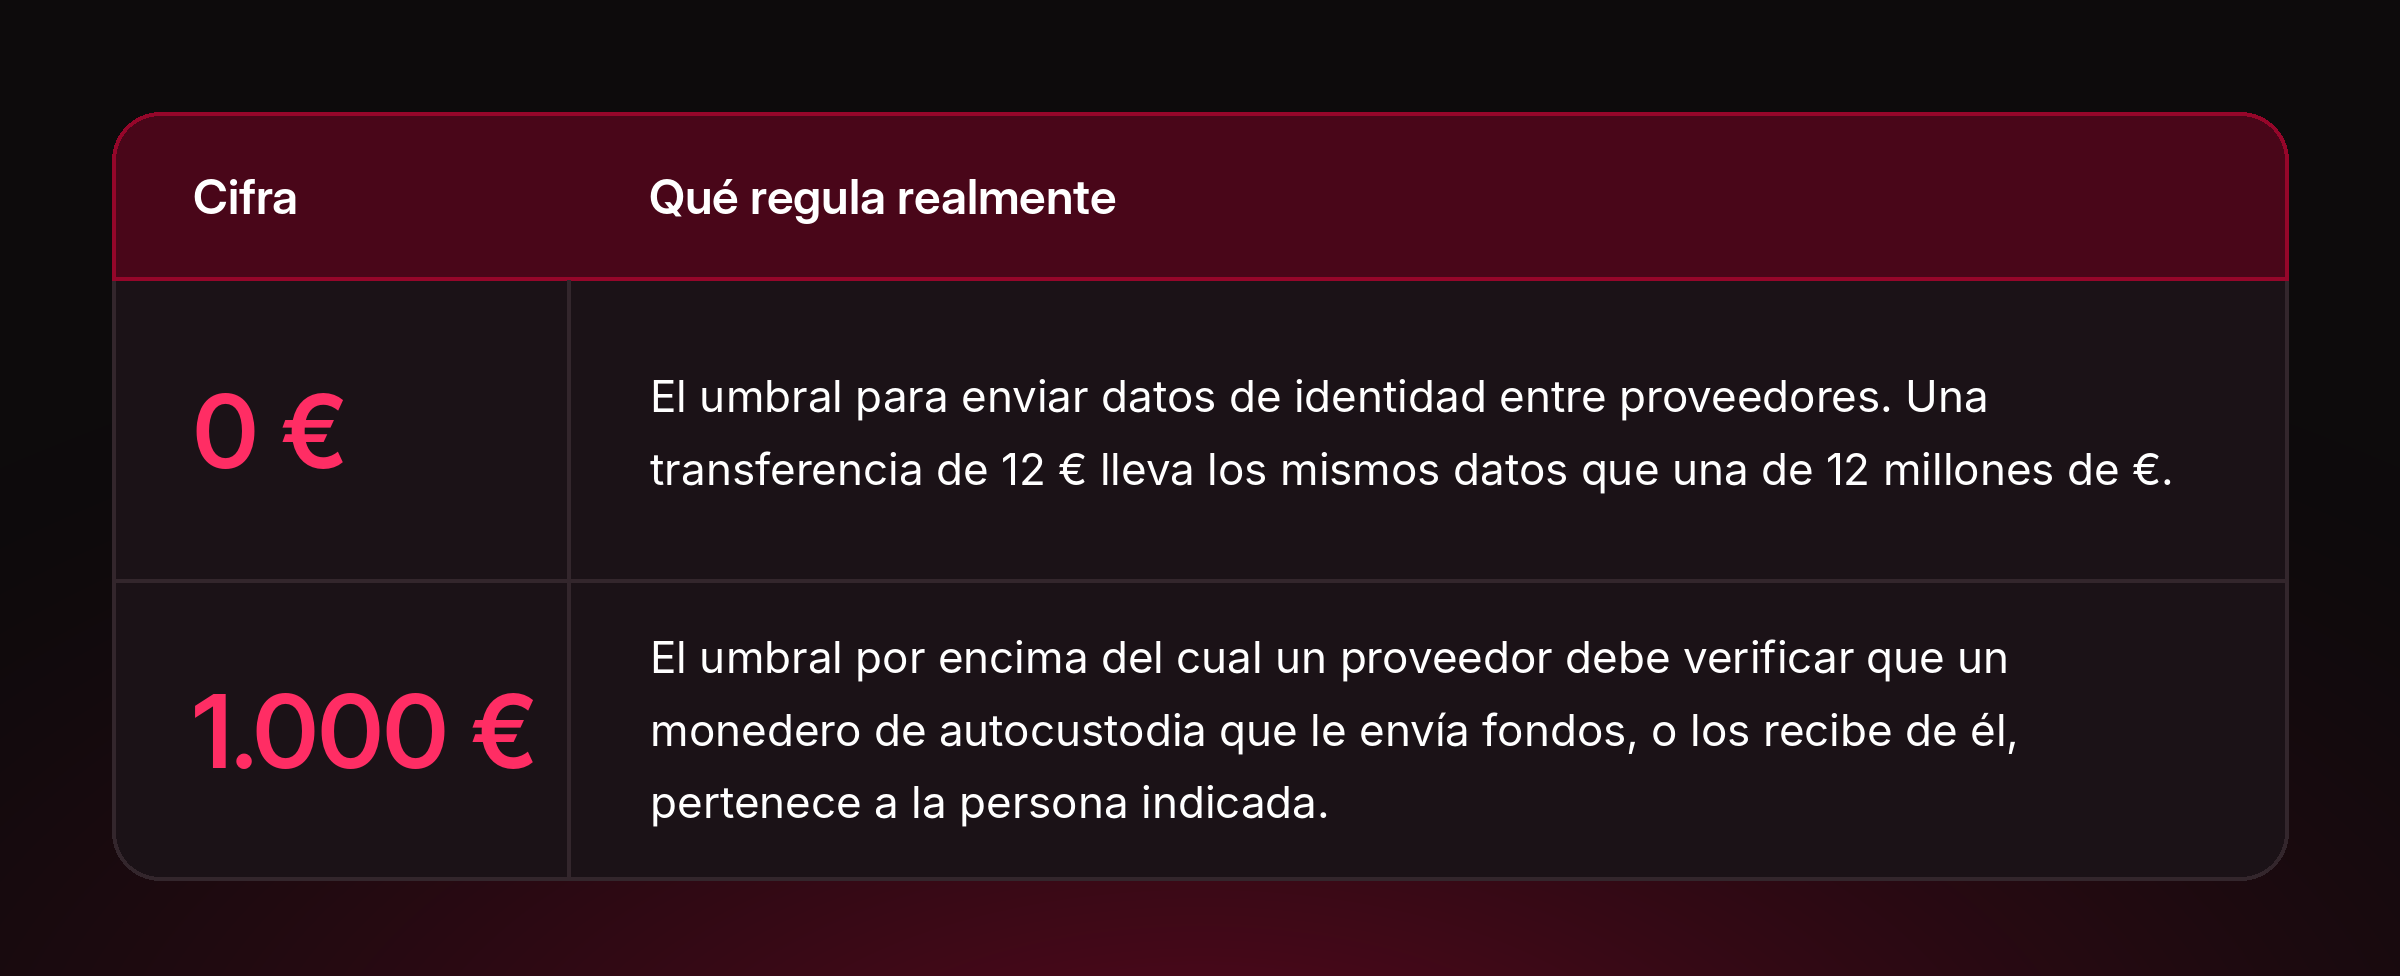
El umbral de cero hace que la versión de la UE sea la implementación más estricta de la Regla de Transferencia de Fondos en cualquier lugar. La cifra de 1.000 € se cita a menudo como el umbral, pero esta rige una verificación distinta: por encima de esa cantidad, el proveedor debe tomar medidas adecuadas para confirmar quién es el propietario del monedero, generalmente mediante una pequeña transacción de prueba (una "prueba Satoshi") o un mensaje firmado.
Lo que la norma no alcanza es igual de importante. Fuera de su ámbito se encuentran:
- Las transferencias entre dos monederos de autocustodia, sin la intervención de ningún proveedor.
- Las empresas que aceptan Bitcoin por sus bienes o servicios, siempre que no mantengan ni muevan criptomonedas en nombre de terceros.
La Regla de Transferencia de Fondos regula a los intermediarios. Por eso, para una empresa, la elección del intermediario termina decidiendo cuánto le afecta la norma.
Conclusión clave: La Regla de Transferencia de Fondos se aplica a los proveedores, no a los comerciantes ni a los particulares. En la UE, cubre todas las transferencias entre proveedores, independientemente del importe, y añade una verificación de propiedad del monedero por encima de los 1.000 € cuando hay autocustodia de por medio.
¿Qué ha cambiado con MiCA?
A menudo se menciona a MiCA y al TFR al mismo tiempo, pero cumplen funciones distintas:
- MiCA decide quién tiene permiso para ofrecer servicios de criptoactivos en la UE.
- El TFR regula lo que debe suceder en cada transferencia que gestionan dichos proveedores.
Un proveedor debe cumplir con ambos.
Hasta este verano, muchas empresas europeas aceptaban Bitcoin a través de proveedores que operaban bajo registros nacionales y acuerdos transitorios que variaban de un Estado miembro a otro. Ese periodo finalizó el 1 de julio de 2026. Un proveedor sin una autorización MiCA concedida ya no puede prestar servicios a clientes de la UE, y presentar una solicitud ya no es suficiente. Los proveedores autorizados se enfrentan a los mismos requisitos contra el blanqueo de capitales que los bancos. La Regla de Viaje (Travel Rule) en sí misma se aplica desde diciembre de 2024; lo que ha cambiado es que ahora todos los proveedores están supervisados para cumplirla.
Para una empresa que acepta Bitcoin, se derivan dos consecuencias:
- Sus propias obligaciones apenas han cambiado. Un comerciante que acepta pagos por bienes o servicios no es un CASP.
- Las obligaciones de su proveedor sí han cambiado, y sus efectos pueden repercutir en el negocio. Si los pagos de los clientes llegan a una cuenta en un exchange u otro servicio de custodia, dicho proveedor está obligado a obtener información sobre el remitente y a verificar la información que recibe de otros proveedores antes de poner los fondos a disposición.
Las stablecoins no son una excepción. MiCA otorgó a las stablecoins vinculadas al euro y al dólar su propio régimen para los emisores, pero un pago en USDC entre dos proveedores conlleva exactamente los mismos datos de la Regla de Viaje que un pago en Bitcoin. Cambiar el activo no cambia el papeleo.
Conclusión clave: Desde el 1 de julio de 2026, todo proveedor que preste servicios a clientes de la UE debe estar autorizado por MiCA y está supervisado bajo la Regla de Viaje. Las obligaciones propias de un comerciante apenas han cambiado, pero las de su proveedor no, y esto se aplica tanto a Bitcoin como a las stablecoins.
¿Por qué las cuentas de custodia hacen que aceptar Bitcoin sea complicado?
La mayoría de las empresas que aceptan Bitcoin hoy en día lo reciben en una cuenta cuyas claves no poseen: una cuenta de exchange, un monedero Lightning con custodia o un procesador de pagos que retiene los fondos antes de transferirlos. Cada uno de estos es un CASP y debe aplicar la Regla de Viaje a las transferencias que recibe en nombre de la empresa. Cómo se desarrolla esto varía según el proveedor, pero la fricción suele aparecer en tres puntos.
A los clientes se les puede preguntar quiénes son. Cuando un cliente paga desde su propio monedero a la cuenta de custodia de un comerciante, el proveedor del comerciante está obligado a obtener información sobre el remitente. Dependiendo del proveedor, esto puede significar solicitar al cliente su nombre, país de residencia o más, sin un importe mínimo. Para una factura B2B grande, donde la empresa ya conoce a su cliente, esto es manejable. Para una cafetería, una tienda o un comercio online es mucho más difícil, y es el problema de la panadería que describió Prashanth. Un caso muy difundido este año ilustró el mismo punto desde el otro lado: alguien recibió un "zap" en una dirección Lightning con custodia y, según se informó, se le pidió que declarara quién lo había enviado.
Los pagos más grandes y Lightning pueden alcanzar límites. Por encima de los 1000 € desde una billetera de autocustodia, el proveedor debe evaluar si dicha billetera pertenece a la persona indicada. Una prueba de Satoshi o un mensaje firmado son razonables cuando un cliente mueve sus propias monedas. En el proceso de pago (checkout), esto resulta poco práctico, por lo que algunos proveedores responden imponiendo límites o rechazando dichos pagos. Lightning se enfrenta al mismo límite. El modelo estándar de mensajería de la Travel Rule se basa en un ID de transacción en la cadena (on-chain) y una dirección de destino, algo que un pago Lightning no genera, y muchas herramientas de cumplimiento no lo admiten. Como resultado, muchos proveedores de custodia no envían la información de la Travel Rule con los pagos Lightning. El proveedor receptor trata entonces el pago como si proviniera de una billetera de autocustodia, lo que lo limita a 1000 € a menos que el remitente pase por una verificación adicional.
Los pagos pueden quedar retenidos. Un proveedor que recibe una transferencia sin la información requerida puede retenerla, solicitar los datos faltantes o devolverla. Los datos del sector sugieren que esto se ha vuelto más común: la encuesta anual de Notabene a proveedores de servicios de activos virtuales registró un aumento interanual del 431 % en proveedores que bloquean retiros hasta que se confirman los detalles del beneficiario, y alrededor de uno de cada cinco devuelve los depósitos cuando no llegan los datos del remitente. Para el comerciante, esto puede parecer dinero que ha salido de la billetera del cliente pero que no ha llegado: una venta que no se liquida, sin apenas control sobre cuándo lo hará.
Estrictamente hablando, nada de esto es una obligación legal del comerciante. Recae sobre el proveedor, pero son el comerciante y el cliente quienes sufren las consecuencias. Esto lo convierte menos en una cuestión de papeleo y más en una cuestión de cómo se reciben los pagos en primer lugar.
Conclusión clave: Recibir fondos en una cuenta de custodia puede implicar solicitar datos personales a los clientes, enfrentarse a límites en pagos grandes o Lightning, y esperar por fondos retenidos. La obligación recae en el proveedor; la fricción la siente el comerciante.
Cómo lo aborda Bringin Business
Bringin Business combina la banca en euros y la autocustodia de Bitcoin en una sola cuenta, para que una empresa pueda aceptar Bitcoin, gestionarlo y convertirlo a euros cuando lo necesite, sin tener que reunir un conjunto de herramientas separadas. La Travel Rule es la razón por la que ese diseño es importante ahora. La norma se aplica cuando los fondos cruzan entre un proveedor regulado y el mundo exterior, mientras que las transferencias entre billeteras de autocustodia sin la intervención de un proveedor quedan fuera de su alcance. Mantener el Bitcoin de una empresa en autocustodia, junto con la banca en euros, tiene como objetivo limitar los pasos regulados a aquellos puntos donde son fáciles de gestionar.
La cuenta está construida en dos niveles.
Una cuenta en euros a nombre de su empresa, disponible hoy mismo. Cada empresa obtiene un IBAN dedicado a su propio nombre, con una plataforma de intercambio al lado, para que el Bitcoin pueda venderse a euros y enviarse al banco de la empresa mediante SEPA o SEPA Instant. Debido a que el dinero se mueve entre dos cuentas que posee la empresa, su banco ve una transferencia de primera parte en lugar de un pago proveniente de un exchange de criptomonedas. Esta estructura puede ayudar a reducir la fricción bancaria asociada con los pagos de exchanges de criptomonedas de terceros.
Billeteras operativas. Las empresas que poseen Bitcoin tienden a encontrarse con los mismos problemas operativos: una sola persona con las claves, sin separación entre la tesorería y los gastos diarios, y sin una forma clara de dar al equipo o a un contable el acceso que necesitan sin ceder el control. Las Billeteras operativas están diseñadas exactamente para eso, con operaciones y seguridad integradas desde el principio en lugar de añadirse después.
Cada Operational Wallet está construida sobre Turnkey. Las claves se generan y almacenan dentro de los enclaves seguros de Turnkey, entornos de hardware aislados en la nube que funcionan como una billetera de hardware: las claves nunca abandonan el enclave y solo pueden utilizarse para firmar. Cada firma debe ser autorizada por usted mediante su passkey. Además, las empresas pueden:
- Mantener y enviar Bitcoin on-chain, o pagar al instante a través de Lightning mediante Spark.
- Mantener la tesorería separada de las billeteras operativas diarias, requiriendo múltiples aprobaciones antes de mover fondos de la tesorería.
- Establecer políticas claras sobre quién puede hacer qué, de modo que un contable pueda ver saldos y exportar estados de cuenta sin poder mover ni un solo sat.
El vínculo entre ambas capas es donde se realiza el trabajo de cumplimiento. Cuando los fondos se mueven entre su IBAN y su billetera de autocustodia:
- La misma empresa está en ambos lados de la transferencia, por lo que el remitente y el destinatario ya son conocidos.
- La propiedad de la billetera puede probarse criptográficamente, en lugar de verificarse con una transferencia de satoshis.
- La información requerida por la norma puede gestionarse en segundo plano, sin formularios ni transacciones de prueba.
Para el usuario, está diseñado para que se sienta como mover fondos dentro de una misma cuenta.
En la práctica: del pago a euros
Aceptación. Un cliente que paga desde su propia billetera a su billetera de autocustodia realiza una transferencia de billetera a billetera, sin intermediarios. Esto significa:
- Ningún intermediario solicitando los datos de su cliente.
- Ningún pago retenido para verificaciones antes de que llegue a usted.
- Sin importe mínimo: un solo sat, una propina o un zap de Nostr llegan de la misma manera.
Como dijo Prashanth en la llamada, no hay nada entre el momento en que el cliente pulsa enviar y el momento en que los fondos llegan a su autocustodia.
Si un cliente paga desde una cuenta de exchange, su proveedor aplica sus propias verificaciones en su lado de la transferencia.
Gestión. El Bitcoin que usted conserva permanece en autocustodia, con acceso compartido entre el equipo según las políticas que usted establezca, y la tesorería mantenida por separado de los fondos diarios.
Conversión. Cuando necesites euros para una factura, un proveedor o una nómina, transfiere Bitcoin a tu cuenta de Bringin y véndelo. La parte regulada del proceso ocurre entre dos cuentas a tu nombre, y los euros llegan a tu banco como una transferencia realizada por ti mismo.
Conclusión clave: Bringin Business mantiene Bitcoin en autocustodia y euros en una cuenta a su nombre. Los pasos regulados se realizan entre dos cuentas de su propiedad, por lo que los clientes pueden pagar desde sus propias billeteras sin que se les pregunte quiénes son. La cuenta en euros ya está operativa; las Billeteras Operativas se están implementando ahora.
Trabajando con las herramientas que los comercios ya utilizan
La mayoría de los comercios no aceptan Bitcoin desde la pantalla de una billetera. Lo hacen a través de una pasarela de pago, una aplicación de punto de venta o una factura. Bringin Business se conecta con BTCPay Server y Coinsnap, dos herramientas de pago que muchos comercios europeos ya utilizan, para que los clientes puedan seguir pagando como lo hacen hoy. También trabajamos con herramientas de pago verificadas como Zaprite, buscando integraciones nativas para que los extractos contengan lo que un contable necesita.
El objetivo general es simplificar la infraestructura. Una empresa típica opera con un banco, un procesador de tarjetas y una herramienta de contabilidad. Añadir Bitcoin normalmente ha significado añadir:
- una billetera y un exchange
- una herramienta de pago en Bitcoin y un nodo Lightning
- una herramienta de impuestos para criptomonedas y scripts para reconciliarlo todo
Bringin Business está diseñado para integrar la billetera, la banca en euros, el exchange y Lightning en una sola cuenta, junto a las herramientas que una empresa ya utiliza, completando ese panorama con la capa de billetera a medida que se implementa.
Uno de nuestros primeros usuarios describió el problema que resuelve:
"Aceptar pagos de clientes en Bitcoin es sencillo. El problema con los bancos tradicionales surge cuando necesitas una solución de salida para utilizar también los BTC ganados. Como empresa que recibe pagos y recompensas de minería en Bitcoin, pero que también necesita pagar a proveedores en ambos mundos, fiat y Bitcoin, estaba esperando una solución como Bringin. Me permite centrarme en mi negocio y no en los cuestionarios de cumplimiento de los bancos".
- 20Plus1
La situación actual para las empresas europeas
La Travel Rule no va a desaparecer. El GAFI revisó la Recomendación 16 en junio de 2025, los países tienen hasta finales de 2030 para implementarla y los umbrales en todo el mundo solo han ido en una dirección. Las empresas que quieran aceptar Bitcoin en Europa necesitan una configuración que trabaje con la norma en lugar de intentar sortearla.
Bringin Business está diseñado para ello: aceptar Bitcoin con menos fricción, mover fondos entre Bitcoin y euros a través de una cuenta a su nombre, y gestionar Bitcoin como una empresa necesita, con autocustodia, acceso compartido y una tesorería separada.
Bringin Business se encuentra en fase beta pública, con acceso abierto a empresas mediante invitación.
Solicitar acceso por invitación
----------------------------------------------------------------------------------------
Este artículo ofrece información general y no constituye asesoramiento legal. Los requisitos normativos varían según el estado miembro y cambian con el tiempo.
