

Für Unternehmen, die in Europa Bitcoin akzeptieren, ist die Abwicklung von Zahlungen komplizierter geworden. Seit dem Ende der MiCA-Übergangsfrist am 1. Juli 2026 muss jeder Anbieter, der EU-Kunden bedient, vollständig lizenziert sein. Zudem muss jeder die EU-Travel-Rule anwenden: das Erheben und Übermitteln spezifischer Informationen bei Krypto-Transfers, die er abwickelt.
Dieser Artikel erläutert, was die Regelung vorschreibt, wo sie für Unternehmen Reibungsverluste verursacht und wie Bringin Business Euro-Banking mit Bitcoin-Self-Custody verbindet, um die Akzeptanz von Bitcoin einfach zu halten.
Während der Großteil der Bitcoin-Geschichte in Europa war die geschäftliche Akzeptanz eine technische Frage: Welche Wallet, welches Zahlungstool, soll ein Lightning-Node betrieben werden? Seit diesem Sommer ist sie auch zu einer regulatorischen Frage geworden.
Die Travel Rule wurde für Intermediäre geschrieben, nicht für Geschäfte, Berater oder Online-Shops. Je nachdem, wie ein Unternehmen Zahlungen empfängt, wirkt sich die Komplexität jedoch auch auf den Händler und den Kunden an der Kasse aus. Während des Launch-Calls von Bringin Business beschrieb unser Gründer Prashanth Chandrashekar es kürzlich treffend: Stellen Sie sich vor, Sie kaufen ein Brot beim Bäcker und werden nach Ihrem Namen und Ihrer Wohnadresse gefragt.
Was die Travel Rule ist
Die Travel Rule ist keine Erfindung der Krypto-Welt. Sie begann als Bankenregulierung: Wenn eine Bank eine Überweisung tätigt, reisen Informationen über den Absender und den Empfänger mit dem Geld mit, damit Ermittler eine Zahlung über mehrere Institute hinweg verfolgen können, ohne die Spur zu verlieren. Die Financial Action Task Force (FATF) nahm dies als Empfehlung 16 in ihre globalen Standards auf und weitete sie im Juni 2019 auf virtuelle Vermögenswerte aus.
Die FATF erlässt keine Gesetze. Sie setzt Standards, und jedes Land entscheidet selbst über die Umsetzung. In der EU ist diese Gesetzgebung die Verordnung (EU) 2023/1113, die Geldtransferverordnung (TFR), die seit dem 30. Dezember 2024 für Krypto-Transfers gilt. Die Leitlinien der Europäischen Bankenaufsichtsbehörde zur Travel Rule (EBA/GL/2024/11) legen fest, wie Anbieter diese in der Praxis umsetzen sollen.
Die Regelung bindet Anbieter, nicht Privatpersonen. Börsen, Verwahr-Wallets, Broker und Krypto-Zahlungsdienstleister – im EU-Recht als Krypto-Dienstleister (CASPs) bezeichnet – müssen Informationen zur Identifizierung von Absender und Empfänger an die von ihnen gesendeten Transfers anhängen und diese bei eingehenden Transfers prüfen.
Diese Informationen werden parallel zur Transaktion über separate Nachrichtensysteme zwischen den Anbietern übertragen. Nichts davon wird auf der Blockchain gespeichert, und die Aufzeichnungen werden fünf Jahre lang aufbewahrt.
Zwei Zahlen sorgen für die meiste Verwirrung rund um die Regelung.
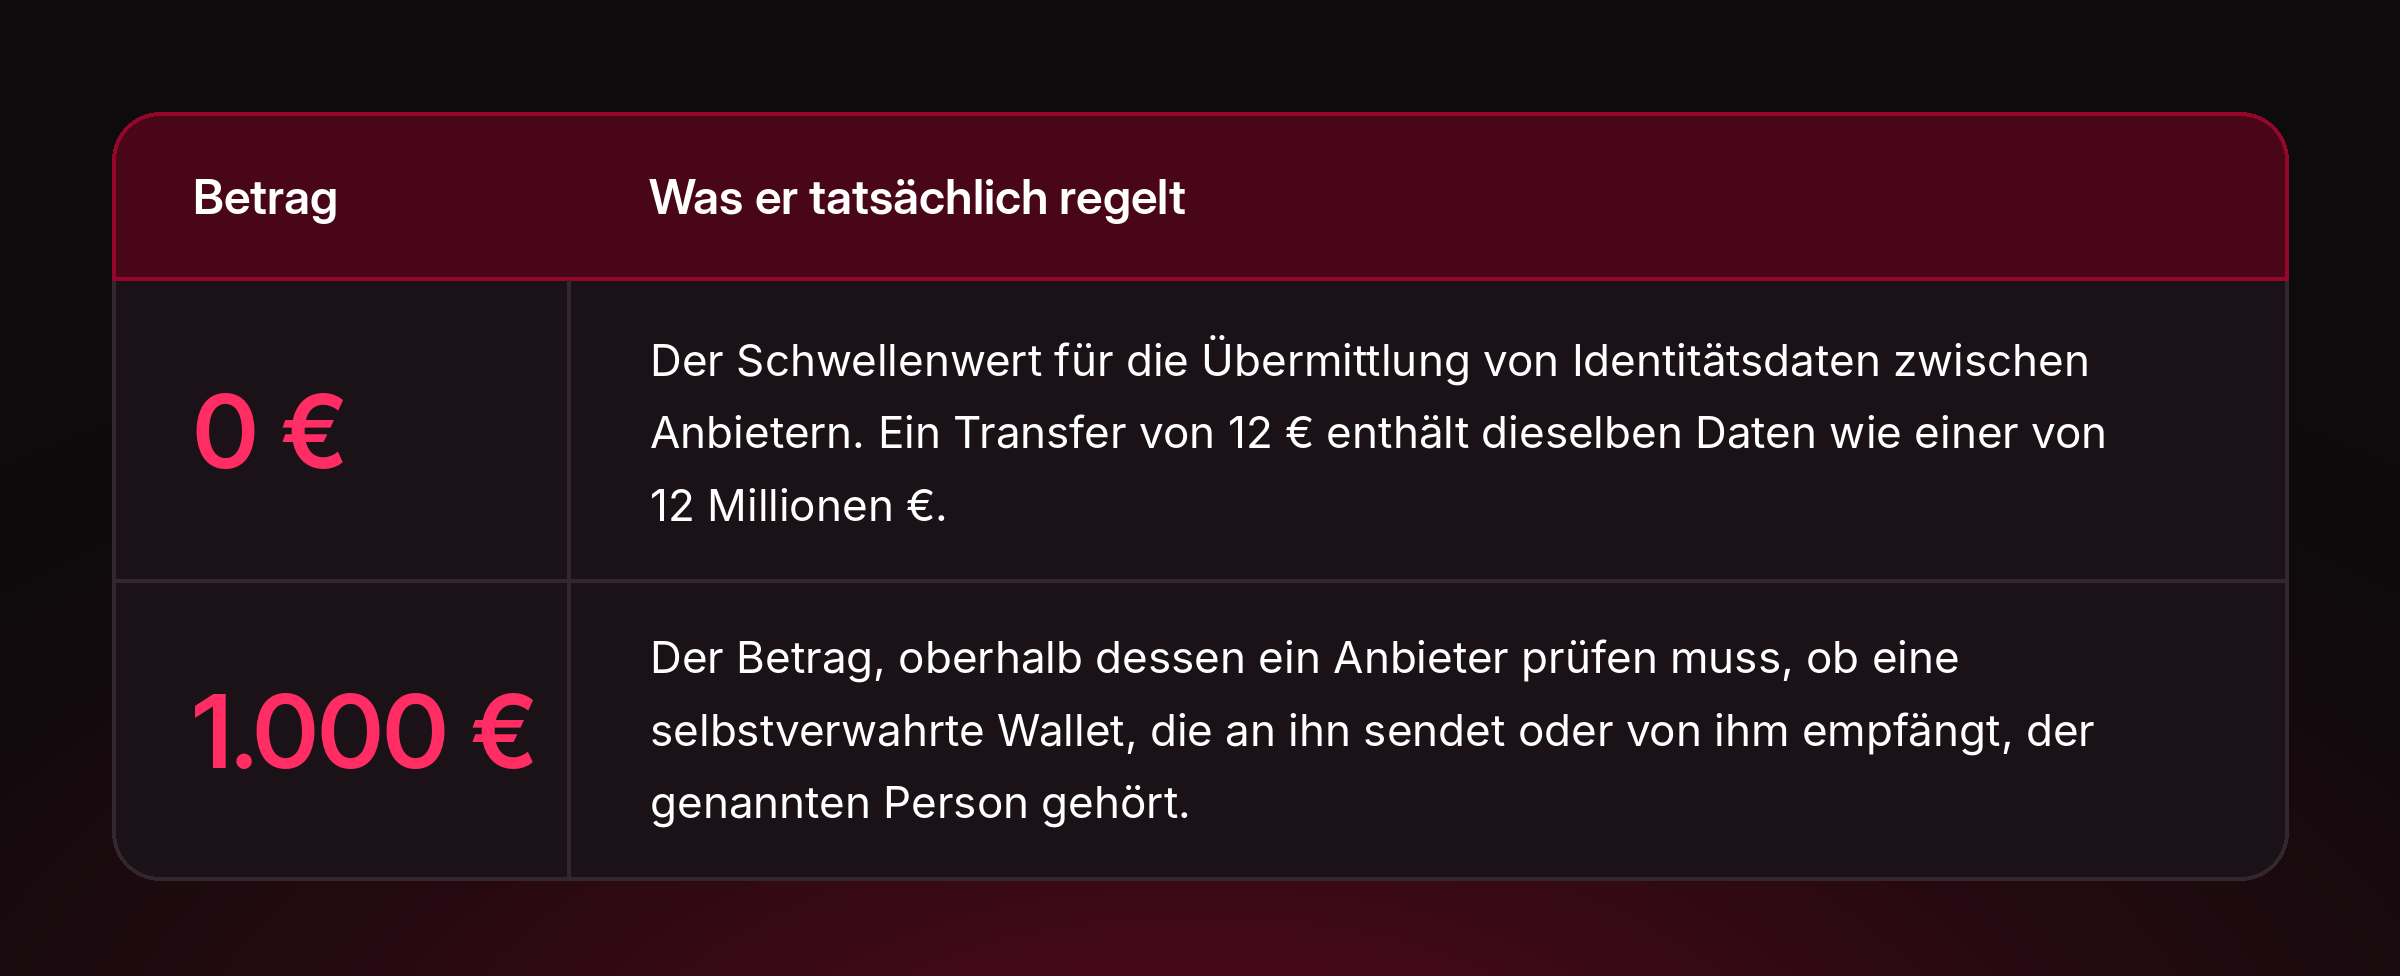
Die Null-Euro-Schwelle macht die EU-Version zur strengsten Umsetzung der Travel Rule weltweit. Der Betrag von 1.000 Euro wird oft als Schwellenwert genannt, regelt jedoch eine separate Prüfung: Oberhalb dieser Grenze muss der Anbieter angemessene Maßnahmen ergreifen, um den Inhaber der Wallet zu verifizieren, meist durch eine kleine Testtransaktion (einen „Satoshi-Test“) oder eine signierte Nachricht.
Ebenso wichtig ist, was die Regelung nicht betrifft. Außerhalb ihres Anwendungsbereichs liegen:
- Transfers zwischen zwei Self-Custody-Wallets, bei denen kein Anbieter involviert ist.
- Unternehmen, die Bitcoin für ihre Waren oder Dienstleistungen akzeptieren, solange sie keine Kryptowerte im Namen Dritter halten oder bewegen.
Die Travel Rule reguliert die Intermediäre. Deshalb entscheidet für ein Unternehmen die Wahl des Intermediärs letztlich darüber, wie stark es die Auswirkungen der Regelung spürt.
Wichtigste Erkenntnis: Die Travel Rule gilt für Anbieter, nicht für Händler oder Privatpersonen. In der EU deckt sie jeden Transfer zwischen Anbietern ab, unabhängig vom Betrag, und fügt bei Self-Custody-Beteiligung ab 1.000 Euro eine Prüfung der Wallet-Inhaberschaft hinzu.
Was hat sich durch MiCA geändert?
MiCA und die TFR werden oft in einem Atemzug genannt, erfüllen aber unterschiedliche Aufgaben:
- MiCA legt fest, wer in der EU Krypto-Dienstleistungen anbieten darf.
- Die TFR regelt, was bei jeder Übertragung, die diese Anbieter abwickeln, geschehen muss.
Ein Anbieter muss beide Anforderungen erfüllen.
Bis zu diesem Sommer akzeptierten viele europäische Unternehmen Bitcoin über Anbieter, die auf Basis nationaler Registrierungen und Übergangsregelungen tätig waren, welche sich von Mitgliedstaat zu Mitgliedstaat unterschieden. Dieser Zeitraum endete am 1. Juli 2026. Ein Anbieter ohne erteilte MiCA-Zulassung darf keine EU-Kunden mehr bedienen, und die bloße Einreichung eines Antrags reicht nicht mehr aus. Zugelassene Anbieter unterliegen denselben Anforderungen zur Geldwäschebekämpfung wie Banken. Die Travel Rule selbst gilt bereits seit Dezember 2024; die Änderung besteht darin, dass nun jeder Anbieter diesbezüglich beaufsichtigt wird.
Für ein Unternehmen, das Bitcoin akzeptiert, ergeben sich daraus zwei Konsequenzen:
- Die eigenen Verpflichtungen haben sich kaum geändert. Ein Händler, der Zahlungen für Waren oder Dienstleistungen entgegennimmt, ist kein CASP.
- Die Verpflichtungen seines Anbieters hingegen schon, und deren Auswirkungen können sich auf den Händler übertragen. Wenn Kundenzahlungen auf einem Konto bei einer Börse oder einem anderen Verwahrungsdienstleister eingehen, ist dieser Anbieter verpflichtet, Informationen über den Absender einzuholen und die von anderen Anbietern erhaltenen Informationen zu prüfen, bevor die Gelder verfügbar gemacht werden.
Stablecoins bilden hier keine Ausnahme. MiCA hat für Euro- und Dollar-Stablecoins ein eigenes Regelwerk für Emittenten geschaffen, aber eine USDC-Zahlung zwischen zwei Anbietern erfordert exakt dieselben Travel-Rule-Daten wie eine Bitcoin-Zahlung. Der Wechsel des Vermögenswerts ändert nichts am bürokratischen Aufwand.
Wichtigste Erkenntnis: Seit dem 1. Juli 2026 muss jeder Anbieter, der EU-Kunden bedient, eine MiCA-Zulassung besitzen und unterliegt der Aufsicht gemäß der Travel Rule. Die eigenen Verpflichtungen eines Händlers sind weitgehend unverändert, die seines Anbieters jedoch nicht – und das gilt für Bitcoin und Stablecoins gleichermaßen.
Warum machen Verwahrkonten die Bitcoin-Akzeptanz so umständlich?
Die meisten Unternehmen, die heute Bitcoin akzeptieren, empfangen diese auf einem Konto, für das sie selbst nicht die Schlüssel besitzen: ein Börsenkonto, eine Lightning-Wallet mit Verwahrung oder ein Zahlungsabwickler, der die Gelder verwahrt, bevor er sie auszahlt. Jeder dieser Dienste ist ein CASP und muss die Travel Rule auf die Übertragungen anwenden, die er im Namen des Unternehmens empfängt. Wie sich das in der Praxis auswirkt, hängt vom jeweiligen Anbieter ab, aber die Reibungsverluste treten meist an drei Stellen auf.
Kunden können nach ihrer Identität gefragt werden. Wenn ein Kunde von seiner eigenen Wallet auf das Verwahrkonto eines Händlers zahlt, ist der Anbieter des Händlers verpflichtet, Informationen über den Absender einzuholen. Je nach Anbieter kann das bedeuten, den Kunden nach seinem Namen, seinem Wohnsitzland oder mehr zu fragen – und das ohne Mindestbetrag. Bei einer großen B2B-Rechnung, bei der das Unternehmen seinen Kunden bereits kennt, ist dies handhabbar. Für ein Café, ein Geschäft oder einen Online-Shop ist es jedoch deutlich schwieriger; es ist das von Prashanth beschriebene „Bäckerei-Problem“. Ein in diesem Jahr viel diskutierter Fall verdeutlichte denselben Punkt aus der anderen Perspektive: Jemand erhielt einen „Zap“ auf eine Lightning-Adresse mit Verwahrung und wurde Berichten zufolge aufgefordert, den Absender anzugeben.
Größere Zahlungen und Lightning können an Limits stoßen. Ab 1.000 € von einer Wallet in Eigenverwahrung muss der Anbieter prüfen, ob diese Wallet der genannten Person gehört. Ein Satoshi-Test oder eine signierte Nachricht ist vertretbar, wenn ein Kunde seine eigenen Coins bewegt. An einer Kasse ist dies jedoch unpraktikabel, weshalb manche Anbieter mit Limits reagieren oder solche Zahlungen ablehnen. Lightning stößt auf dasselbe Limit. Das standardmäßige Travel-Rule-Messaging-Modell basiert auf einer On-Chain-Transaktions-ID und einer Zieladresse – beides wird bei einer Lightning-Zahlung nicht erzeugt, und viele Compliance-Tools unterstützen dies nicht. Infolgedessen senden viele Verwahrungsanbieter bei Lightning-Zahlungen keine Travel-Rule-Informationen mit. Der empfangende Anbieter behandelt die Zahlung dann so, als käme sie von einer Wallet in Eigenverwahrung, was sie auf 1.000 € begrenzt, sofern der Absender keine zusätzliche Verifizierung durchläuft.
Zahlungen können zurückgehalten werden. Ein Anbieter, der eine Überweisung ohne die erforderlichen Informationen erhält, kann diese zurückhalten, die fehlenden Daten anfordern oder den Betrag zurücksenden. Branchendaten deuten darauf hin, dass dies häufiger vorkommt: Die jährliche Umfrage von Notabene unter Anbietern von Krypto-Dienstleistungen verzeichnete einen Anstieg von 431 % gegenüber dem Vorjahr bei Anbietern, die Auszahlungen blockieren, bis die Begünstigtendaten bestätigt sind; etwa jeder fünfte Anbieter sendet Einzahlungen zurück, wenn keine Absenderdaten vorliegen. Für den Händler kann es so aussehen, als hätte das Geld die Wallet des Kunden verlassen, sei aber nicht angekommen: ein Verkauf, der nicht abgewickelt wurde, ohne dass man kontrollieren kann, wann dies geschehen wird.
Streng genommen ist nichts davon eine rechtliche Verpflichtung des Händlers. Sie liegt beim Anbieter, aber der Händler und der Kunde sind diejenigen, die die Auswirkungen spüren. Das macht es weniger zu einer Frage des Papierkrams als vielmehr dazu, wie Zahlungen überhaupt empfangen werden.
Wichtigste Erkenntnis: Der Empfang auf ein Verwahrkonto kann bedeuten, dass Kunden nach persönlichen Daten gefragt werden müssen, Limits bei größeren oder Lightning-Zahlungen greifen und man auf zurückgehaltene Gelder warten muss. Die Verpflichtung liegt beim Anbieter; die Reibungsverluste spürt der Händler.
Der Ansatz von Bringin Business
Bringin Business bringt Euro-Banking und Bitcoin-Eigenverwahrung in einem Konto zusammen, sodass ein Unternehmen Bitcoin akzeptieren, verwalten und bei Bedarf in Euro umtauschen kann, ohne eine Vielzahl separater Tools zusammenstellen zu müssen. Die Travel Rule ist der Grund, warum dieses Design heute so wichtig ist. Die Regel gilt, wenn Gelder zwischen einem regulierten Anbieter und der Außenwelt fließen, während Übertragungen zwischen Wallets in Eigenverwahrung ohne Beteiligung eines Anbieters nicht in ihren Anwendungsbereich fallen. Die Bitcoin-Bestände eines Unternehmens in Eigenverwahrung zu halten, mit Euro-Banking an der Seite, soll die regulierten Schritte auf die Punkte beschränken, an denen sie einfach zu handhaben sind.
Das Konto ist in zwei Ebenen aufgebaut.
Ein Euro-Konto auf den Namen Ihres Unternehmens, ab heute verfügbar. Jedes Unternehmen erhält eine eigene IBAN auf den eigenen Namen, mit einer Börse an der Seite, sodass Bitcoin in Euro verkauft und per SEPA oder SEPA Instantan das Bankkonto des Unternehmens gesendet werden können. Da das Geld zwischen zwei Konten fließt, die dem Unternehmen gehören, sieht die Bank eine Überweisung zwischen eigenen Konten und keine Auszahlung von einer Krypto-Börse. Diese Struktur kann dazu beitragen, die Bank-Reibungsverluste zu verringern, die mit Auszahlungen von Krypto-Börsen Dritter verbunden sind.
Operative Wallets. Unternehmen, die Bitcoin halten, stoßen meist auf dieselben operativen Probleme: eine Person hält die Schlüssel, es gibt keine Trennung zwischen der Schatzkammer und den täglichen Ausgaben und keine saubere Möglichkeit, dem Team oder einem Buchhalter den nötigen Zugriff zu gewähren, ohne die Kontrolle abzugeben. Operative Wallets sind genau dafür gebaut, wobei Betriebsabläufe und Sicherheit von Anfang an integriert und nicht erst nachträglich hinzugefügt wurden.
Jede Operational Wallet basiert auf Turnkey. Schlüssel werden innerhalb der sicheren Enklaven von Turnkey generiert und gespeichert – isolierte Hardware-Umgebungen in der Cloud, die wie eine Hardware-Wallet funktionieren: Die Schlüssel verlassen die Enklave niemals und können ausschließlich zum Signieren verwendet werden. Jede Signatur muss von Ihnen mithilfe Ihres Passkeys autorisiert werden. Darüber hinaus können Unternehmen:
- Bitcoin on-chain halten und versenden oder über Spark sofort via Lightning bezahlen.
- Die Treasury getrennt von den täglichen operativen Wallets verwalten, wobei für Bewegungen von Treasury-Geldern mehrere Genehmigungen erforderlich sind.
- Klare Richtlinien festlegen, wer was tun darf, sodass ein Buchhalter Kontostände einsehen und Kontoauszüge exportieren kann, ohne auch nur einen einzigen Sat bewegen zu können.
Die Verbindung zwischen den beiden Ebenen ist der Ort, an dem die Compliance-Arbeit stattfindet. Wenn Gelder zwischen Ihrer IBAN und Ihrer Self-Custody-Wallet bewegt werden:
- Befindet sich auf beiden Seiten der Überweisung dasselbe Unternehmen, sodass Absender und Empfänger bereits bekannt sind.
- Kann der Besitz der Wallet kryptografisch nachgewiesen werden, anstatt ihn durch eine Satoshi-Überweisung zu testen.
- Die für die Regel erforderlichen Informationen können im Hintergrund verarbeitet werden, ohne Formulare oder Testtransaktionen.
Für den Nutzer fühlt es sich so an, als würden Gelder innerhalb eines einzigen Kontos bewegt.
In der Praxis: von der Zahlung bis zu Euro
Annehmen. Wenn ein Kunde von seiner eigenen Wallet an Ihre Self-Custody-Wallet zahlt, erfolgt eine Wallet-zu-Wallet-Überweisung ohne zwischengeschalteten Anbieter. Das bedeutet:
- Kein Vermittler, der Ihren Kunden nach seinen Daten fragt.
- Keine Zahlung, die vor dem Erhalt bei Ihnen für Prüfungen zurückgehalten wird.
- Kein Mindestbetrag: Ein einzelner Sat, ein Trinkgeld oder ein Zap von Nostr kommen auf demselben Weg an.
Wie Prashanth im Gespräch sagte: Nichts steht zwischen dem Moment, in dem der Kunde auf „Senden“ drückt, und dem Moment, in dem die Gelder in Ihrer Self-Custody landen.
Zahlt ein Kunde stattdessen von einem Exchange-Konto, wendet sein Anbieter auf seiner Seite der Überweisung eigene Prüfungen an.
Verwalten. Bitcoin, die Sie aufbewahren, verbleiben in Ihrer Self-Custody. Der Zugriff wird gemäß Ihren festgelegten Richtlinien im Team geteilt, und die Treasury wird getrennt von den täglichen Mitteln verwaltet.
Konvertieren. Wenn Sie Euro für eine Rechnung, einen Lieferanten oder die Gehaltsabrechnung benötigen, übertragen Sie Bitcoin auf Ihr Bringin-Konto und verkaufen diese. Der regulierte Teil des Vorgangs findet zwischen zwei Konten statt, die auf Ihren Namen lauten, und die Euro erreichen Ihre Bank als Überweisung von Ihnen selbst.
Wichtigste Erkenntnis: Bringin Business bewahrt Bitcoin in Eigenverwahrung und Euro auf einem Konto auf Ihren Namen auf. Regulierte Schritte finden zwischen zwei Konten statt, die Ihnen gehören, sodass Kunden von ihren eigenen Wallets bezahlen können, ohne nach ihrer Identität gefragt zu werden. Das Euro-Konto ist bereits verfügbar; Operational Wallets werden derzeit eingeführt.
Integration in bestehende Händler-Tools
Die meisten Händler akzeptieren Bitcoin nicht über einen Wallet-Bildschirm. Sie nutzen dafür einen Checkout, eine Point-of-Sale-App oder eine Rechnung. Bringin Business lässt sich verbinden mit BTCPay Server und Coinsnap, zwei Checkout-Tools, die viele europäische Händler bereits verwenden, damit Kunden weiterhin wie gewohnt bezahlen können. Wir arbeiten zudem mit bewährten Zahlungstools wie Zaprite zusammen und streben native Integrationen an, damit Abrechnungen alle für den Buchhalter notwendigen Informationen enthalten.
Das übergeordnete Ziel ist ein schlankerer Tech-Stack. Ein typisches Unternehmen nutzt eine Bank, einen Zahlungsdienstleister und ein Buchhaltungstool. Bitcoin hinzuzufügen bedeutete bisher meist, Folgendes zu ergänzen:
- eine Wallet und eine Börse
- ein Bitcoin-Zahlungstool und einen Lightning-Node
- ein Krypto-Steuertool und Skripte zur Abstimmung all dieser Daten
Bringin Business wurde entwickelt, um Wallet, Euro-Banking, Börse und Lightning in einem Konto zu vereinen – direkt neben den Tools, die ein Unternehmen bereits nutzt. Die Wallet-Ebene vervollständigt dieses Bild mit ihrer schrittweisen Einführung.
Einer unserer ersten Nutzer beschrieb das Problem, das wir lösen, wie folgt:
"Zahlungen von Kunden in Bitcoin zu akzeptieren ist einfach. Die Schwierigkeit bei herkömmlichen Banken beginnt, wenn man eine Off-Ramp-Lösung benötigt, um die verdienten BTC auch nutzen zu können. Als Unternehmen, das Zahlungen und Mining-Belohnungen in Bitcoin erhält, aber Lieferanten in beiden Welten – Fiat und Bitcoin – bezahlen muss, habe ich auf eine Lösung wie Bringin gewartet. Sie erlaubt es mir, mich auf mein Geschäft zu konzentrieren und nicht auf Compliance-Fragebögen von Banken."
- 20Plus1
Was das für europäische Unternehmen bedeutet
Die Travel Rule wird nicht verschwinden. Die FATF hat die Empfehlung 16 im Juni 2025 überarbeitet, die Länder haben bis Ende 2030 Zeit für die Umsetzung, und die Schwellenwerte weltweit haben sich nur in eine Richtung entwickelt. Unternehmen, die Bitcoin in Europa akzeptieren wollen, benötigen ein Setup, das mit der Regel arbeitet, anstatt sie zu umgehen.
Bringin Business ist genau dafür gebaut: Bitcoin mit weniger Reibungsverlusten akzeptieren, zwischen Bitcoin und Euro über ein Konto auf Ihren eigenen Namen wechseln und Bitcoin so verwalten, wie es ein Unternehmen erfordert – mit Eigenverwahrung, gemeinsamem Zugriff und einer separaten Treasury.
Bringin Business befindet sich in der öffentlichen Beta-Phase; der Zugang für Unternehmen erfolgt derzeit auf Einladung.
Zugang anfragen
----------------------------------------------------------------------------------------
Dieser Artikel dient der allgemeinen Information und stellt keine Rechtsberatung dar. Regulatorische Anforderungen variieren je nach Mitgliedstaat und können sich im Laufe der Zeit ändern.
