

Para empresas que aceitam Bitcoin na Europa, os pagamentos tornaram-se mais complexos. Desde que o período de transição do MiCA terminou em 1 de julho de 2026, todos os prestadores de serviços que atendem clientes da UE devem estar totalmente autorizados e cumprir a Travel Rule da UE: recolher e transmitir informações específicas sobre as transferências de criptoativos que processam.
Este artigo explica o que a regra exige, onde cria fricção para as empresas e como a Bringin Business combina a banca em euros com a autocustódia de Bitcoin para manter a aceitação de Bitcoin simples.
Durante a maior parte da história do Bitcoin na Europa, aceitá-lo como empresa era uma questão técnica: qual carteira, qual ferramenta de pagamento, se deveria operar um nó Lightning. Desde este verão, tornou-se também uma questão regulatória.
A Travel Rule foi escrita para intermediários, não para lojas, consultores ou lojas online. Dependendo da forma como uma empresa recebe pagamentos, no entanto, parte da sua fricção chega ao comerciante e ao cliente que está ao balcão. Na chamada de lançamento da Bringin Business recentemente, o nosso fundador Prashanth Chandrashekar descreveu-a numa frase: imagine comprar um pão numa padaria e ser questionado sobre o seu nome e onde mora.
O que é a Travel Rule
A Travel Rule não é uma invenção das criptomoedas. Começou como uma regra bancária: quando um banco envia uma transferência, as informações sobre o remetente e o destinatário viajam com o dinheiro, para que os investigadores possam seguir um pagamento através de várias instituições sem perder o rasto. O Grupo de Ação Financeira (GAFI) tornou-a parte dos seus padrões globais como a Recomendação 16 e, em junho de 2019, estendeu-a aos ativos virtuais.
O GAFI não cria leis. Define padrões, e cada país decide como legislá-los. Na UE, essa legislação é o Regulamento (UE) 2023/1113, o Regulamento relativo às Transferências de Fundos (TFR), que se aplica às transferências de criptoativos desde 30 de dezembro de 2024. As Orientações da Autoridade Bancária Europeia sobre a Travel Rule (EBA/GL/2024/11) estabelecem como se espera que os prestadores a apliquem na prática.
A regra vincula os prestadores, não as pessoas. Bolsas, carteiras de custódia, corretoras e processadores de pagamentos em cripto, conhecidos na legislação da UE como Prestadores de Serviços de Criptoativos (CASPs), devem anexar informações que identifiquem o remetente e o destinatário às transferências que enviam, e verificá-las nas transferências que recebem.
Estas informações movem-se juntamente com a transação, através de sistemas de mensagens separados entre prestadores. Nada disto é escrito na blockchain, e os registos são mantidos durante cinco anos.
Dois números causam a maior parte da confusão em torno da regra.
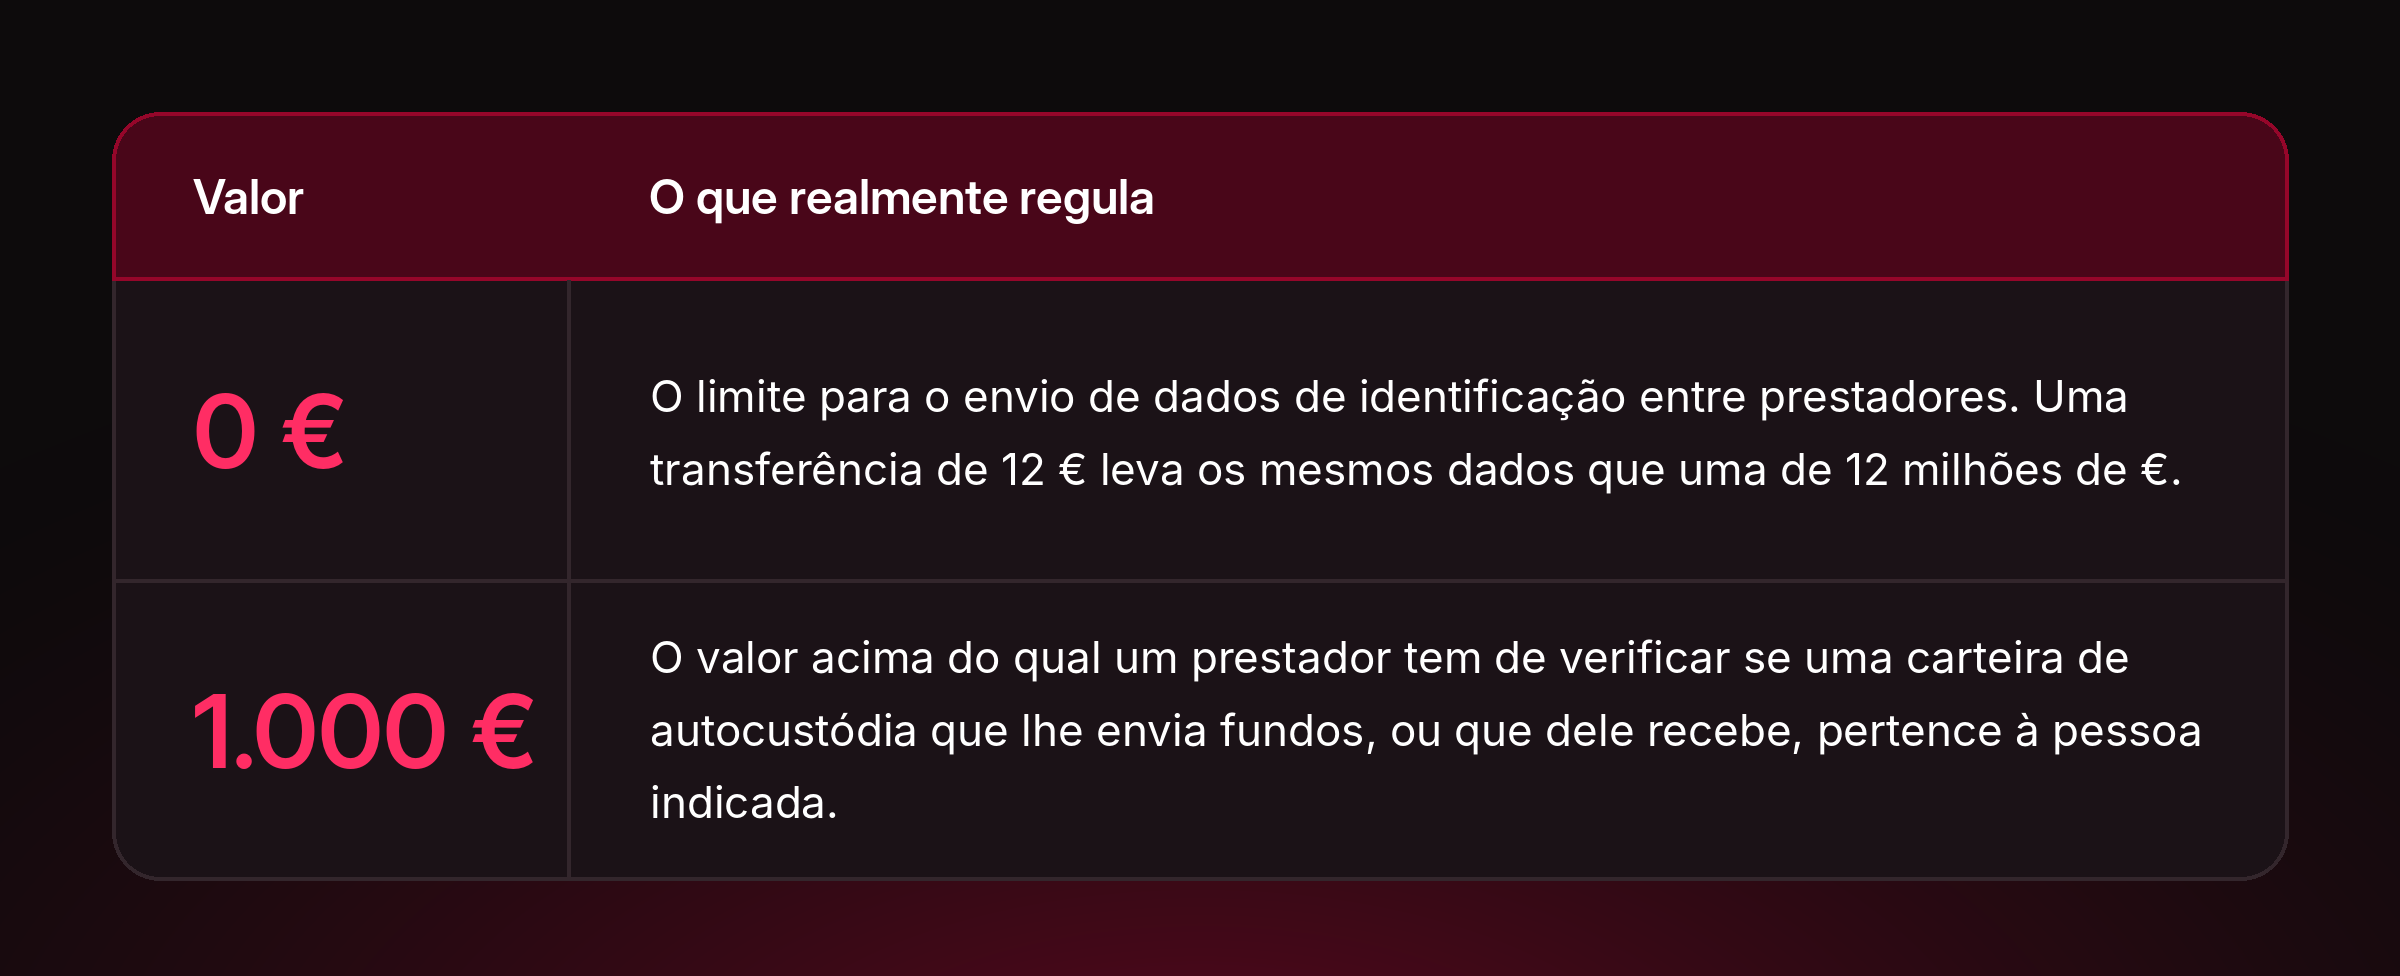
O limite zero torna a versão da UE a implementação mais rigorosa da Travel Rule em qualquer lugar. O valor de 1.000 € é frequentemente citado como o limite, mas rege uma verificação separada: acima deste valor, o prestador tem de tomar medidas adequadas para confirmar quem é o proprietário da carteira, geralmente através de uma pequena transação de teste (um "teste Satoshi") ou de uma mensagem assinada.
O que a regra não abrange é igualmente importante. Fora do seu âmbito estão:
- Transferências entre duas carteiras de autocustódia, sem o envolvimento de qualquer prestador.
- Empresas que aceitam Bitcoin pelos seus bens ou serviços, desde que não detenham ou movam cripto em nome de terceiros.
A Travel Rule rege os intermediários. É por isso que, para uma empresa, a escolha do intermediário acaba por decidir o quanto sente o impacto da regra.
Conclusão principal: A Travel Rule aplica-se aos prestadores, não aos comerciantes ou indivíduos. Na UE, abrange todas as transferências entre prestadores, independentemente do montante, e adiciona uma verificação de propriedade da carteira acima de 1.000 € quando a autocustódia está envolvida.
O que mudou com o MiCA?
O MiCA e o TFR são frequentemente mencionados juntos, mas desempenham funções diferentes:
- O MiCA determina quem tem permissão para oferecer serviços de criptoativos na UE.
- O TFR rege o que deve acontecer em cada transferência processada por esses provedores.
Um provedor precisa cumprir ambos.
Até este verão, muitas empresas europeias aceitavam Bitcoin por meio de provedores que operavam sob registros nacionais e acordos transitórios que variavam de um Estado-Membro para outro. Esse período terminou em 1º de julho de 2026. Um provedor sem uma autorização MiCA concedida não pode mais atender clientes da UE, e o simples envio de um pedido de autorização já não é suficiente. Provedores autorizados enfrentam as mesmas exigências de combate à lavagem de dinheiro que os bancos. A Regra de Viagem (Travel Rule) em si já era aplicada desde dezembro de 2024; o que mudou é que agora todos os provedores são supervisionados quanto ao seu cumprimento.
Para uma empresa que aceita Bitcoin, duas consequências surgem:
- Suas próprias obrigações praticamente não mudaram. Um comerciante que recebe pagamentos por bens ou serviços não é um CASP.
- As obrigações do seu provedor mudaram, e os efeitos disso podem ser repassados. Se os pagamentos dos clientes chegam a uma conta em uma corretora ou outro serviço de custódia, esse provedor é obrigado a obter informações sobre o remetente e a verificar as informações recebidas de outros provedores antes de disponibilizar os fundos.
As stablecoins não são exceção. O MiCA deu às stablecoins lastreadas em euro e dólar seu próprio regime para emissores, mas um pagamento em USDC entre dois provedores carrega exatamente os mesmos dados da Regra de Viagem que um pagamento em Bitcoin. Mudar o ativo não muda a burocracia.
Conclusão principal: Desde 1º de julho de 2026, todo provedor que atende clientes na UE deve ser autorizado pelo MiCA e está sujeito à supervisão da Regra de Viagem. As obrigações do comerciante permanecem praticamente inalteradas, mas as do seu provedor não, e isso se aplica tanto ao Bitcoin quanto às stablecoins.
Por que contas de custódia tornam a aceitação de Bitcoin complicada?
A maioria das empresas que aceita Bitcoin hoje recebe os valores em uma conta cujas chaves não detêm: uma conta em corretora, uma carteira Lightning de custódia ou um processador de pagamentos que retém os fundos antes de repassá-los. Cada um desses é um CASP e cada um deve aplicar a Regra de Viagem às transferências que recebe em nome da empresa. Como isso ocorre varia conforme o provedor, mas o atrito tende a aparecer em três pontos.
Os clientes podem ser questionados sobre sua identidade. Quando um cliente paga a partir de sua própria carteira para a conta de custódia de um comerciante, o provedor do comerciante é obrigado a obter informações sobre o remetente. Dependendo do provedor, isso pode significar solicitar ao cliente seu nome, país de residência ou mais, sem valor mínimo. Para uma fatura B2B de grande porte, onde a empresa já conhece seu cliente, isso é gerenciável. Para um café, uma loja ou um comércio online, é muito mais difícil, e é o problema da padaria que Prashanth descreveu. Um caso amplamente compartilhado este ano ilustrou o mesmo ponto sob outra perspectiva: alguém recebeu um "zap" em um endereço Lightning de custódia e, segundo relatos, foi solicitado a declarar quem o havia enviado.
Pagamentos maiores e a Lightning podem atingir limites. Acima de € 1.000 provenientes de uma carteira de autocustódia, o provedor deve avaliar se essa carteira pertence à pessoa nomeada. Um teste de Satoshi ou uma mensagem assinada são razoáveis quando um cliente está movimentando suas próprias moedas. No checkout, isso é impraticável, e alguns provedores respondem com limites ou recusando tais pagamentos. A Lightning esbarra no mesmo limite. O modelo padrão de mensagens da Travel Rule é estruturado em torno de um ID de transação on-chain e um endereço de destino, o que um pagamento Lightning não produz, e muitas ferramentas de conformidade não oferecem suporte a isso. Como resultado, muitos provedores de custódia não enviam informações da Travel Rule com pagamentos Lightning. O provedor receptor então trata o pagamento como vindo de uma carteira de autocustódia, o que o limita a € 1.000, a menos que o remetente passe por uma verificação adicional.
Pagamentos podem ser retidos. Um provedor que recebe uma transferência sem as informações necessárias pode retê-la, solicitar os dados ausentes ou devolvê-la. Dados do setor sugerem que isso se tornou mais comum: a pesquisa anual da Notabene com provedores de serviços de ativos virtuais registrou um aumento de 431% ano a ano no número de provedores que bloqueiam saques até que os detalhes do beneficiário sejam confirmados, com cerca de um em cada cinco devolvendo depósitos quando os dados do remetente não chegam. Para o comerciante, pode parecer dinheiro que saiu da carteira do cliente, mas não chegou: uma venda que não foi liquidada, com pouco controle sobre quando será.
Estritamente falando, nada disso é uma obrigação legal do comerciante. A responsabilidade é do provedor, mas o comerciante e o cliente são os que sentem o impacto. Isso torna a questão menos sobre burocracia e mais sobre como os pagamentos são recebidos em primeiro lugar.
Conclusão principal: Receber em uma conta de custódia pode significar solicitar dados pessoais aos clientes, esbarrar em limites para pagamentos maiores ou via Lightning e aguardar por fundos retidos. A obrigação cabe ao provedor; o atrito é sentido pelo comerciante.
Como a Bringin Business aborda isso
Bringin Business une serviços bancários em euros e autocustódia de Bitcoin em uma única conta, para que uma empresa possa aceitar Bitcoin, gerenciá-lo e convertê-lo para euros quando necessário, sem precisar montar uma pilha de ferramentas separadas. A Travel Rule é o motivo pelo qual esse design é importante agora. A regra se aplica quando os fundos cruzam a fronteira entre um provedor regulamentado e o mundo exterior, enquanto as transferências entre carteiras de autocustódia sem o envolvimento de um provedor ficam fora do seu escopo. Manter o Bitcoin de uma empresa em autocustódia, com serviços bancários em euros ao lado, visa manter as etapas regulamentadas nos pontos onde são simples de lidar.
A conta é construída em duas camadas.
Uma conta em euros em nome da sua empresa, disponível hoje. Cada empresa recebe um IBAN dedicado em seu próprio nome, com uma corretora ao lado, para que o Bitcoin possa ser vendido em euros e enviado para o banco da empresa via SEPA ou SEPA Instant. Como o dinheiro se move entre duas contas que a empresa possui, seu banco vê uma transferência de primeira parte em vez de um pagamento de uma corretora de criptomoedas. Essa estrutura pode ajudar a reduzir o atrito bancário associado a pagamentos de corretoras de criptomoedas de terceiros.
Carteiras Operacionais. Empresas que mantêm Bitcoin tendem a enfrentar os mesmos problemas operacionais: uma pessoa com as chaves, nenhuma separação entre o tesouro e os gastos diários, e nenhuma maneira clara de dar à equipe ou a um contador o acesso necessário sem entregar o controle. As Carteiras Operacionais são criadas exatamente para isso, com operações e segurança projetadas desde o início, em vez de adicionadas posteriormente.
Cada Carteira Operacional é construída sobre a Turnkey. As chaves são geradas e armazenadas dentro dos enclaves seguros da Turnkey, ambientes de hardware isolados na nuvem que funcionam como uma carteira de hardware: as chaves nunca saem do enclave e só podem ser usadas para assinar. Cada assinatura deve ser autorizada por você, usando sua passkey. Além disso, as empresas podem:
- Manter e enviar Bitcoin on-chain, ou pagar instantaneamente via Lightning através da Spark.
- Manter o tesouro separado das carteiras operacionais do dia a dia, com múltiplas aprovações necessárias antes que os fundos do tesouro sejam movimentados.
- Definir políticas claras sobre quem pode fazer o quê, para que um contador possa visualizar saldos e exportar extratos sem poder mover um único sat.
O elo entre as duas camadas é onde o trabalho de conformidade é realizado. Quando os fundos se movem entre seu IBAN e sua carteira de autocustódia:
- A mesma empresa está em ambos os lados da transferência, portanto, o remetente e o destinatário já são conhecidos.
- A propriedade da carteira pode ser comprovada criptograficamente, em vez de testada com uma transferência de Satoshi.
- As informações exigidas pela regra podem ser processadas em segundo plano, sem formulários ou transações de teste.
Para o usuário, foi projetado para parecer uma movimentação de fundos dentro de uma única conta.
Na prática: do pagamento aos euros
Aceitação. Um cliente que paga da sua própria carteira para a sua carteira de autocustódia realiza uma transferência de carteira para carteira, sem nenhum provedor no meio. Isso significa:
- Nenhum intermediário solicitando os dados do seu cliente.
- Nenhum pagamento retido para verificações antes de chegar até você.
- Sem valor mínimo: um único sat, uma gorjeta ou um zap do Nostr chegam da mesma forma.
Como Prashanth disse na chamada, nada fica entre o momento em que o cliente pressiona enviar e o momento em que os fundos chegam à sua autocustódia.
Se um cliente pagar a partir de uma conta de corretora, o provedor dele aplica suas próprias verificações no lado dele da transferência.
Gestão. O Bitcoin que você mantém permanece em autocustódia, com acesso compartilhado entre a equipe de acordo com as políticas que você definir, e o tesouro mantido separadamente dos fundos do dia a dia.
Conversão. Quando precisar de euros para uma fatura, um fornecedor ou para a folha de pagamento, transfira Bitcoin para a sua conta Bringin e venda-o. A parte regulamentada do processo ocorre entre duas contas em seu nome, e os euros chegam ao seu banco como uma transferência feita por você mesmo.
Conclusão principal: Bringin Business mantém Bitcoin em autocustódia e euros em uma conta em seu próprio nome. As etapas regulamentadas ocorrem entre duas contas de sua titularidade, para que os clientes possam pagar a partir de suas próprias carteiras sem serem questionados sobre quem são. A conta em euros já está disponível; as Carteiras Operacionais estão sendo lançadas agora.
Trabalhando com as ferramentas que os comerciantes já utilizam
A maioria dos comerciantes não aceita Bitcoin a partir de uma tela de carteira. Eles aceitam por meio de um checkout, um aplicativo de ponto de venda ou uma fatura. O Bringin Business conecta-se com BTCPay Server e Coinsnap, duas ferramentas de checkout que muitos comerciantes europeus já utilizam, para que os clientes possam continuar pagando da maneira que fazem hoje. Também trabalhamos com ferramentas de pagamento validadas, como a Zaprite, visando integrações nativas para que os extratos contenham o que um contador precisa.
O objetivo mais amplo é uma estrutura mais enxuta. Uma empresa típica opera com um banco, uma processadora de cartões e uma ferramenta de contabilidade. Adicionar Bitcoin geralmente significava adicionar:
- uma carteira e uma corretora
- uma ferramenta de pagamento em Bitcoin e um nó Lightning
- uma ferramenta de impostos sobre cripto e scripts para conciliar tudo isso
O Bringin Business foi projetado para reunir a carteira, o sistema bancário em euros, a corretora e a Lightning em uma única conta, ao lado das ferramentas que a empresa já utiliza, com a camada de carteira completando esse cenário à medida que é lançada.
Um de nossos primeiros usuários descreveu o problema que ele resolve:
"Aceitar pagamentos de clientes em Bitcoin é fácil. O problema com os bancos tradicionais surge quando você precisa de uma solução de saída para também usar o BTC ganho. Como uma empresa que recebe pagamentos e recompensas de mineração em Bitcoin, mas que também precisa pagar fornecedores em ambos os mundos, fiduciário e Bitcoin, eu estava esperando por uma solução como a Bringin. Ela me permite focar no meu negócio e não em questionários de conformidade dos bancos."
- 20Plus1
Onde isso deixa as empresas europeias
A Travel Rule não vai desaparecer. O GAFI revisou a Recomendação 16 em junho de 2025, os países têm até o final de 2030 para implementá-la, e os limites ao redor do mundo só se moveram em uma direção. Empresas que desejam aceitar Bitcoin na Europa precisam de uma configuração que funcione com a regra, em vez de tentar contorná-la.
O Bringin Business foi criado para isso: aceitar Bitcoin com menos atrito, movimentar valores entre Bitcoin e euros por meio de uma conta em seu próprio nome e gerenciar Bitcoin da maneira que uma empresa precisa, com autocustódia, acesso compartilhado e tesouraria separada.
O Bringin Business está em versão beta pública, com acesso liberado para empresas mediante convite.
Solicitar Acesso por Convite
----------------------------------------------------------------------------------------
Este artigo contém informações gerais e não constitui aconselhamento jurídico. Os requisitos regulamentares variam de acordo com o Estado-Membro e estão sujeitos a alterações.
