
Voor sommige Bitcoiners in Europa is bankieren geen abstract debat over financiële soevereiniteit. Het kan betekenen dat je rekening wordt opgezegd, dat je geen bankrekening kunt openen of dat je moeite hebt om Bitcoin in eigen beheer om te zetten in bruikbare euro's.
Joe Nakamoto werkt letterlijk in de Bitcoin-sector en is al drie keer 'gedebankt'—door Revolut, Tandem en Wise. Elke dienstverlener noemde "vermoedens van activiteiten gerelateerd aan cryptovaluta", wat in de kleine lettertjes van hun voorwaarden stond. Joe deed simpelweg zijn werk.
Isabella Santos ontving dezelfde e-mail van Wise: rekening gesloten en, zo werd haar verteld, geen mogelijkheid om een nieuwe te openen. De onderliggende reden was het aanhouden van een bezit dat legaal is in elk land waar zij woont en bankiert.
Dat een bank je rekening een nacht bevriest om fraude te onderzoeken, is risicobeheer. De gevallen van 'debanking' die we de afgelopen tijd zien, nemen echter in een alarmerend tempo toe.
Dan is er nog Laura. Ze deed vijf dagen over het openen van een bankrekening in Milaan, een stad die al meer dan 600 jaar banken heeft, maar kon met een paar tikken binnen vijf minuten een Bitcoin-rekening openen. Het "moderne" financiële systeem verliest een snelheidstest van een gedecentraliseerd netwerk zonder hoofdkantoor, zonder filiaal en zonder klantenservice die je in de wacht zet.
Deze gevallen wijzen op een breder probleem: hoe zet je Bitcoin in eigen beheer om in bruikbare euro's wanneer reguliere bankrelaties niet zijn ingericht om de herkomst van de betaling te begrijpen?
1. Het praktische probleem van de besteedbaarheid van Bitcoin
Prashanth Chandrashekar (of pc), de oprichter van Bringin, kwam niet theoretisch bij die vraag uit. Hij liep er elke week tegenaan.
Zijn overtuiging voor eigen beheer ontstond in India, waar de plotselinge demonetisering van bankbiljetten met een hoge waarde door de centrale bank in 2016 contant geld waardeloos maakte en miljoenen mensen dwong in de rij te staan bij banken. Toen hij in 2019 naar Europa verhuisde, maakten kapitaalcontroles het overboeken van fiatgeld naar het buitenland bijna onmogelijk, dus nam hij zijn spaargeld mee over de grens op een hardware wallet.
In Europa ging hij aan de slag bij fintech-startup Lastbit als tweede backend-engineer. Hij hielp bij het bouwen van Europa's eerste Lightning-naar-fiat-interface en lanceerde een Mastercard die werd gefinancierd via Lightning-betalingen. Hij koos ervoor om zijn volledige salaris in Bitcoin te ontvangen en daarvan te leven in Tallinn, Estland.
Toen vielen zijn off-ramps één voor één weg. Lastbit verlegde de focus naar B2B-compliance-infrastructuur, veranderde de naam in Striga en stopte met de consumentenkaart die hij gebruikte voor zijn uitgaven. Kraken stopte met euro-opnames naar zijn Estse bankrekening. Binance deed er drie tot vier dagen over om Bitcoin naar euro's om te zetten, inclusief opdringerige vragenlijsten. Revolut waarschuwde dat inkomende overboekingen van crypto-exchanges konden leiden tot opzegging van de rekening.
Het breekpunt kwam bij een supermarktkassa in Tallinn. Terwijl hij wachtte tot een handmatige Bitcoin-liquidatie was verwerkt zodat hij zijn boodschappen kon betalen, stond Prashanth te zweten terwijl de rij achter hem groeide. Zijn vrouw plaagde hem treffend: "Ten eerste ben je een immigrant, en dan doe je ook nog van die vreemde dingen."
Dit is te veel gemak verwachten - proberen te verkopen vanuit eigen beheer naar de bank terwijl je in de rij staat bij de supermarkt!
Hij vond een vlucht die het boeken waard was en begon met omwisselen. Tegen de tijd dat de euro's waren bijgeschreven, was de prijs alweer veranderd. Tussen het besluit om te gaan en de mogelijkheid om te betalen zat telkens een week aan compliance-wachttijden, en dat tijdsverschil kostte elke keer geld.
De structurele frictie waarin hij verstrikt raakte tussen traditioneel bankieren en peer-to-peer geld was duidelijk.
Hij vertrok om te bouwen wat nog niet bestond. Hieronder volgt de redenering achter de totstandkoming ervan—te beginnen met de reden waarom banken handelen zoals ze doen.
2. Waarom prudentiële regels banken voorzichtig maken
Traditionele banken blokkeren of controleren Bitcoin-gerelateerde overboekingen zelden uit willekeurige vijandigheid. Financiële instellingen beheren daarentegen strikte parameters voor regelgeving, anti-witwaspraktijken (AML), kapitaal en reputatierisico's. Wanneer een activiteit in een categorie met een hoger risico valt, kiezen banken voor de meest conservatieve operationele reactie: het controleren, beperken of beëindigen van de relatie.
A. Het prudentiële kapitaalkader
De grootste barrière voor directe betrokkenheid van banken bij digitale activa op hun balans is het SCO60-kader van het Bazels Comité, dat in de EU is geïmplementeerd via artikel 501d van de kapitaalvereistenverordening (CRR3). SCO60 classificeert niet-gedekte crypto-activa zoals Bitcoin als Groep 2b, waarvoor een risicoweging van 1.250% geldt.
Onder de standaard minimale kapitaalratio van 8% vereist een risicoweging van 1.250% dat een bank ongeveer €1 aan Tier 1-kapitaal aanhoudt voor elke €1 aan directe Bitcoin-blootstelling. Dit verbiedt banken niet om Bitcoin-gebruikers te bedienen, maar het maakt het aanhouden of direct verhandelen van niet-gedekte digitale activa op de eigen balans van een bank onbetaalbaar. Daarom hanteren banken strikt beleid voor onboarding, tegenpartijen en sectorrisico's voor crypto-gerelateerde bedrijven.
De kapitaallast is echter slechts één post op een veel langere lijst. In Het European Bitcoin Business Report, schetsen we het volledige beeld:
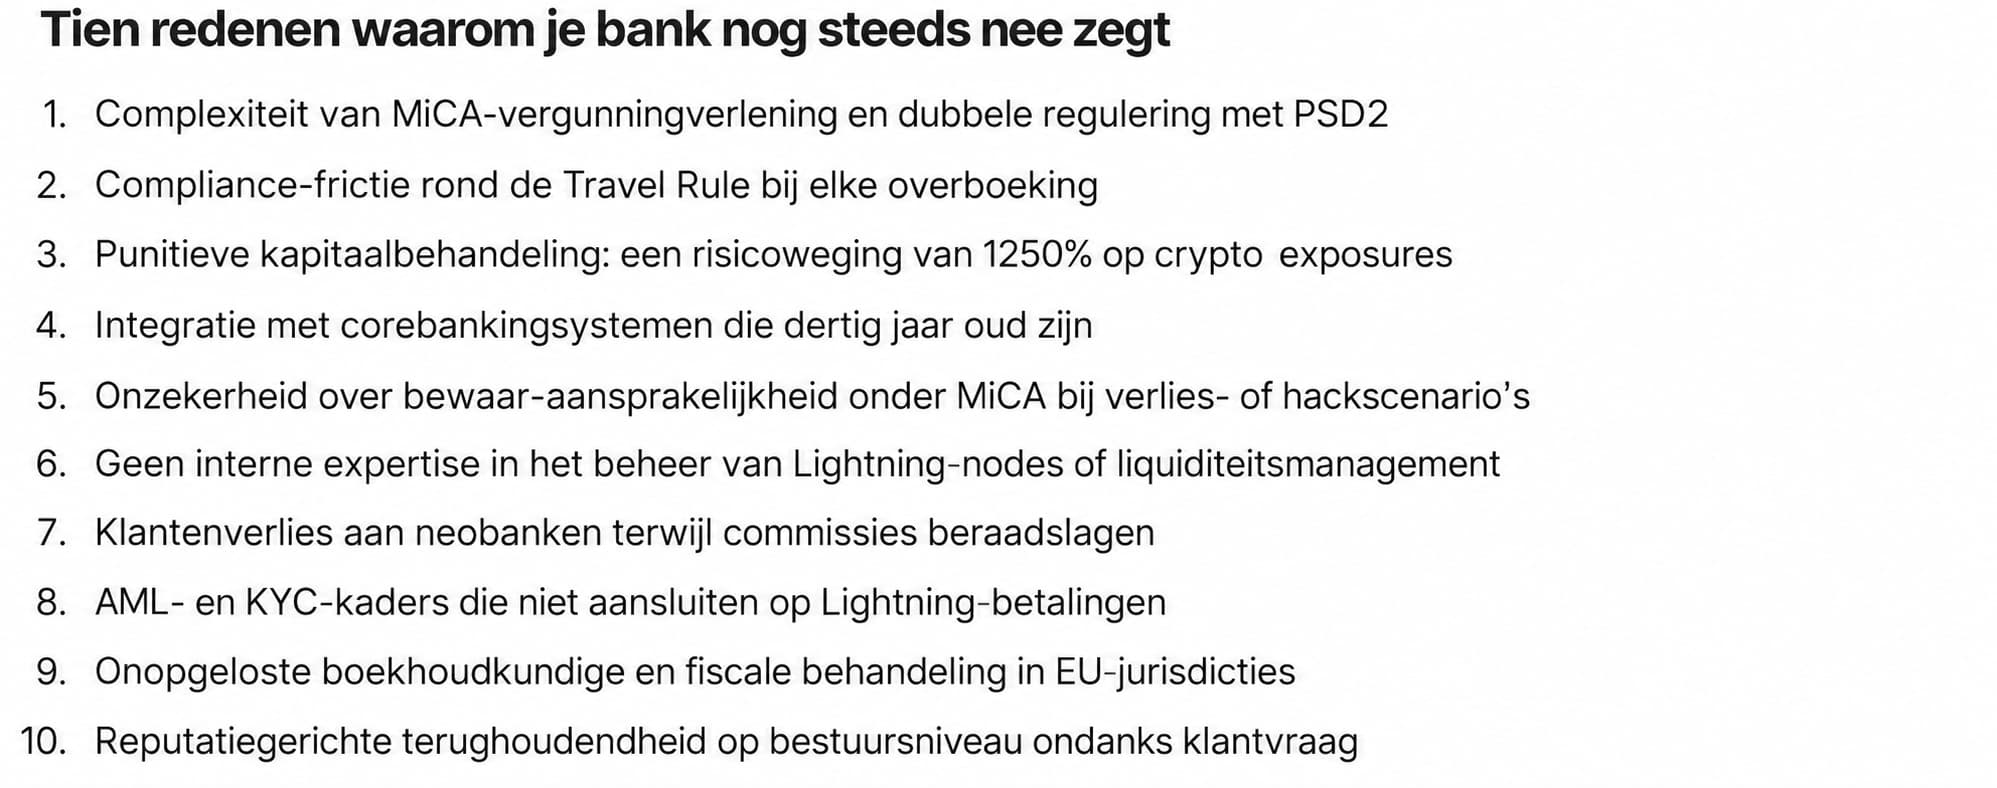
European Bitcoin Business Report, editie 01, sectie 5 — Bankwezen.
Lees dit als een kostenoverzicht in plaats van als een lijst met bezwaren. Elke regel vertegenwoordigt een reële uitgave in iemands budget: monitoring, rapportage, integratie met kernsystemen die decennia geleden zijn gebouwd, gespecialiseerd personeel en juridische onzekerheid die conservatief is ingeprijsd.
B. Balansaanhouding versus productdistributie
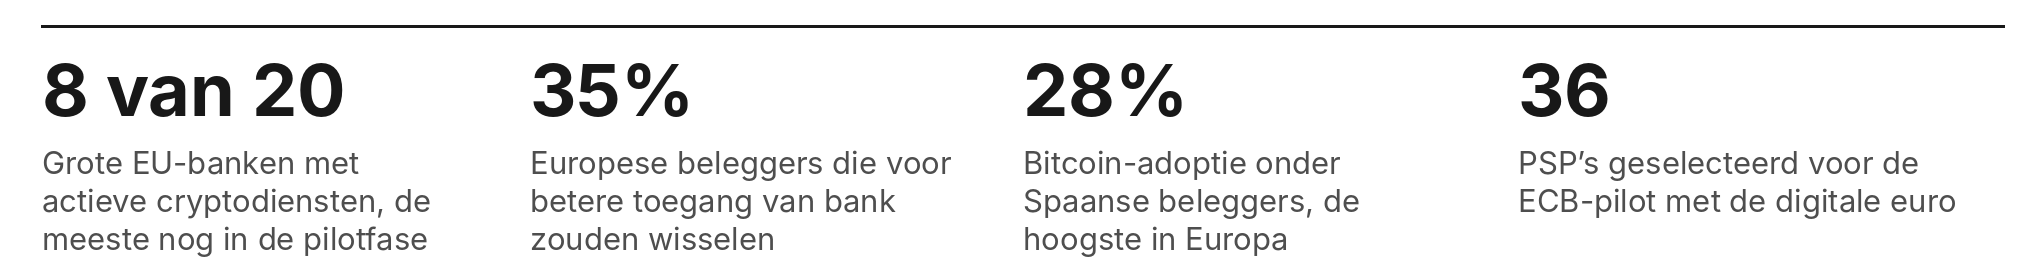
European Bitcoin Business Report, editie 01, sectie 5. Bronnen: BlockStories, maart 2026; onderzoek van Boerse Stuttgart Digital onder 6.000 beleggers in Duitsland, Italië, Spanje en Frankrijk; ECB, juli 2026.
Vanwege kapitaalregels betreden grote Europese banken de markt voor digitale activa voornamelijk als distributeurs van producten buiten de balans om. Instellingen zoals Deutsche Bank, BPCE en Sparkassen introduceren crypto-bewaardiensten of handelsfuncties binnen hun afgeschermde, eigen apps. Alleen al Sparkassen heeft de handel aangekondigd voor 50 miljoen klanten, en BPCE is van plan 12 miljoen klanten te bereiken.
Het aanbieden van een vergoeding-genererend, gesloten handelsproduct binnen een bank-app is echter fundamenteel anders dan fungeren als een open betalingskanaal voor externe overboekingen naar eigen wallets. Externe betalingsstromen creëren monitoringlasten, potentiële AML-verplichtingen en vereisten voor verificatie van de herkomst van middelen, zonder dat dit distributiemarges voor de bank oplevert.
Dit is de reden waarom de vraag van klanten alleen de frictie niet wegneemt. Vijfendertig procent van de Europese beleggers zegt van bank te zouden wisselen voor betere toegang, en slechts 8 van de 20 grootste EU-banken hebben live cryptodiensten—de meeste bevinden zich nog in de pilotfase. Intesa Sanpaolo, de grootste bank van Italië, bezit 11 BTC: financieel onbeduidend ten opzichte van een marktkapitalisatie van $129 miljard, maar een betekenisvol signaal over de huidige positie van het Europese bankwezen.
C. Waarom uitbetalingen via exchanges voor betalingsfrictie zorgen
Wanneer een individu Bitcoin via een standaard gecentraliseerde exchange liquideert naar een persoonlijke bankrekening, creëert de structuur van de transactie zelf vermijdbare administratieve frictie.
Gedeelde zakelijke omnibusrekeningen. Gecentraliseerde exchanges verwerken fiat-uitbetalingen doorgaans via enorme, gedeelde zakelijke poolrekeningen. De inkomende SEPA-overboeking is afkomstig van een IBAN die op naam van de exchange staat en niet op naam van de individuele klant. Voor de ontvangende bank ziet dit eruit als een betaling door een derde partij: geld dat op uw rekening binnenkomt vanaf een juridische entiteit die u niet bent. Betalingen door derden zijn een lang gevestigde indicator voor witwasrisico's en worden onafhankelijk van alles wat met Bitcoin te maken heeft beoordeeld.
Koppeling van tegenpartij-IBAN's. Ontvangende banken onderhouden interne lijsten van tegenpartijen die IBAN-reeksen koppelen aan bekende instellingen. Wanneer een reeks wordt geassocieerd met een crypto-exchange, kunnen inkomende overboekingen als sectorgerelateerd worden gecategoriseerd nog voordat er een menselijke beoordeling plaatsvindt.
Naamcontrole als opkomende norm. Verplichte regels voor 'Verification of Payee' (VoP) zijn op 9 oktober 2025 in de eurozone van kracht geworden onder Verordening (EU) 2024/886. Deze vereisen een controle van de naam van de begunstigde ten opzichte van het rekeningnummer vóórdat de betaling wordt uitgevoerd. VoP is een controle aan de kant van de ontvanger en is op zichzelf niet de aanleiding voor uitbetalingen door exchanges, maar het weerspiegelt de bredere koers van het Europese betalingsverkeer: er wordt steeds meer verwacht dat namen en rekeningnummers overeenkomen, en structuren waarbij dit niet het geval is, trekken na verloop van tijd meer toezicht aan.
D. Asymmetrisch risico en regels tegen "tipping-off"
Transactiemonitoringsystemen die door Europese banken worden ingezet, maken gebruik van blockchain-analyse over meerdere hops. Als een munt enkele hops daarvoor interactie heeft gehad met een niet-gehoste wallet, mixer of gemarkeerde entiteit, genereren compliance-algoritmen een waarschuwing.
Voor de compliance-afdeling van een bank is de risicoberekening zwaar vertekend: het verwerken van een illegale overboeking kan leiden tot catastrofale boetes van toezichthouders, terwijl het beoordelen of sluiten van een klantrekening de bank zeer weinig kost. Bovendien is het banken onder Europese anti-witwasrichtlijnen (AMLD) wettelijk verboden om de specifieke reden voor een rekeningbeoordeling of -sluiting bekend te maken—een beperking die bekend staat als de "anti-tipping-off"-regel, waardoor klanten vaak zonder expliciete feedback achterblijven.
3. Wat MiCA verandert: vergunningverlening en consolidatie
De volledige handhaving van de Markets in Crypto-Assets (MiCA)-verordening van de Europese Unie heeft één enkel regelboek vastgesteld voor de gehele Europese Economische Ruimte (EER).
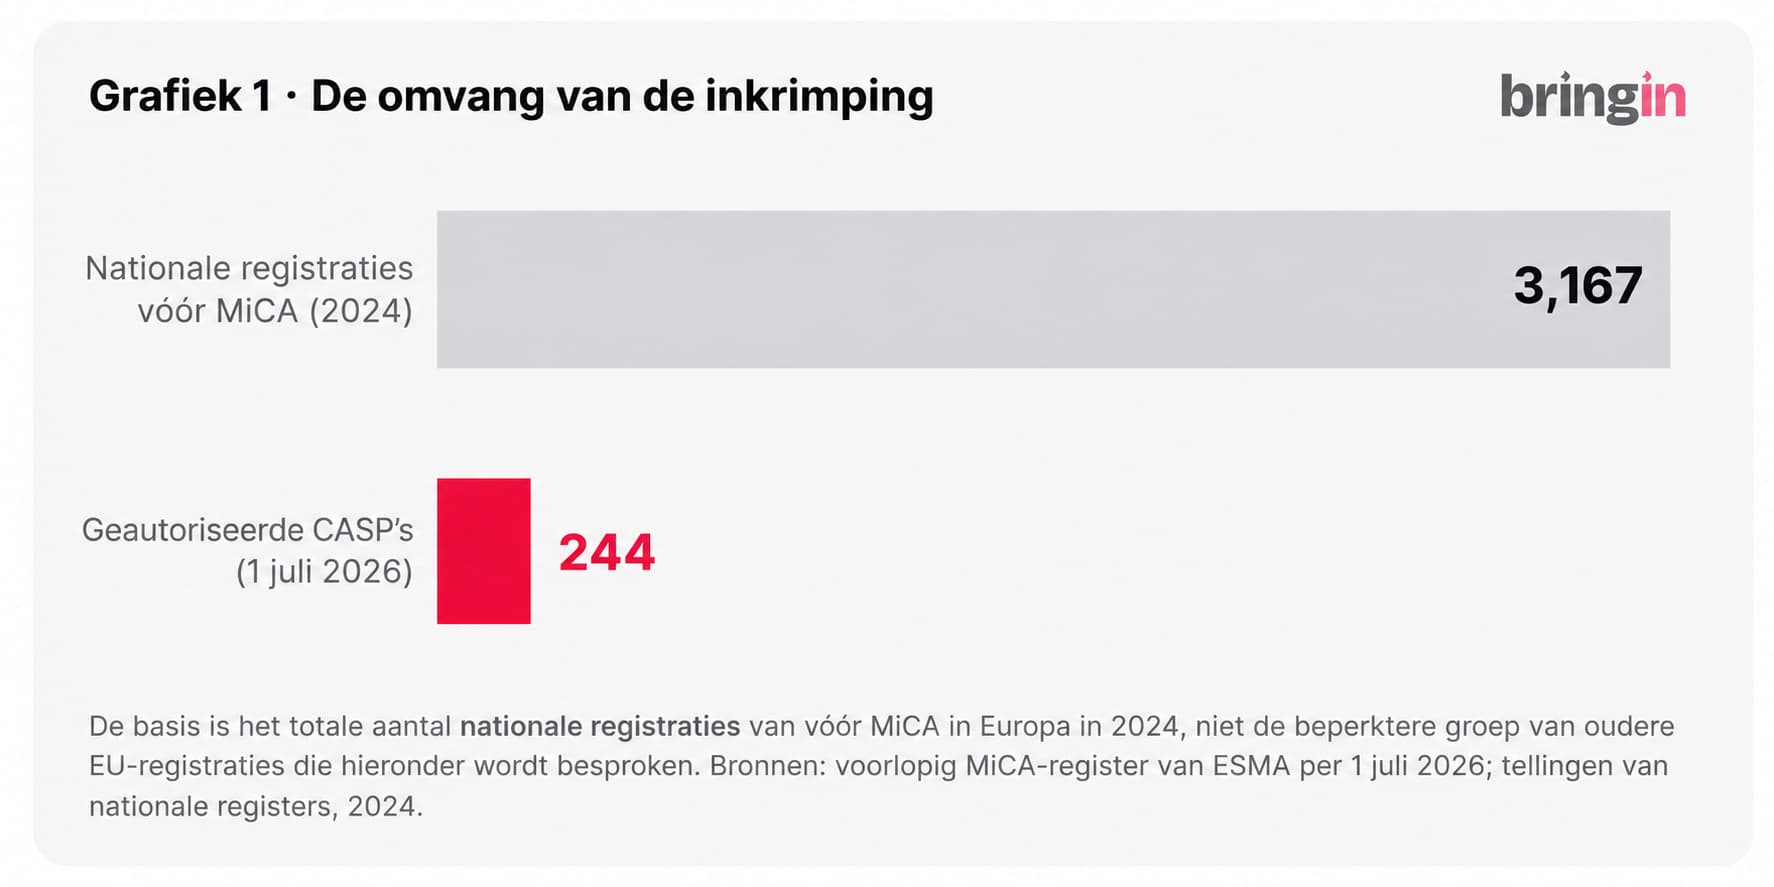
European Bitcoin Business Report, Issue 01, Sectie 1 — De Reset. Bronnen: ESMA interim MiCA-register per 1 juli 2026; nationale registeraantallen, 2024.
Na het verstrijken van de overgangsperiode van MiCA op 1 juli 2026 werd het verlenen van crypto-activadiensten in de EU zonder formele MiCA-vergunning een overtreding van het EU-recht.
Openbare vergelijkingen tussen oude nationale registers en registers van na de overgang laten een aanzienlijke consolidatie zien:
- Vóór MiCA beschikten ongeveer 3.167 bedrijven over diverse nationale crypto-registraties in Europa (een aantal dat veel slapende lege vennootschappen of lichte lokale registraties omvatte).
- Vandaag de dag staan er ongeveer 244 geautoriseerde Crypto-Asset Service Providers (CASP's) vermeld in het ESMA-register.
Tegelijkertijd vereisen DAC8-regels voor fiscale transparantie (van kracht sinds 1 januari 2026) dat gereguleerde CASP's identiteits- en transactiegegevens van gebruikers verzamelen voor automatische grensoverschrijdende uitwisseling tussen EU-belastingautoriteiten, waarbij de eerste geautomatiseerde rapportage gepland staat voor 30 september 2027.
De verantwoordelijkheid van eigen beheer (self-custody)
Door de compliancenormen voor gecentraliseerde tussenpersonen te verhogen, hebben MiCA en DAC8 ironisch genoeg het belang van self-custody versterkt. Het beheren van privésleutels vereist echter een absolute persoonlijke verantwoordelijkheid.
Bij traditioneel bankieren kunnen verloren inloggegevens worden hersteld en frauduleuze afschrijvingen worden betwist. Bij self-custody zijn er geen chargebacks, geen helpdesks en geen centrale reddingsoperaties. Self-custody biedt echte financiële vrijheid, maar alleen aan degenen die een rigoureuze operationele beveiliging handhaven voor hun seed phrases en hardware-apparaten (ja, zelfs dat is niet volledig waterdicht, zoals we zagen tijdens de recente Coldcard-hack).
4. Het persoonlijke virtuele IBAN-model: verbetering van de betaalbaarheid
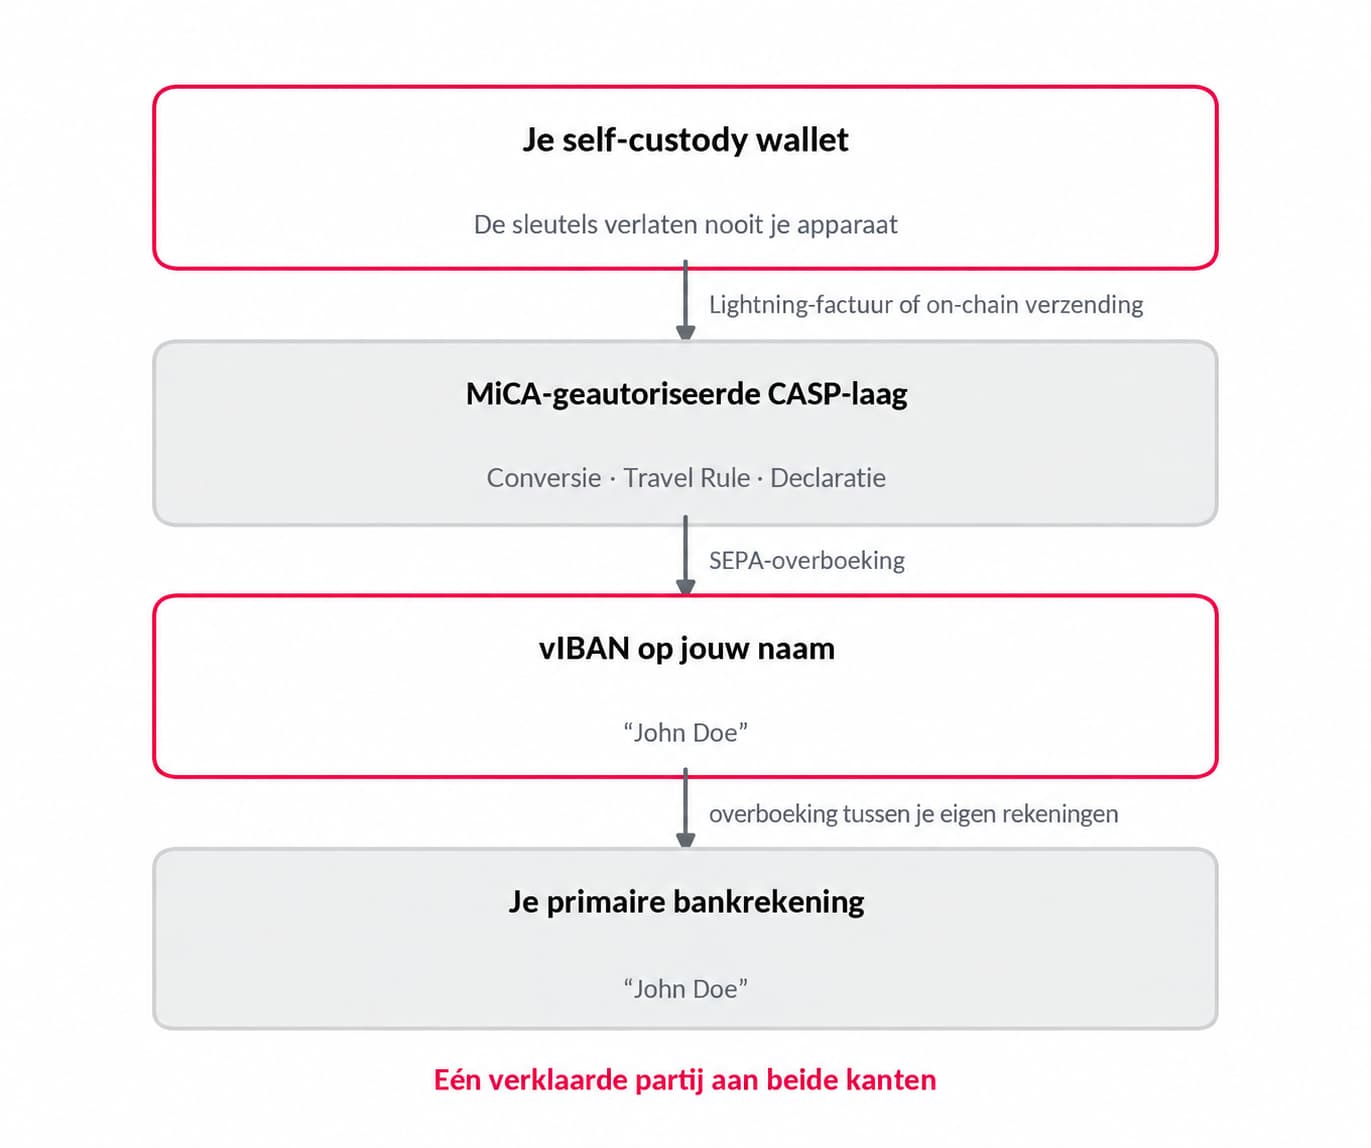
Om de informatiekloof bij uitbetalingen uit bedrijfs-pools aan te pakken, heeft Bringin een architectuur ontwikkeld die gebaseerd is op speciale virtuele IBAN's (vIBAN's).
A. Eerstelijns betalingspresentatie
In plaats van euro-uitbetalingen via een gedeelde zakelijke exchange-pool te laten verlopen, verstrekt Bringin een speciale Europese virtuele IBAN die op de wettelijke naam van de klant staat.
Wanneer een gebruiker Bitcoin liquideert via Bringin, wordt de euro-overboeking verzonden vanaf hun toegewezen vIBAN. Voor de ontvangende bank wordt de inkomende SEPA-overboeking gepresenteerd als een interne overboeking tussen twee rekeningen die aan exact dezelfde persoon zijn gekoppeld (bijv. John Doe die geld overmaakt naar John Doe). Er is geen derde partij in de betalingsketen, wat het hierboven beschreven patroon van betalingen door derden elimineert.
Centraal vertrouwenssignaal: Deze structuur maakt een transactie niet onzichtbaar of vrijgesteld van compliance-controles. Het geeft de betaling echter een duidelijkere eerstelijnsstructuur en helpt onnodige onduidelijkheid over wie het geld verzendt te verminderen.
B. Regelgevende infrastructuur
Bringin fungeert als een software-technologie-interface. De onderliggende betalings- en rekeningdiensten worden geleverd via gereguleerde infrastructuurpartners (vIBAN's uitgegeven door OpenPayd, een erkende instelling voor elektronisch geld), terwijl diensten voor de omzetting van crypto-activa worden geleverd via Lightspark Payments Europe AS, een MiCA-geautoriseerde CASP.
Dit roept een terechte vraag op: als het bankieren van Bitcoin de risico's met zich meebrengt die in sectie 2 worden beschreven, hoe vangt een EMI deze dan op?
Die vangt ze niet op—ze neemt ze nooit aan. Een instelling voor elektronisch geld is geen kredietinstelling en houdt euro's aan in plaats van Bitcoin, dus het risicogewicht van 1.250% is hier niet van toepassing. Veiliggesteld e-geld kan niet worden uitgeleend, dus er is geen financierings- of liquiditeitsrisico van saldi die morgen kunnen vertrekken. En de verplichtingen met betrekking tot crypto—conversie, Travel Rule, verificatie van wallet-eigendom—liggen bij de geautoriseerde CASP en niet bij de EMI.
Elke partij in de keten draagt alleen het risico waarvoor zij een vergunning heeft, personeel in dienst heeft en prijzen hanteert. Dat is precies wat een enkele bank niet kan doen wanneer zij probeert alledrie tegelijk te zijn.
5. Waarom Lightning belangrijk is: ontkoppeling van privacy en directe kaartrails
Naast virtuele IBAN-off-ramps maakt Bringin gebruik van het Lightning Network om snelle, gedetailleerde bestedingsmogelijkheden te bieden.
A. Blootstelling van de bredere wallet-geschiedenis verminderen
Wanneer fondsen direct on-chain worden geliquideerd van een primaire cold storage wallet naar een gecentraliseerde exchange, kunnen blockchain-analyses de identiteit van de gebruiker in de echte wereld koppelen aan hun historische on-chain cluster-saldo.
Door kleinere off-ramps via het Lightning Network te routeren, ziet Bringin alleen de specifieke Lightning-factuur die op het moment van liquidatie is betaald. Dit helpt de onnodige blootstelling van de bredere, langetermijn on-chain wallet-geschiedenis van een gebruiker te verminderen, terwijl tegelijkertijd wordt voldaan aan de noodzakelijke compliance-vereisten voor de specifieke transactie.
B. Direct opwaarderen en wereldwijd betalen met de kaart
Kaart opwaarderen in 15 seconden: Gebruikers kunnen een specifiek Bringin Lightning-adres koppelen aan virtuele of fysieke Visa-debetkaarten. Door een Lightning-factuur te betalen vanuit een self-custodial wallet (zoals Phoenix), worden satoshi's binnen ongeveer 15 seconden omgezet in besteedbare euro's op de kaart.
Vaste conversiekosten van 1% en geen wisselkoersopslag: Bringin rekent een vaste conversievergoeding van 1%. In tegenstelling tot traditionele bankkaarten, die 2% tot 4% aan wisselkoersopslag rekenen, brengt Bringin geen extra kosten in rekening. Hierdoor kunnen Europese reizigers wereldwijd satoshi's uitgeven tegen de standaard Visa-marktkoersen.
Nodeless self-custody optie: Voor gebruikers die liever niet handmatig Lightning-kanalen beheren, integreert Bringin een nodeless self-custodial wallet in de app. Deze maakt gebruik van de Breez SDK op Liquid (LBTC) met geautomatiseerde Boltz-swaps.
6. Voor handelaren en bedrijven: Bringin Business
De frictie die gepaard gaat met het verwerken van cryptobetalingen treft ook Europese commerciële ondernemingen.
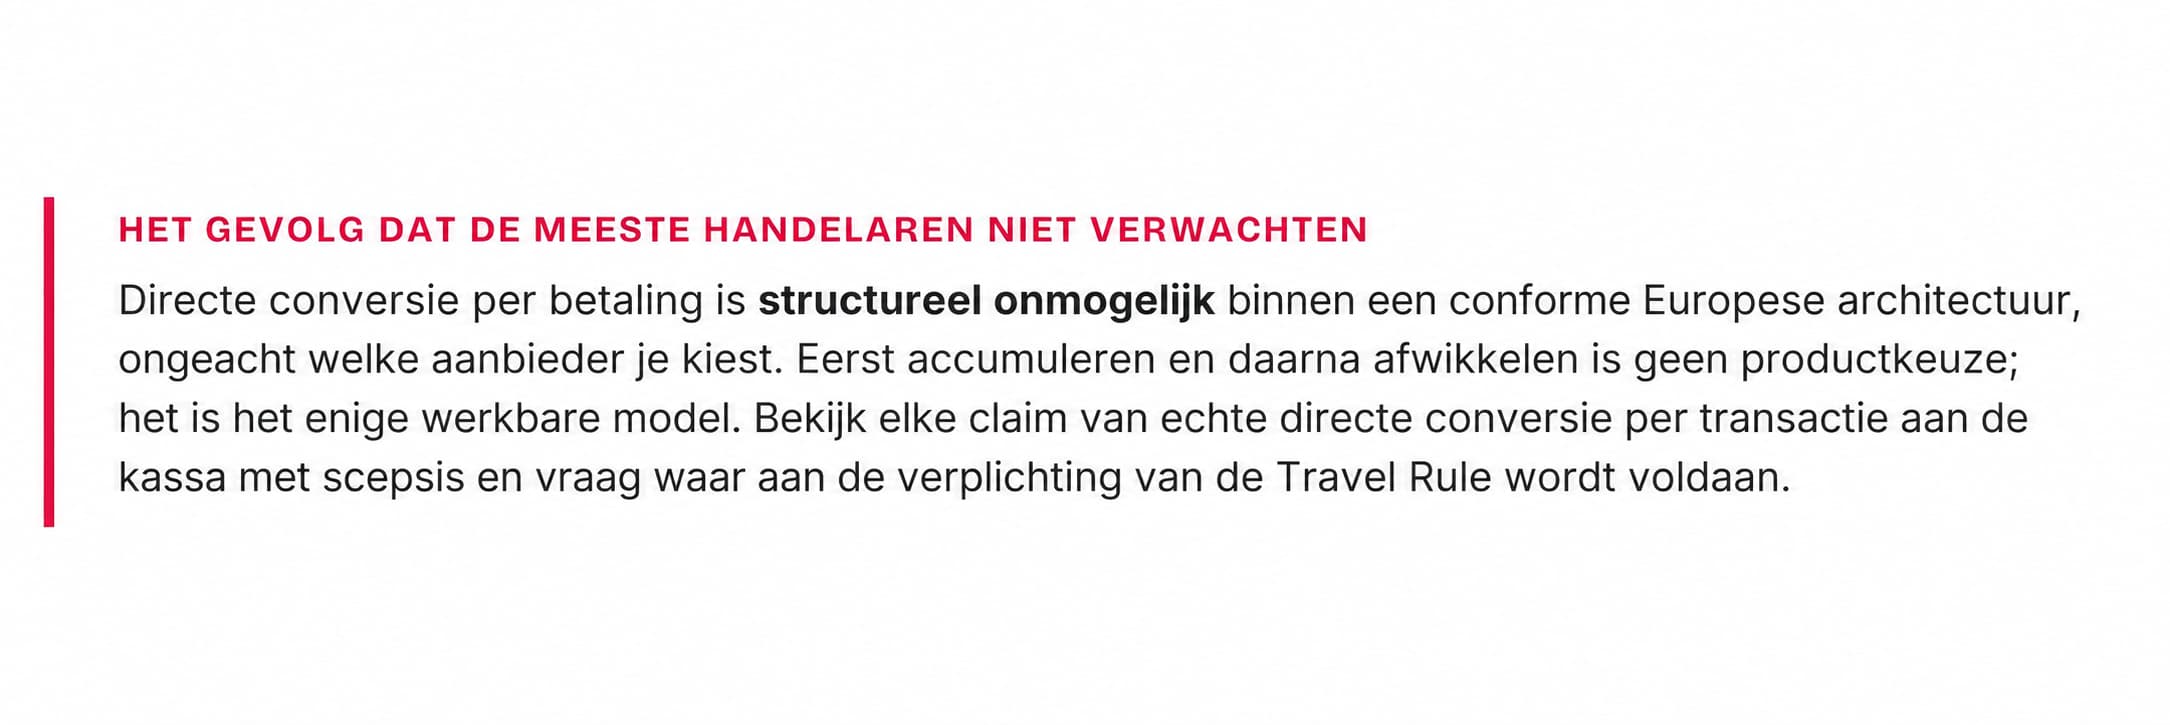
Onder de EU-verordening betreffende geldovermakingen (TFR / Travel Rule) kan het direct ontvangen van cryptobetalingen van klanten op een gereguleerde zakelijke bankrekening leiden tot identificatieverplichtingen voor elke koper. Dit zorgt voor onpraktische KYC-frictie bij alledaagse aankopen, zoals het betalen van een kop koffie of een online factuur.
European Bitcoin Business Report, editie 01, sectie 7 — Betalingen.
Bringin Business pakt deze operationele uitdaging aan door het afrekenproces voor klanten te scheiden van de bancaire infrastructuur:
Wallet-naar-wallet afrekenen voor klanten: Klanten betalen via het Lightning Network rechtstreeks in een self-custodial wallet die door de handelaar wordt beheerd. Omdat peer-to-peer self-custodial overboekingen buiten het bereik van de Travel Rule vallen, kunnen kopers afrekenen zonder identiteitscontrole bij het verkooppunt.
Eerstelijns zakelijke vIBAN-sweep: De handelaar verplaatst verzamelde Bitcoin naar een eigen zakelijke vIBAN op naam van het bedrijf. Omdat deze overboeking een interne transactie is tussen rekeningen van dezelfde juridische entiteit, zorgt dit voor een helder en gestructureerd transactieoverzicht voor de bedrijfsboekhouding, btw-aangifte en naleving van de Travel Rule.
Integratie met zakelijke POS-systemen: Dankzij partnerschappen met POS-aanbieders zoals Opago (een SAP Open Ecosystem Partner), maakt Bringin Business het mogelijk om Lightning-betalingen direct te accepteren binnen SAP Customer Checkout en standaard Europese betaalterminals.
7. Wat dit model niet doet
Drie beperkingen zijn het vermelden waard, want een structuur die te mooi wordt voorgesteld, faalt zodra iemand hem op de proef stelt.
Veiliggesteld e-geld is geen gegarandeerde deposito. Tegoeden bij een instelling voor elektronisch geld (EMI) zijn afgescheiden en mogen niet worden uitgeleend; dat is een echte bescherming. Het is niet hetzelfde mechanisme als het depositogarantiestelsel van € 100.000 dat geldt voor een bankrekening. Het is een andere vorm van bescherming, en het is goed om te weten welke je hebt.
Het risico verschuift in de keten in plaats van te verdwijnen. Elke EMI stalt haar euro's bij een kredietinstelling. Als die instelling haar beleid wijzigt, heeft dat direct gevolgen voor alles wat daarop volgt.
Dit is geen manier om zaken te verhullen of een vrijstelling van de anti-witwaswetgeving; de bank kan nog steeds vragen om transactiegegevens en de herkomst van middelen, zeker bij hogere bedragen.
IBAN-herkenning is een feit van vandaag, geen permanente eigenschap. Een first-party structuur werkt mede omdat de uitgevende instelling zelf geen cryptobedrijf is. Dat is een beschrijving van de huidige marktomstandigheden en geen garantie voor de toekomst.
Deze aanpak verkleint echter het risico op debanking en bankblokkades aanzienlijk, zoals blijkt uit de honderden bitcoiners die Bringin al gebruiken.
8. Een pragmatische conclusie
Europese financiële instellingen opereren binnen een strikt risico- en compliancekader. Wanneer Bitcoin-gerelateerde transacties zich aan de conservatieve kant van de risicobereidheid van een bank bevinden, leidt dit vaak tot verscherpt toezicht, betalingsstops of rekeningcontroles. Dit betekent niet dat Bitcoin-gebruikers iets verkeerd doen; het betekent dat traditionele betalingspaden niet zijn gebouwd om de gedecentraliseerde herkomst van middelen te interpreteren.
Het praktische antwoord is niet om Bitcoin-activiteit voor banken te verbergen, maar om de transactiestructuur duidelijker en inzichtelijker te maken.
Bringin slaat een brug tussen self-custody en de gereguleerde Europese betalingsinfrastructuur via speciale vIBAN's, Lightning-netwerken en non-custodial wallets. De klant behoudt de controle over zijn Bitcoin totdat hij besluit deze om te zetten, terwijl de resulterende euro-overboeking gekoppeld is aan een rekening op eigen naam.
Hoewel dit niet garandeert dat een bank nooit om documentatie zal vragen of een betaling zal controleren, bereikt het iets veel praktischers: het vermindert vermijdbare onduidelijkheid bij betalingen en biedt een transparante, conforme brug om in Europa volgens een Bitcoin-standaard te leven.
Praat mee
We organiseren een community call op dinsdag 15 september om de kwestie van debanking in detail te bespreken: de mechanismen erachter en de praktische stappen om vermijdbare frictie te verminderen. Het grootste deel zal bestaan uit vragen van de deelnemers aan de call.
Heb je te maken gehad met een vastgehouden betaling, een gesloten rekening of frictie bij het offrampen van bitcoin? Stel je vraag tijdens de call.
Meld je aan voor de community call →
