
Para alguns entusiastas de Bitcoin na Europa, a fricção bancária não é um debate abstrato sobre soberania financeira. Pode significar ter uma conta encerrada, ser incapaz de abrir uma conta bancária ou ter dificuldades para converter Bitcoin sob autocustódia em euros utilizáveis.
Joe Nakamoto trabalha literalmente com Bitcoin e já foi desbancarizado três vezes — pelo Revolut, Tandem e Wise. Cada prestador de serviços citou "suspeitas de atividades relacionadas a criptomoedas", cláusulas ocultas na documentação de políticas durante o processo de adesão. Joe estava apenas fazendo o seu trabalho.
Isabella Santos recebeu o mesmo e-mail do Wise: conta encerrada e, segundo lhe disseram, sem possibilidade de abrir outra. O motivo subjacente foi a posse de um ativo que é legal em todos os países onde ela vive e mantém contas bancárias.
Um banco congelar sua conta por uma noite enquanto investiga uma fraude é gestão de risco. No entanto, os casos de desbancarização que temos visto ultimamente estão aumentando a uma taxa alarmante.
Depois, há a Laura. Ela passou cinco dias tentando abrir uma conta bancária em Milão, uma cidade que tem bancos há mais de 600 anos, mas conseguiu abrir uma conta de Bitcoin em menos de cinco minutos com apenas alguns toques. O sistema financeiro "moderno" está perdendo um teste de velocidade para uma rede descentralizada sem sede, sem agências e sem uma linha de atendimento ao cliente para deixá-lo em espera.
Estes casos apontam para um problema mais amplo: como converter Bitcoin sob autocustódia em euros utilizáveis quando as relações bancárias comuns não foram concebidas para compreender a origem do pagamento?
1. O problema prático da usabilidade do Bitcoin
Prashanth Chandrashekar (ou pc), o fundador da Bringin, não chegou a essa questão de forma teórica. Ele deparava-se com ela todas as semanas.
A sua convicção na autocustódia formou-se na Índia, onde a desmonetização repentina de notas de alto valor pelo Banco Central em 2016 tornou o dinheiro físico inútil e forçou milhões de pessoas a enfrentar filas nos bancos. Quando se mudou para a Europa em 2019, os controlos de capitais tornaram a transferência de moeda fiduciária para o estrangeiro quase impossível, por isso transportou as suas poupanças através das fronteiras numa carteira de hardware.
Na Europa, juntou-se à startup de tecnologia financeira Lastbit como o seu segundo engenheiro de backend, ajudando a construir a primeira interface Lightning-para-fiduciário da Europa e lançando um cartão Mastercard financiado através de pagamentos Lightning. Ele optou por receber todo o seu salário em Bitcoin e viver disso em Tallinn, na Estônia.
Depois, as suas vias de saída falharam sucessivamente. A Lastbit mudou o seu foco para infraestrutura de conformidade B2B, renomeou-se para Striga e encerrou o cartão de consumo que ele utilizava. A Kraken suspendeu os levantamentos bancários em euros para a sua conta estoniana. A Binance levava de três a quatro dias para converter Bitcoin em euros, com questionários intrusivos anexados. O Revolut avisou que transferências recebidas de corretoras de cripto corriam o risco de encerramento da conta.
O ponto de ruptura aconteceu na fila de um supermercado em Tallinn. À espera que uma liquidação manual de Bitcoin fosse processada para poder pagar pelas compras básicas, Prashanth ficou suado enquanto a fila aumentava atrás dele. A sua esposa brincou com ele: "Primeiro, és um imigrante, e depois fazes coisas estranhas como esta".
Isso é esperar conveniência demais — tentar vender a partir da autocustódia para o banco enquanto se está na fila do supermercado!
Ele encontrava um voo que valia a pena reservar e começava a conversão. Quando os euros eram liberados, a tarifa já tinha mudado. Decidir viajar e conseguir pagar eram coisas separadas por uma semana de filas de conformidade, e essa lacuna custava dinheiro todas as vezes.
O atrito estrutural em que ele estava preso, entre o sistema bancário tradicional e o dinheiro peer-to-peer, era evidente.
Ele saiu para construir o que não existia. O que se segue é o raciocínio por trás de como isso foi construído — começando pelo motivo pelo qual os bancos se comportam da maneira que se comportam.
2. Por que as normas prudenciais tornam os bancos cautelosos
Os bancos tradicionais raramente bloqueiam ou analisam transferências relacionadas a Bitcoin por hostilidade arbitrária. Em vez disso, as instituições financeiras gerenciam parâmetros rigorosos de regulação, combate à lavagem de dinheiro (AML), capital e risco de reputação. Quando uma atividade se enquadra em uma categoria de maior risco, os bancos escolhem a resposta operacional mais conservadora: analisar, limitar ou encerrar o relacionamento.
A. A estrutura de capital prudencial
A maior barreira para o envolvimento direto dos bancos com ativos digitais em seus balanços é a estrutura SCO60 do Comitê de Basileia, implementada na UE por meio do Artigo 501d do Regulamento de Requisitos de Capital (CRR3). A SCO60 classifica criptoativos sem lastro, como o Bitcoin, no Grupo 2b, aplicando uma ponderação de risco de 1.250%.
Sob o índice de capital mínimo padrão de 8%, uma ponderação de risco de 1.250% exige que um banco mantenha aproximadamente €1 de capital de Nível 1 para cada €1 de exposição direta ao Bitcoin. Isso não proíbe os bancos de atender usuários de Bitcoin, mas torna a manutenção ou a negociação direta de ativos digitais sem lastro no balanço do próprio banco proibitivamente cara. Consequentemente, os bancos aplicam políticas rigorosas de integração, contraparte e risco setorial para empresas relacionadas a cripto.
A exigência de capital, no entanto, é apenas uma linha em uma lista muito mais longa. No Relatório de Negócios de Bitcoin Europeu Relatório, apresentamos o panorama completo:
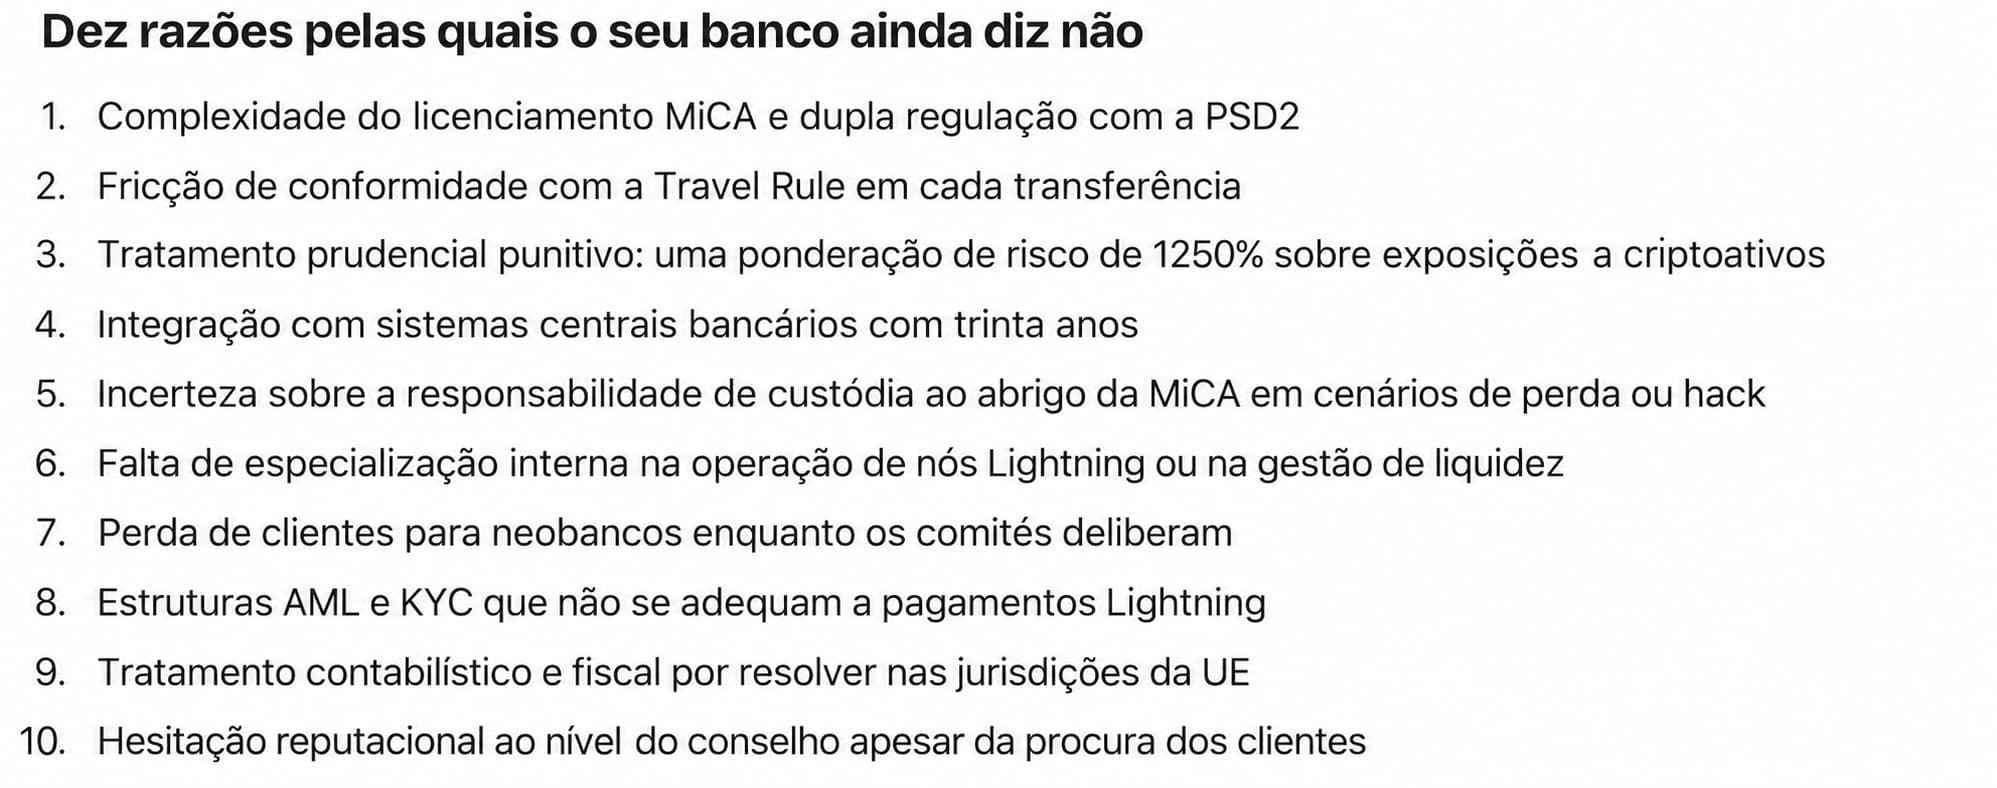
Relatório de Negócios de Bitcoin Europeu, Edição 01, Seção 5 — Bancário.
Leia isso como uma planilha de custos, e não como um conjunto de objeções. Cada linha representa uma despesa real no orçamento de alguém: monitoramento, relatórios, integração com sistemas centrais construídos há décadas, equipe especializada e incerteza jurídica precificada de forma conservadora.
B. Manutenção em balanço vs. Distribuição de produtos
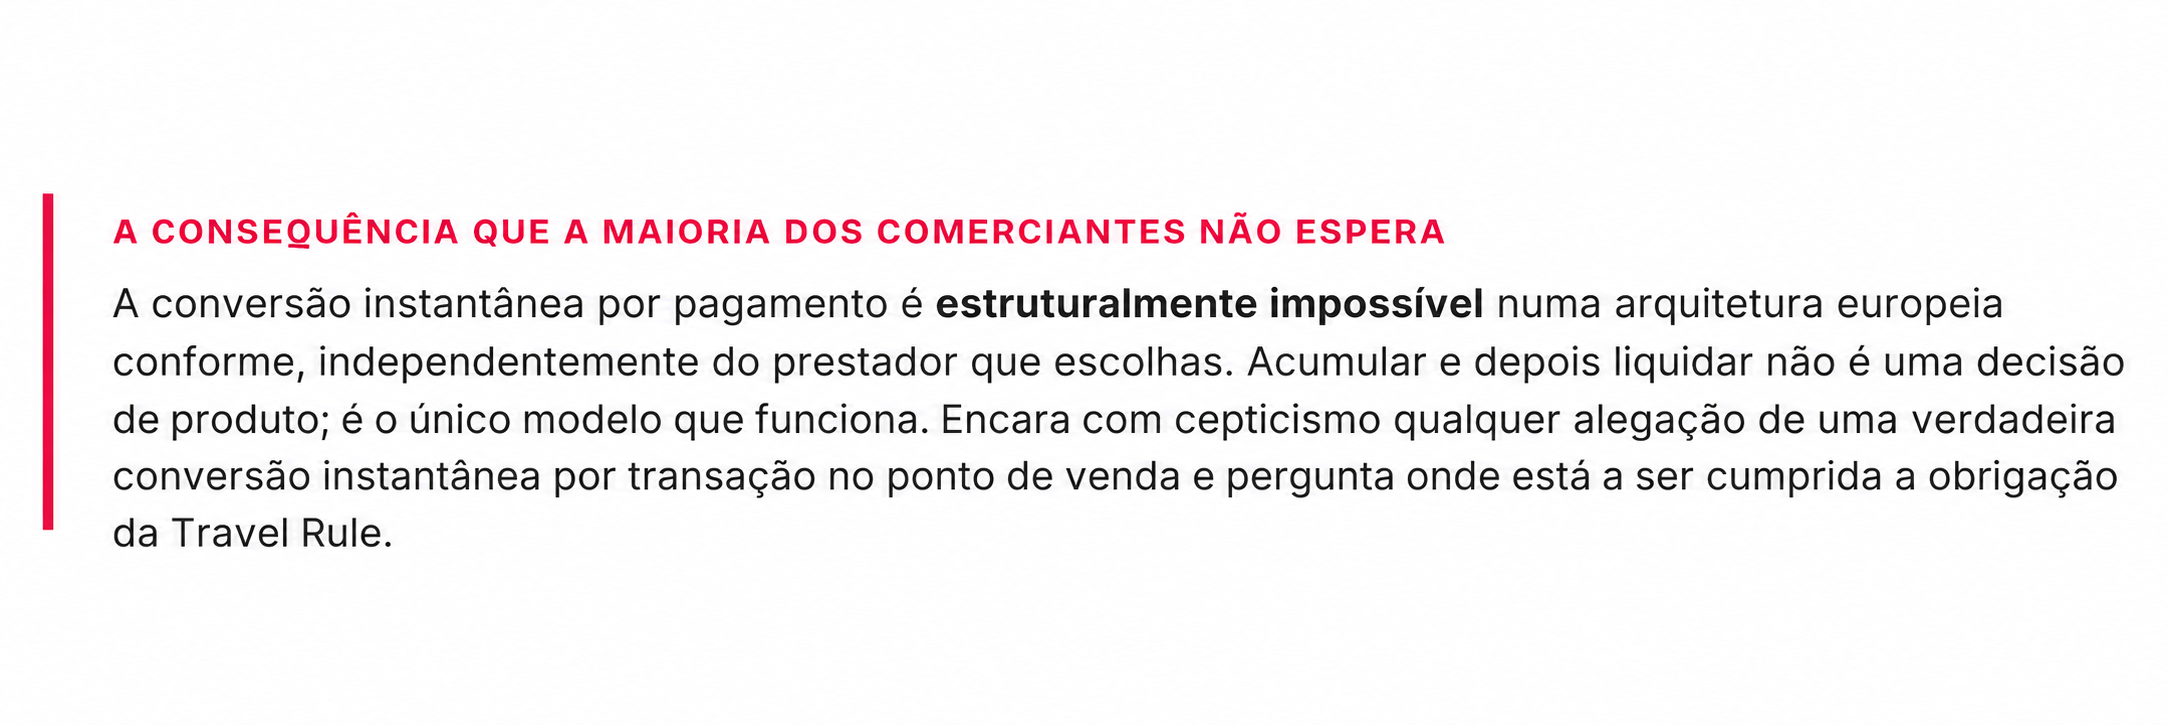
Relatório de Negócios de Bitcoin Europeu, Edição 01, Seção 5. Fontes: BlockStories, março de 2026; pesquisa da Boerse Stuttgart Digital com 6.000 investidores na Alemanha, Itália, Espanha e França; BCE, julho de 2026.
Devido às regras de capital, os principais bancos europeus estão entrando no mercado de ativos digitais principalmente como distribuidores de produtos fora do balanço. Instituições como Deutsche Bank, BPCE e Sparkassen estão introduzindo recursos de custódia ou negociação de cripto dentro de seus aplicativos proprietários e fechados. Apenas o Sparkassen anunciou negociações para 50 milhões de clientes, e o BPCE planeja atingir 12 milhões.
No entanto, oferecer um produto de negociação de circuito fechado que gera taxas dentro de um aplicativo bancário é fundamentalmente diferente de atuar como um trilho de pagamento aberto para transferências externas de carteiras com autocustódia. Fluxos de pagamento externos criam encargos de monitoramento, potenciais responsabilidades de AML e requisitos de verificação de origem de fundos sem gerar margens de distribuição para o banco.
É por isso que a demanda do cliente, por si só, não resolve o atrito. Trinta e cinco por cento dos investidores europeus dizem que mudariam de banco para obter melhor acesso, e apenas 8 dos 20 maiores bancos da UE possuem serviços de cripto ativos — a maioria ainda em fase de piloto. O Intesa Sanpaolo, o maior banco da Itália, detém 11 BTC: financeiramente irrelevante diante de uma capitalização de mercado de US$ 129 bilhões, mas um sinal significativo sobre a atual posição do setor bancário europeu.
C. Por que os pagamentos das corretoras geram atrito financeiro
Quando um indivíduo liquida Bitcoin por meio de uma corretora centralizada padrão para sua conta bancária pessoal, a própria estrutura da transação cria um atrito administrativo evitável.
Contas corporativas coletivas (omnibus). As corretoras centralizadas geralmente processam saques em moeda fiduciária usando grandes contas corporativas compartilhadas. A transferência SEPA recebida origina-se de um IBAN registrado em nome da empresa da corretora, e não no nome do cliente individual. Para o banco receptor, isso aparece como um financiamento de terceiros: dinheiro chegando à sua conta vindo de uma entidade jurídica que não é você. O financiamento de terceiros é um indicador de risco de AML (prevenção à lavagem de dinheiro) estabelecido há muito tempo e é avaliado independentemente de qualquer relação com o Bitcoin.
Mapeamento de IBAN de contraparte. Os bancos receptores mantêm listas internas de contrapartes que mapeiam faixas de IBAN para instituições conhecidas. Quando uma faixa está associada a uma corretora de criptoativos, as transferências recebidas podem ser categorizadas como relacionadas ao setor antes mesmo de qualquer análise humana.
A correspondência de nomes como norma emergente. As regras obrigatórias de Verificação do Beneficiário (VoP) entraram em vigor em todos os PSPs da área do euro em 9 de outubro de 2025, sob o Regulamento (UE) 2024/886, exigindo uma verificação pré-pagamento do nome do beneficiário em relação ao identificador da conta. O VoP é um controle do lado do beneficiário e não é, por si só, o gatilho para os pagamentos das corretoras, mas reflete a direção mais ampla dos pagamentos europeus: espera-se cada vez mais que os nomes e os identificadores de conta coincidam, e estruturas onde isso não ocorre atraem mais escrutínio ao longo do tempo.
D. Risco assimétrico e regras de "não divulgação" (anti-tipping-off)
Os mecanismos de monitoramento de transações utilizados pelos bancos europeus empregam análise de blockchain de múltiplos saltos (multi-hop). Se uma moeda interagiu com uma carteira não hospedada, mixer ou entidade sinalizada vários saltos antes, os algoritmos de conformidade geram um alerta.
Para o departamento de conformidade de um banco, o cálculo de risco é fortemente enviesado: processar uma transferência ilícita pode levar a multas regulatórias catastróficas, enquanto revisar ou encerrar a conta de um cliente custa muito pouco ao banco. Além disso, sob as diretivas europeias de AML (AMLD), os bancos são legalmente proibidos de divulgar o motivo específico de uma revisão ou encerramento de conta — uma restrição conhecida como regra de "não divulgação" (anti-tipping-off), que frequentemente deixa os clientes sem um feedback explícito.
3. O que o MiCA muda: Autorização e Consolidação
A aplicação integral do regulamento de Mercados de Criptoativos (MiCA) da União Europeia estabeleceu um conjunto único de regras em todo o Espaço Econômico Europeu (EEE).
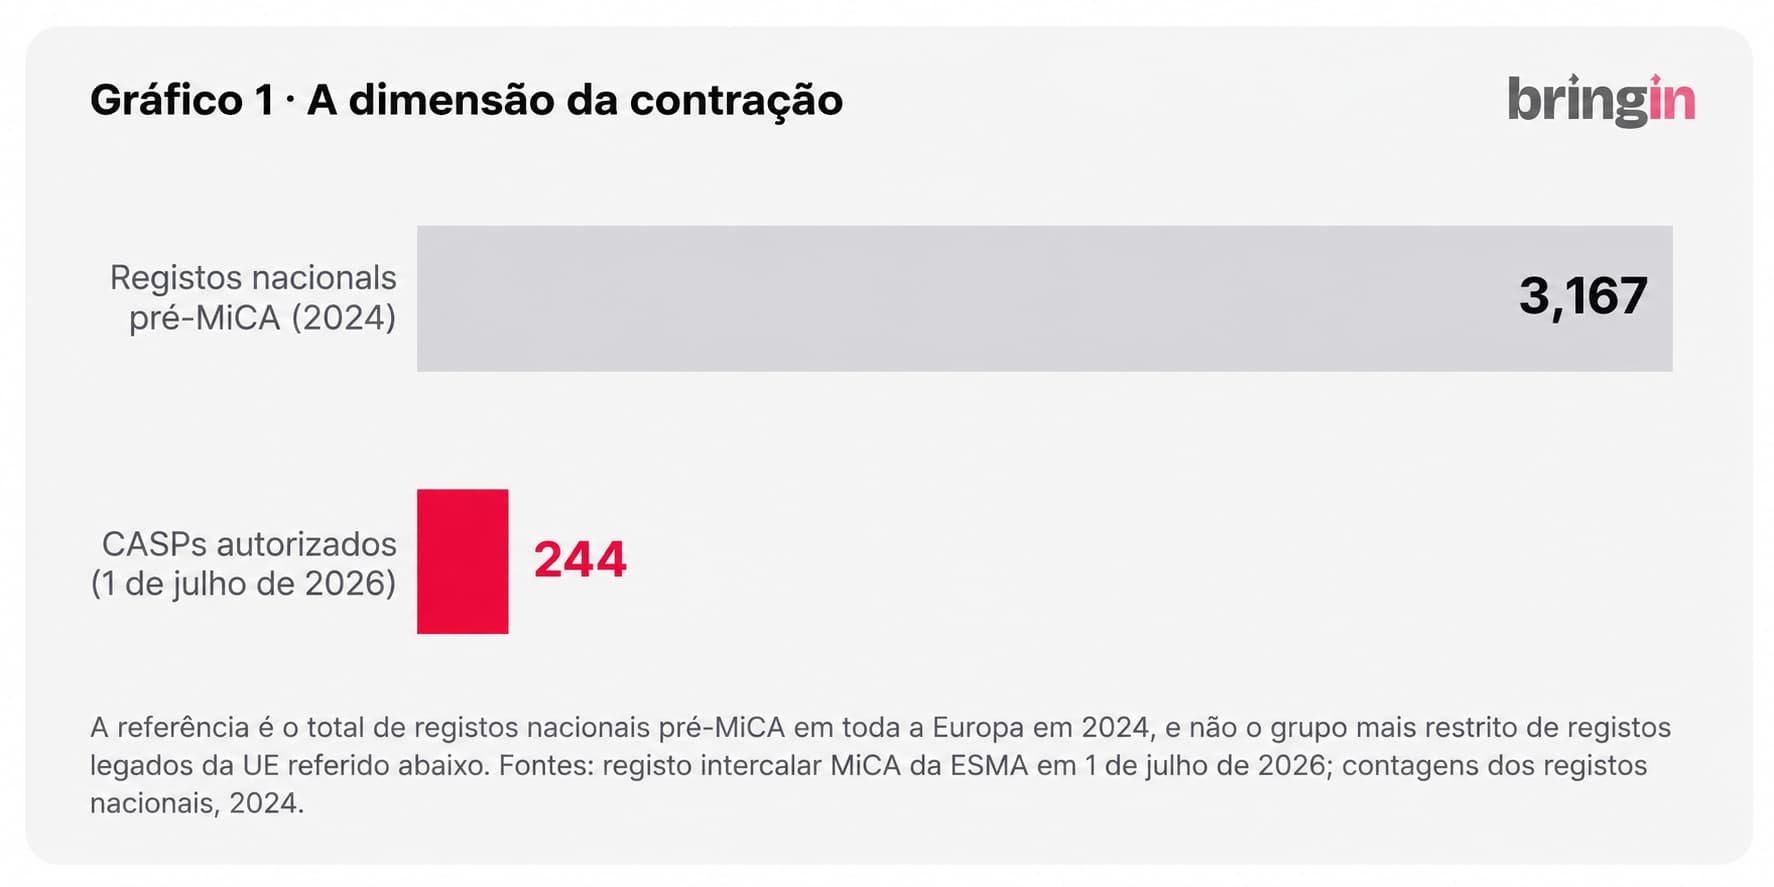
Relatório de Negócios de Bitcoin Europeu, Edição 01, Seção 1 — O Reinício. Fontes: Registro provisório do MiCA da ESMA em 1º de julho de 2026; contagens de registros nacionais, 2024.
Após o término do período de transição do MiCA em 1º de julho de 2026, a prestação de serviços de criptoativos na UE sem a autorização formal do MiCA tornou-se uma violação da legislação da UE.
Comparações públicas entre os registros nacionais legados e os registros pós-transição revelam uma consolidação substancial:
- Antes do MiCA, aproximadamente 3.167 empresas possuíam vários registros nacionais de criptoativos em toda a Europa (um número que incluía muitas empresas de fachada inativas ou registros locais simplificados).
- Hoje, cerca de 244 Provedores de Serviços de Criptoativos (CASPs) autorizados estão listados no registro da ESMA.
Simultaneamente, as regras de transparência fiscal DAC8 (em vigor desde 1º de janeiro de 2026) exigem que os CASPs regulamentados coletem dados de identidade do usuário e de transações para intercâmbio automático transfronteiriço entre as autoridades fiscais da UE, com o primeiro relatório automatizado agendado para 30 de setembro de 2027.
A responsabilidade da autocustódia
Ao elevar os padrões de conformidade para intermediários centralizados, o MiCA e o DAC8 reforçaram, ironicamente, a importância da autocustódia. No entanto, gerir chaves privadas exige uma responsabilidade pessoal absoluta.
Na banca tradicional, credenciais perdidas podem ser recuperadas e cobranças fraudulentas contestadas. Na autocustódia, não existem estornos, linhas de apoio ao cliente ou resgates centrais. A autocustódia oferece verdadeira liberdade financeira, mas apenas para aqueles que mantêm uma segurança operacional rigorosa sobre as suas frases-semente e dispositivos de hardware (sim, mesmo isso não é totalmente à prova de falhas, como vimos durante o recente hack da Coldcard).
4. O Modelo de IBAN Virtual Pessoal: Melhorar a Legibilidade dos Pagamentos
Para resolver a discrepância de informações associada aos pagamentos de pools corporativos, a Bringin desenvolveu uma arquitetura centrada em IBANs Virtuais (vIBANs) dedicados.
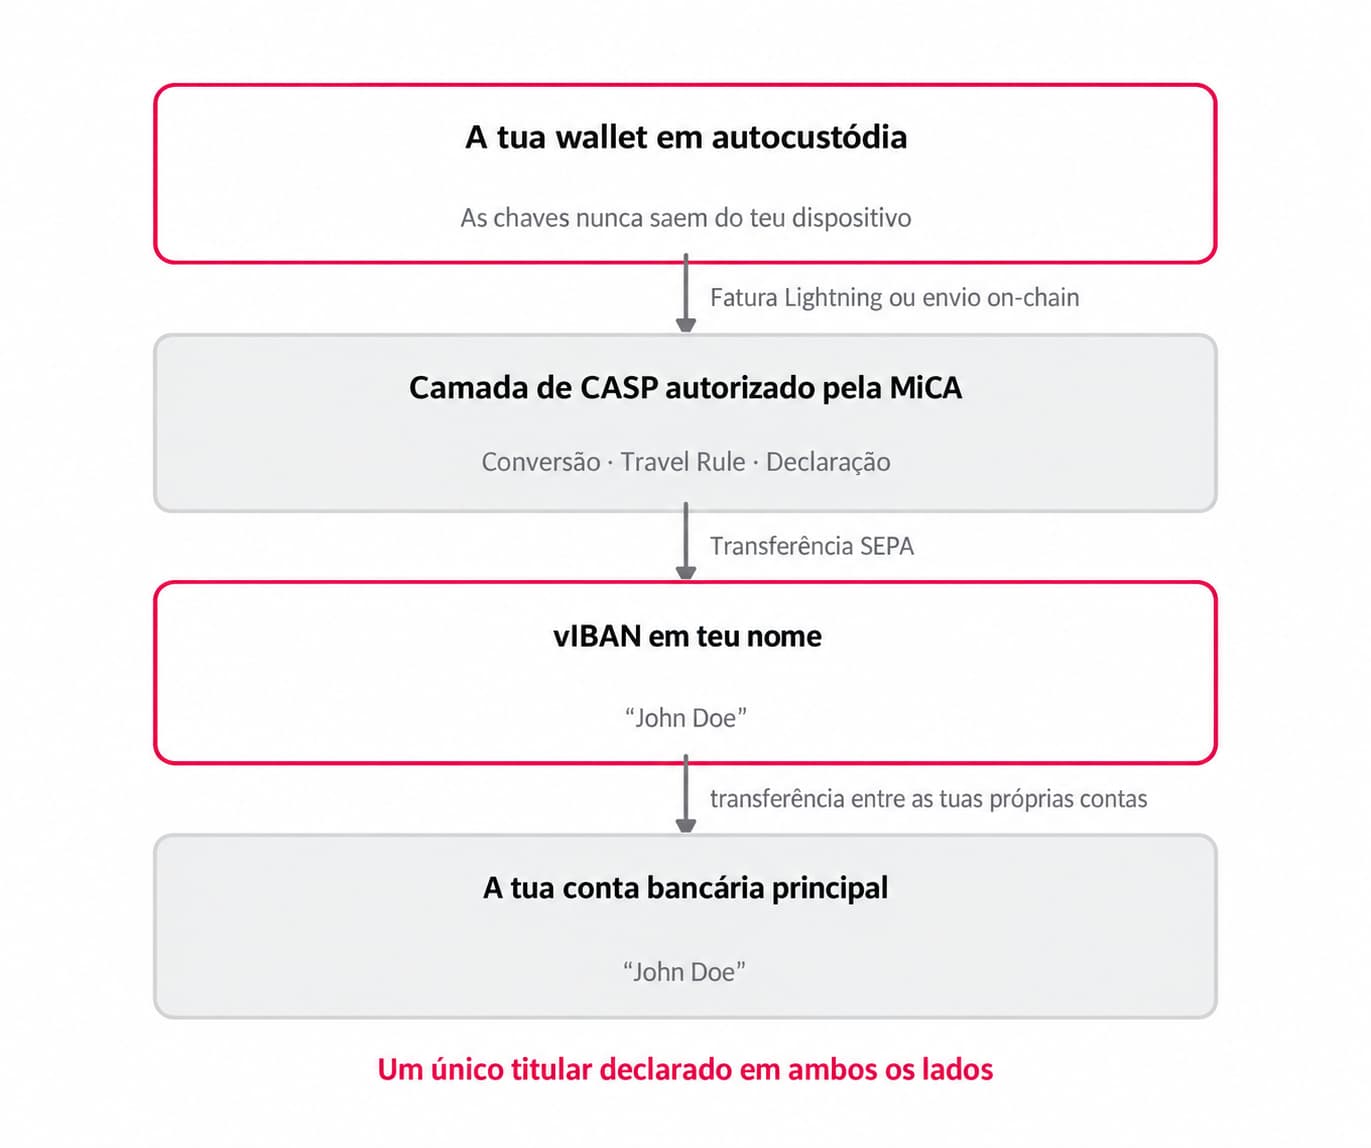
A. Apresentação de Pagamento de Primeira Parte
Em vez de encaminhar pagamentos em euros através de um pool de câmbio corporativo partilhado, a Bringin disponibiliza um IBAN Virtual europeu dedicado, emitido em nome legal do cliente.
Quando um utilizador liquida Bitcoin através da Bringin, a transferência em euros é enviada a partir do seu vIBAN atribuído. Para o banco recetor, a transferência SEPA recebida é apresentada como uma transferência interna entre duas contas associadas exatamente ao mesmo indivíduo (por exemplo, John Doe a enviar fundos para John Doe). Não existe qualquer terceira parte na cadeia de pagamento, o que elimina o padrão de financiamento por terceiros descrito anteriormente.
Sinal de Confiança Central: Esta estrutura não torna uma transação invisível ou isenta de verificações de conformidade. Pelo contrário, confere ao pagamento uma estrutura de primeira parte mais clara e ajuda a reduzir a ambiguidade evitável sobre quem está a enviar os fundos.
B. Infraestrutura Regulatória
A Bringin opera como uma interface de tecnologia de software. Os serviços subjacentes de pagamento e conta são fornecidos através de parceiros de infraestrutura regulados (vIBANs emitidos pela OpenPayd, uma Instituição de Moeda Eletrónica licenciada), enquanto os serviços de conversão de criptoativos são prestados através da Lightspark Payments Europe AS, uma CASP autorizada pelo MiCA.
Isto levanta uma questão pertinente: se bancarizar Bitcoin acarreta os riscos descritos na Secção 2, como é que uma IME os absorve?
Não os absorve — nunca os assume. Uma Instituição de Moeda Eletrónica não é uma instituição de crédito e detém euros em vez de Bitcoin, pelo que o peso de risco de 1.250% não tem onde incidir. O dinheiro eletrónico salvaguardado não pode ser emprestado, pelo que não existe risco de financiamento ou de liquidez decorrente de saldos que possam sair no dia seguinte. E as obrigações relacionadas com cripto — conversão, Travel Rule, verificação de propriedade de carteira — recaem sobre a CASP autorizada e não sobre a IME.
Cada parte na cadeia assume apenas o risco para o qual está licenciada, dotada de pessoal e precificada. É precisamente isso que um banco isolado não consegue fazer quando tenta ser as três coisas ao mesmo tempo.
5. Por que a Lightning é Importante: Desacoplamento de Privacidade e Trilhos de Cartão Instantâneos
Para além das saídas via IBAN Virtual, a Bringin utiliza a Lightning Network para proporcionar capacidades de gastos rápidas e granulares.
A. Redução da Exposição do Histórico Geral da Carteira
Ao liquidar fundos diretamente on-chain de uma carteira de armazenamento a frio principal para uma exchange centralizada, a análise de blockchain pode associar a identidade real do utilizador ao seu saldo histórico de clusters on-chain.
Ao encaminhar saídas menores através da Lightning Network, a Bringin vê apenas a fatura Lightning específica paga no momento da liquidação. Isto ajuda a reduzir a exposição desnecessária do histórico de carteira on-chain mais amplo e de longo prazo do utilizador, cumprindo simultaneamente os requisitos de conformidade necessários para a transação específica.
B. Carregamentos Instantâneos e Gastos Globais com Cartão
Recargas de cartão em 15 segundos: Os utilizadores podem associar um endereço Lightning da Bringin a cartões de débito Visa virtuais ou físicos. Ao pagar uma fatura Lightning a partir de qualquer carteira de autocustódia (como a Phoenix), os satoshis são convertidos em Euros prontos a gastar no cartão em cerca de 15 segundos.
Taxa de conversão fixa de 1% e zero comissões de câmbio: A Bringin aplica uma taxa de conversão fixa de 1%. Ao contrário dos cartões bancários tradicionais, que adicionam sobretaxas de câmbio entre 2% e 4%, a Bringin não cobra qualquer margem de câmbio, permitindo que os viajantes europeus gastem satoshis em todo o mundo às taxas de mercado padrão da Visa.
Opção de autocustódia sem nós: Para os utilizadores que preferem não gerir canais Lightning manualmente, a Bringin integra uma carteira de autocustódia sem nós na sua aplicação, utilizando o SDK da Breez em Liquid (LBTC) com swaps automatizados da Boltz.
6. Para comerciantes e empresas: Bringin Business
A fricção associada ao processamento de pagamentos em criptomoedas também afeta as empresas europeias.
Ao abrigo do Regulamento relativo às transferências de fundos da UE (TFR / Travel Rule), aceitar pagamentos em criptomoedas de clientes terceiros diretamente numa conta bancária empresarial regulamentada pode desencadear requisitos de identificação da contraparte para cada comprador — criando uma fricção de KYC impraticável para comprar um café ou pagar uma fatura online.
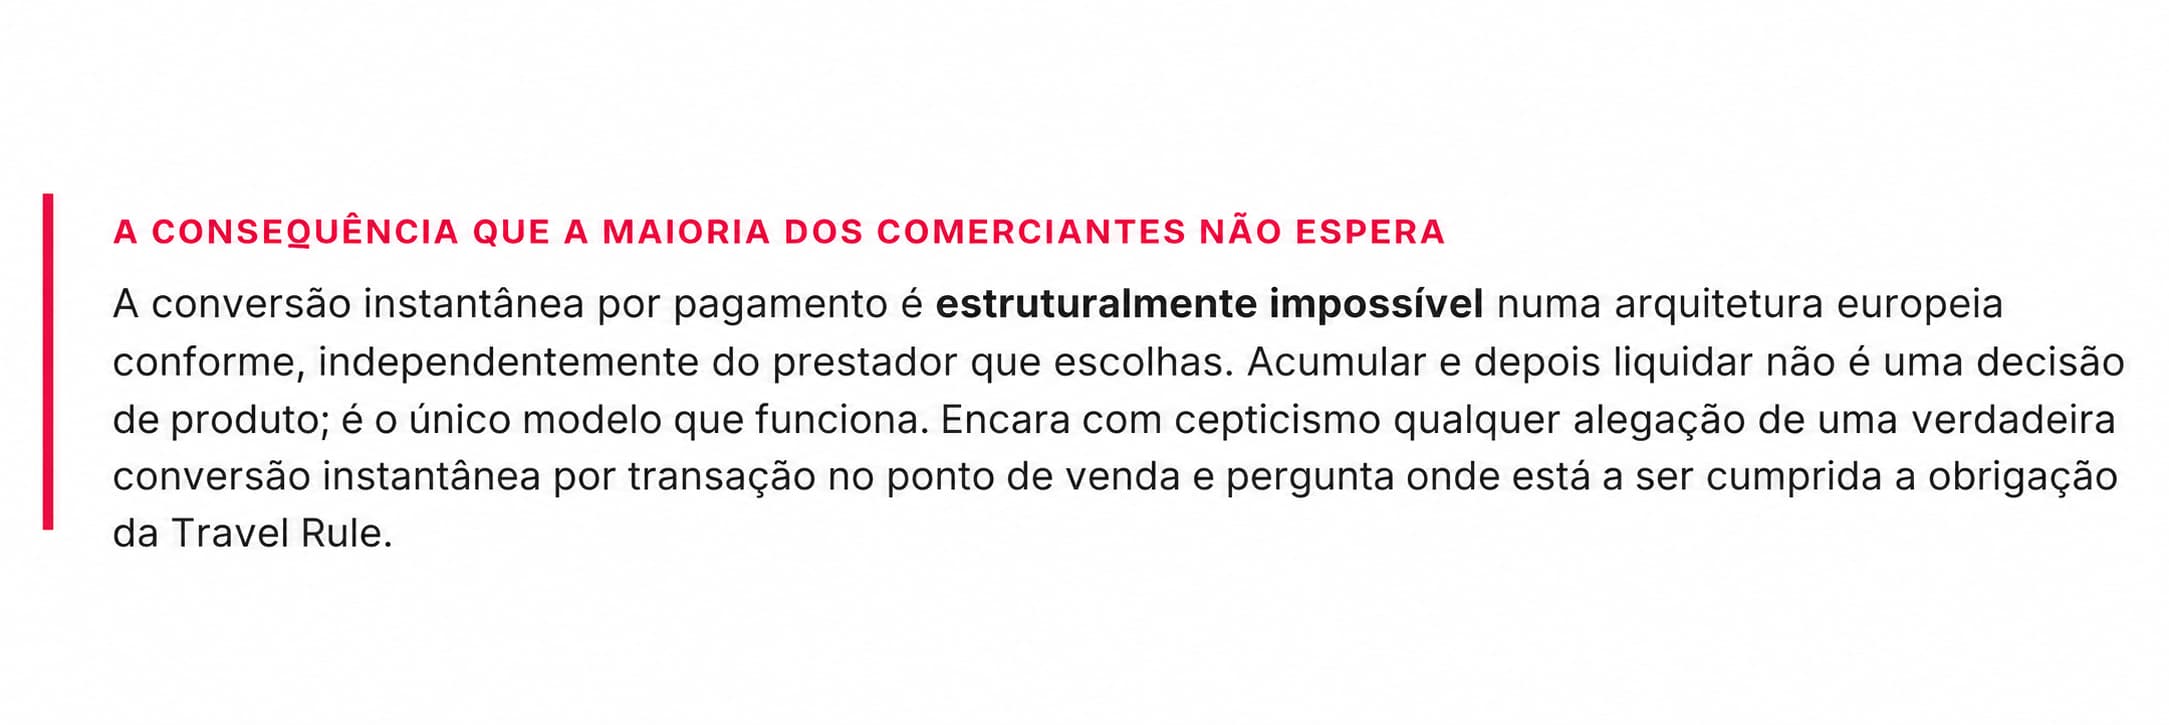
Relatório de Negócios Bitcoin Europeu, Edição 01, Secção 7 — Pagamentos.
Bringin Business resolve este desafio operacional ao separar o checkout do cliente das redes bancárias:
Checkout do cliente de carteira para carteira: Os clientes pagam através da Lightning Network diretamente para uma carteira de autocustódia controlada pelo comerciante. Como as transferências peer-to-peer de autocustódia estão fora do âmbito da Travel Rule, os compradores concluem o checkout sem passar por verificações de identidade no ponto de venda.
Transferência vIBAN corporativa de primeira parte: O comerciante transfere o Bitcoin acumulado para o seu vIBAN corporativo dedicado, em nome da sua empresa. Como esta transferência é uma operação de primeira parte entre contas detidas pela mesma entidade legal, proporciona um registo de transações limpo e estruturado para a contabilidade corporativa, relatórios de IVA e conformidade com a Travel Rule.
Integração de POS empresarial: Através de parcerias com fornecedores de POS como a Opago (um parceiro do Ecossistema Aberto SAP), a Bringin Business permite a aceitação de pagamentos Lightning diretamente no SAP Customer Checkout e em terminais de pagamento europeus padrão.
7. O que este modelo não faz
Vale a pena declarar claramente três limitações, pois uma estrutura que é vendida como algo que não é, falha na primeira vez que alguém a testa.
O dinheiro eletrônico salvaguardado não é um depósito garantido. Os fundos mantidos em uma Instituição de Moeda Eletrônica são segregados e não podem ser emprestados, o que constitui uma proteção real. Não é o mesmo mecanismo que o Fundo Garantidor de Depósitos de € 100.000 aplicável a uma conta bancária. São proteções diferentes, e vale a pena saber qual delas você possui.
O risco desloca-se ao longo da cadeia em vez de desaparecer. Toda EMI salvaguarda os seus euros em uma instituição de crédito em algum lugar. Se essa instituição alterar a sua política, tudo o que estiver a jusante será afetado imediatamente.
Esta não é uma forma de esconder nada nem uma isenção da lei de prevenção ao branqueamento de capitais (AML), e o banco ainda pode solicitar detalhes da transação e a origem dos fundos, especialmente para valores mais elevados.
O reconhecimento da gama de IBAN é uma realidade atual, não uma propriedade permanente. Uma estrutura de primeira parte funciona, em parte, porque a instituição emissora não é, por si só, uma empresa de criptoativos. Essa é uma descrição das condições atuais do mercado e não uma garantia sobre as futuras.
No entanto, esta abordagem reduz significativamente o risco de encerramento de contas e bloqueios bancários, como comprovado por centenas de utilizadores de Bitcoin que já utilizam a Bringin.
8. Uma conclusão pragmática
As instituições financeiras europeias operam dentro de um quadro rigoroso de risco e conformidade. Quando as transações relacionadas com Bitcoin se situam perto do limite conservador do apetite ao risco de um banco, o resultado é frequentemente um escrutínio acrescido, retenção de pagamentos ou revisões de conta. Isto não significa que os utilizadores de Bitcoin estejam a fazer algo de errado; significa que os canais de pagamento tradicionais não foram concebidos para interpretar o histórico descentralizado da origem dos fundos.
A resposta prática não é esconder a atividade em Bitcoin dos bancos, mas tornar a estrutura da transação mais clara e legível.
A Bringin liga a autocustódia à infraestrutura de pagamentos europeia regulamentada através de vIBANs dedicados, redes Lightning e carteiras não custodiantes. O cliente mantém o controlo sobre o seu Bitcoin até decidir convertê-lo, enquanto a transferência em euros resultante é associada a uma conta em seu próprio nome.
Embora isto não garanta que um banco nunca solicitará documentação ou analisará um pagamento, alcança algo muito mais prático: reduz a ambiguidade evitável nos pagamentos e proporciona uma ponte transparente e em conformidade para viver num padrão Bitcoin na Europa.
Participe na conversa
Vamos realizar uma chamada comunitária na terça-feira, 15 de setembro para analisar detalhadamente a questão do encerramento de contas — os mecanismos por trás disso e os passos práticos que reduzem fricções evitáveis. A maior parte da sessão será dedicada a perguntas dos participantes.
Se já teve um pagamento retido, uma conta encerrada ou enfrentou dificuldades ao converter Bitcoin para moeda fiduciária, traga a sua pergunta para a chamada.
Inscreva-se para a chamada da comunidade →
