
Für manche Bitcoin-Nutzer in Europa ist die Reibung mit Banken keine abstrakte Debatte über finanzielle Souveränität. Es kann bedeuten, dass ein Konto gekündigt wird, man kein Bankkonto eröffnen kann oder Schwierigkeiten hat, selbst verwahrte Bitcoins in nutzbare Euro umzuwandeln.
Joe Nakamoto arbeitet buchstäblich im Bitcoin-Bereich und wurde bereits dreimal „debanked“ – von Revolut, Tandem und Wise. Jeder Dienstleister verwies auf „Verdacht auf Aktivitäten im Zusammenhang mit Kryptowährungen“, was bei der Kontoeröffnung in den Vertragsbedingungen versteckt war. Joe hat lediglich seine Arbeit gemacht.
Isabella Santos erhielt dieselbe E-Mail von Wise: Konto geschlossen, und, wie ihr mitgeteilt wurde, keine Möglichkeit, ein neues zu eröffnen. Der zugrunde liegende Grund war das Halten eines Vermögenswerts, der in jedem Land, in dem sie lebt und Bankgeschäfte tätigt, legal ist.
Wenn eine Bank Ihr Konto für eine Nacht sperrt, um einen Betrugsverdacht zu prüfen, ist das Risikomanagement. Die Fälle von Kontokündigungen, die wir in der Vergangenheit gesehen haben, nehmen jedoch in alarmierendem Tempo zu.
Dann ist da noch Laura. Sie verbrachte fünf Tage damit, in Mailand ein Bankkonto zu eröffnen – einer Stadt, in der es seit über 600 Jahren Banken gibt –, konnte aber mit wenigen Fingertipps in unter fünf Minuten ein Bitcoin-Konto eröffnen. Das „moderne“ Finanzsystem verliert einen Geschwindigkeitstest gegen ein dezentrales Netzwerk ohne Hauptsitz, ohne Filiale und ohne Kundendienst-Hotline, bei der man in der Warteschleife hängt.
Diese Fälle deuten auf ein größeres Problem hin: Wie wandelt man selbst verwahrte Bitcoins in nutzbare Euro um, wenn herkömmliche Bankbeziehungen nicht darauf ausgelegt sind, die Herkunft der Zahlung zu verstehen?
1. Das praktische Problem der Bitcoin-Verwendbarkeit
Prashanth Chandrashekar (oder pc), der Gründer von Bringin, ist nicht theoretisch auf diese Frage gestoßen. Er sah sich jede Woche damit konfrontiert.
Seine Überzeugung von der Selbstverwahrung entstand in Indien, wo die über Nacht beschlossene Demonetisierung von Banknoten mit hohem Nennwert durch die Zentralbank im Jahr 2016 Bargeld wertlos machte und Millionen Menschen in Bankschlangen zwang. Als er 2019 nach Europa zog, machten Kapitalkontrollen den Transfer von Fiat-Geld ins Ausland nahezu unmöglich, also transportierte er seine Ersparnisse stattdessen auf einer Hardware-Wallet über die Grenzen.
In Europa stieg er als zweiter Backend-Entwickler beim Fintech-Startup Lastbit ein, half beim Aufbau der ersten Lightning-zu-Fiat-Schnittstelle Europas und brachte eine Mastercard auf den Markt, die über Lightning-Zahlungen finanziert wurde. Er entschied sich, sein gesamtes Gehalt in Bitcoin zu beziehen und davon in Tallinn, Estland, zu leben.
Dann fielen seine Off-Ramps nacheinander aus. Lastbit stellte das Geschäftsmodell auf B2B-Compliance-Infrastruktur um, benannte sich in Striga um und stellte die Verbraucherkarte ein, mit der er bezahlt hatte. Kraken stoppte Euro-Banküberweisungen auf sein estnisches Konto. Binance benötigte drei bis vier Tage, um Bitcoin in Euro umzuwandeln, verbunden mit aufdringlichen Fragebögen. Revolut warnte, dass eingehende Überweisungen von Krypto-Börsen das Risiko einer Kontokündigung bergen.
Der Wendepunkt kam an einer Supermarktkasse in Tallinn. Während er darauf wartete, dass eine manuelle Bitcoin-Liquidation abgeschlossen wurde, damit er seine Einkäufe bezahlen konnte, stand Prashanth schwitzend da, während sich die Schlange hinter ihm staute. Seine Frau neckte ihn daraufhin: „Erst bist du ein Einwanderer, und dann machst du auch noch so komische Sachen.“
Das ist zu viel Bequemlichkeit erwartet – zu versuchen, aus der Selbstverwahrung heraus an der Supermarktkasse zu verkaufen!
Er fand einen Flug, den es sich zu buchen lohnte, und wollte die Währung umrechnen. Bis die Euro gutgeschrieben waren, hatte sich der Preis bereits geändert. Zwischen der Entscheidung für die Reise und der tatsächlichen Zahlung lagen jedes Mal eine Woche Wartezeit für Compliance-Prüfungen – und diese Lücke kostete jedes Mal Geld.
Die strukturelle Reibung, in der er zwischen dem traditionellen Bankwesen und dem Peer-to-Peer-Geldverkehr feststeckte, war offensichtlich.
Er ging, um das zu bauen, was es noch nicht gab. Im Folgenden wird erläutert, wie es dazu kam – angefangen bei den Gründen für das Verhalten der Banken.
2. Warum Aufsichtsregeln Banken vorsichtig machen
Traditionelle Banken blockieren oder prüfen Bitcoin-Transfers selten aus willkürlicher Feindseligkeit. Vielmehr steuern Finanzinstitute strenge regulatorische Vorgaben sowie Risikoparameter in den Bereichen Geldwäscheprävention (AML), Kapitalausstattung und Reputationsschutz. Wenn eine Aktivität in eine Kategorie mit höherem Risiko fällt, wählen Banken die konservativste operative Reaktion: die Prüfung, Einschränkung oder Beendigung der Geschäftsbeziehung.
A. Der aufsichtsrechtliche Kapitalrahmen
Das größte Hindernis für ein direktes Engagement von Banken bei digitalen Vermögenswerten in ihren Bilanzen ist das SCO60-Rahmenwerk des Basler Ausschusses, das in der EU durch Artikel 501d der Eigenkapitalverordnung (CRR3) umgesetzt wurde. SCO60 stuft unbesicherte Krypto-Assets wie Bitcoin in die Gruppe 2b ein, für die ein Risikogewicht von 1.250 % gilt.
Bei der standardmäßigen Mindestkapitalquote von 8 % muss eine Bank für jeden Euro an direktem Bitcoin-Engagement etwa 1 Euro an Kernkapital (Tier 1) vorhalten. Dies verbietet Banken zwar nicht, Bitcoin-Nutzer zu bedienen, macht das Halten oder den direkten Handel mit unbesicherten digitalen Vermögenswerten in der eigenen Bilanz jedoch unerschwinglich teuer. Infolgedessen wenden Banken bei Krypto-Unternehmen strenge Richtlinien für das Onboarding, die Gegenpartei-Prüfung und das Sektorrisiko an.
Die Kapitalanforderung ist jedoch nur ein Punkt auf einer sehr langen Liste. Im European Bitcoin Business Reportlegen wir das vollständige Bild dar:
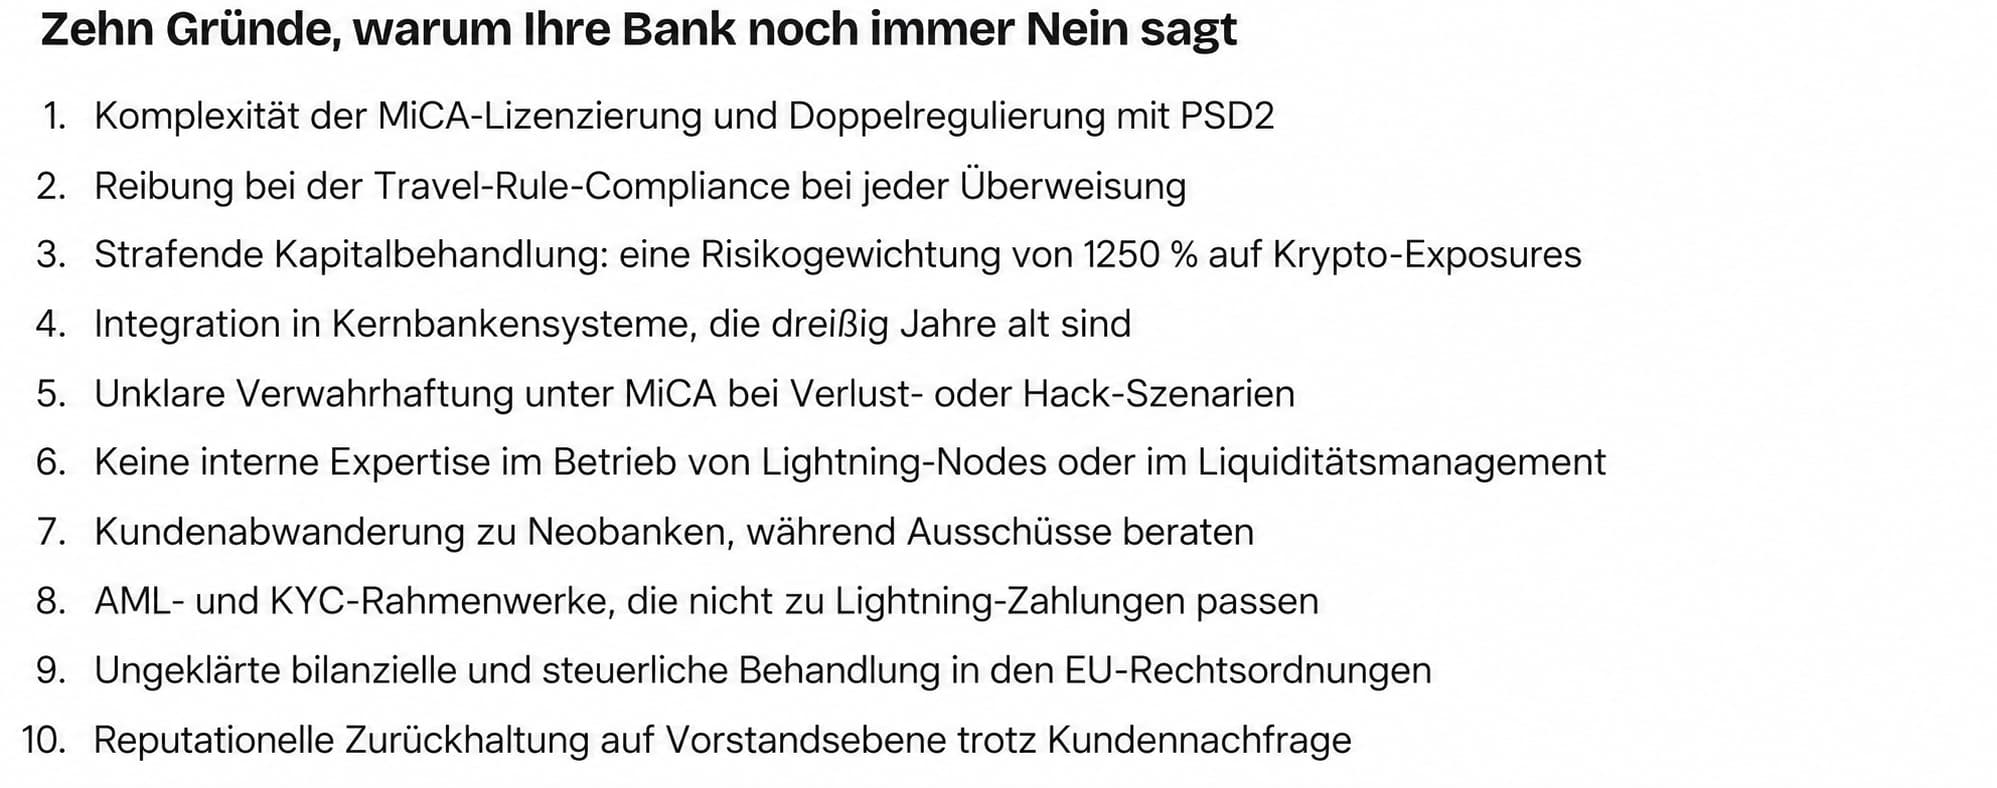
European Bitcoin Business Report, Ausgabe 01, Abschnitt 5 — Bankwesen.
Betrachten Sie dies eher als Kostenaufstellung denn als Liste von Einwänden. Jede Zeile steht für einen realen Aufwand in einem Budget: Überwachung, Berichterstattung, Integration in jahrzehntealte Kernsysteme, spezialisiertes Personal und konservativ eingepreiste rechtliche Unsicherheiten.
B. Bilanzhaltung vs. Produktvertrieb
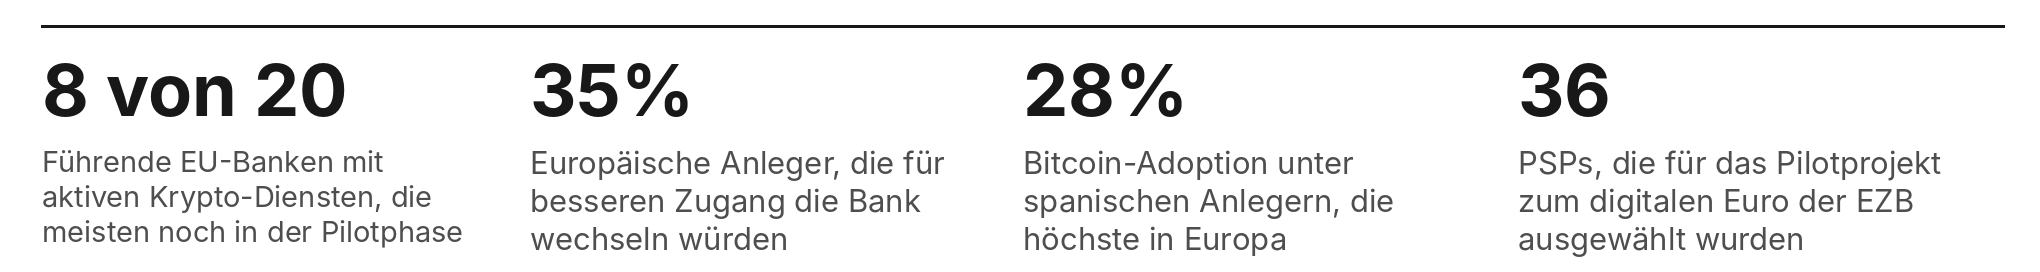
European Bitcoin Business Report, Ausgabe 01, Abschnitt 5. Quellen: BlockStories, März 2026; Umfrage der Boerse Stuttgart Digital unter 6.000 Anlegern in Deutschland, Italien, Spanien und Frankreich; EZB, Juli 2026.
Aufgrund der Kapitalvorschriften steigen große europäische Banken primär als Distributoren von Produkten außerhalb der Bilanz in den Bereich der digitalen Vermögenswerte ein. Institute wie die Deutsche Bank, BPCE und die Sparkassen führen Krypto-Verwahrungs- oder Handelsfunktionen innerhalb ihrer geschlossenen, proprietären Apps ein. Allein die Sparkassen haben den Handel für 50 Millionen Kunden angekündigt, und BPCE plant, 12 Millionen Kunden zu erreichen.
Das Angebot eines gebührenpflichtigen, geschlossenen Handelsprodukts innerhalb einer Bank-App unterscheidet sich jedoch grundlegend davon, als offene Zahlungsabwicklung für externe Transfers von selbstverwahrten Wallets zu fungieren. Externe Zahlungsströme verursachen Überwachungsaufwand, potenzielle AML-Haftungsrisiken und Anforderungen an die Herkunftsnachweisprüfung, ohne dass für die Bank Vertriebsmargen generiert werden.
Deshalb löst die Kundennachfrage allein die Reibungspunkte nicht auf. 35 Prozent der europäischen Anleger geben an, sie würden für einen besseren Zugang die Bank wechseln, und nur 8 der 20 größten EU-Banken bieten derzeit Krypto-Dienstleistungen an – die meisten davon befinden sich noch in der Pilotphase. Intesa Sanpaolo, Italiens größte Bank, hält 11 BTC: finanziell unerheblich bei einer Marktkapitalisierung von 129 Milliarden Dollar, aber ein deutliches Signal dafür, wo das europäische Bankwesen derzeit steht.
C. Warum Auszahlungen über Börsen zu Zahlungsschwierigkeiten führen
Wenn eine Privatperson Bitcoin über eine herkömmliche zentralisierte Börse auf ihr persönliches Bankkonto auszahlt, erzeugt die Struktur der Transaktion selbst vermeidbare administrative Hürden.
Gemeinsame Sammelkonten von Unternehmen. Zentralisierte Börsen wickeln Fiat-Auszahlungen in der Regel über riesige, gemeinsam genutzte Unternehmenskonten ab. Die eingehende SEPA-Überweisung stammt von einer IBAN, die auf den Firmennamen der Börse registriert ist und nicht auf den Namen des individuellen Kunden. Für die empfangende Bank stellt dies eine Zahlung durch Dritte dar: Geld, das auf Ihrem Konto von einer juristischen Person eingeht, die nicht Sie selbst sind. Zahlungen durch Dritte sind ein seit Langem etablierter Indikator für Geldwäsche-Risiken und werden unabhängig von jeglichem Bezug zu Bitcoin bewertet.
Zuordnung von Gegenpartei-IBANs. Empfängerbanken führen interne Listen von Gegenparteien, die IBAN-Bereiche bekannten Instituten zuordnen. Wenn ein Bereich einer Krypto-Börse zugeordnet ist, können eingehende Überweisungen bereits vor jeder manuellen Prüfung als branchenbezogen kategorisiert werden.
Namensabgleich als neuer Standard. Die verbindlichen Regeln zur Überprüfung des Zahlungsempfängers (Verification of Payee, VoP) traten im gesamten Euro-Raum am 9. Oktober 2025 gemäß der Verordnung (EU) 2024/886 in Kraft. Sie schreiben eine Prüfung des Namens des Begünstigten anhand der Kontokennung vor der Zahlung vor. VoP ist eine Kontrolle auf der Seite des Zahlungsempfängers und löst nicht direkt Auszahlungen von Börsen aus, spiegelt jedoch die allgemeinere Entwicklung im europäischen Zahlungsverkehr wider: Es wird zunehmend erwartet, dass Namen und Kontokennungen übereinstimmen, und Strukturen, bei denen dies nicht der Fall ist, ziehen mit der Zeit eine genauere Prüfung nach sich.
D. Asymmetrisches Risiko und „Anti-Tipping-Off“-Regeln
Die von europäischen Banken eingesetzten Transaktionsüberwachungssysteme nutzen Multi-Hop-Blockchain-Analysen. Wenn ein Coin einige Hops zuvor mit einer unhosted Wallet, einem Mixer oder einer markierten Einheit interagiert hat, generieren die Compliance-Algorithmen einen Alarm.
Für die Compliance-Abteilung einer Bank ist die Risikokalkulation stark verzerrt: Die Abwicklung einer illegalen Transaktion kann zu katastrophalen regulatorischen Geldstrafen führen, während die Überprüfung oder Schließung eines Kundenkontos die Bank nur sehr wenig kostet. Darüber hinaus ist es Banken gemäß den europäischen Geldwäscherichtlinien (AMLD) gesetzlich untersagt, den spezifischen Grund für eine Kontoprüfung oder -schließung offenzulegen – eine Einschränkung, die als „Anti-Tipping-Off“-Regel bekannt ist und Kunden oft ohne explizite Rückmeldung lässt.
3. Was MiCA ändert: Zulassung und Konsolidierung
Die vollständige Umsetzung der EU-Verordnung über Märkte für Kryptowerte (MiCA) hat ein einheitliches Regelwerk im gesamten Europäischen Wirtschaftsraum (EWR) geschaffen.
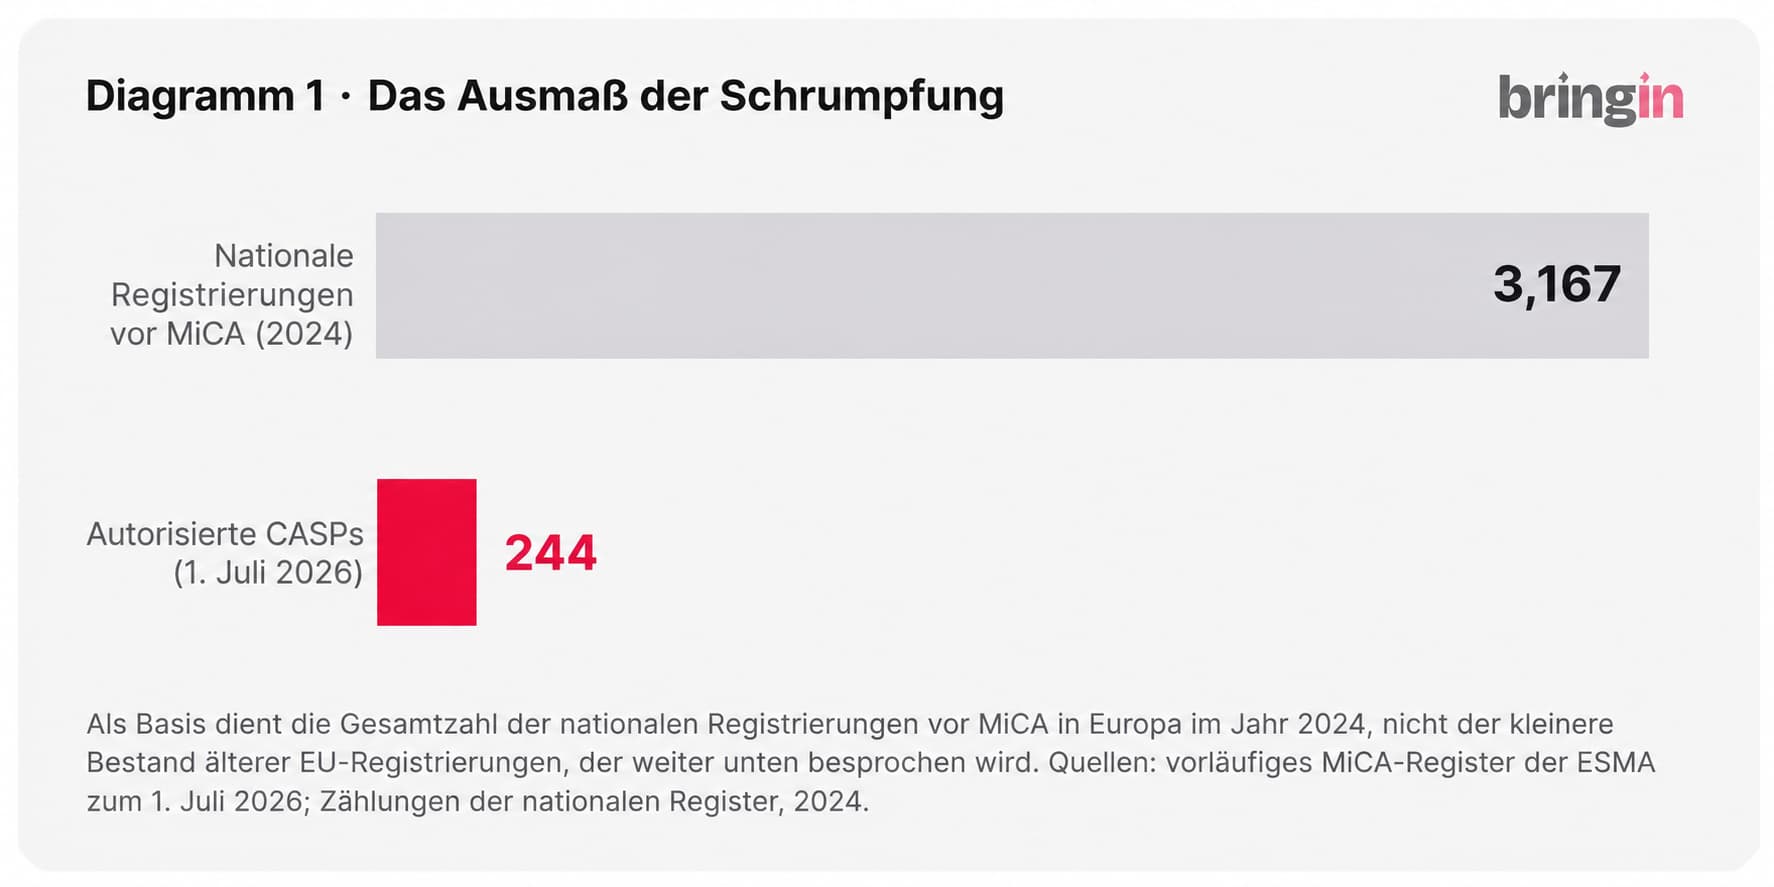
European Bitcoin Business Report, Ausgabe 01, Abschnitt 1 — Der Neustart. Quellen: ESMA-Interimsregister für MiCA-Zulassungen zum 1. Juli 2026; nationale Registerzahlen, 2024.
Nach Ablauf der MiCA-Übergangsfrist am 1. Juli 2026 stellte die Erbringung von Krypto-Dienstleistungen in der EU ohne formelle MiCA-Zulassung einen Verstoß gegen EU-Recht dar.
Öffentliche Vergleiche zwischen den alten nationalen Registern und den Registern nach der Übergangsphase zeigen eine deutliche Konsolidierung:
- Vor MiCA hielten etwa 3.167 Firmen verschiedene nationale Krypto-Registrierungen in ganz Europa (eine Zahl, die viele inaktive Firmenhüllen oder einfache lokale Anmeldungen enthielt).
- Heute sind rund 244 zugelassene Krypto-Dienstleister (CASPs) im ESMA-Register aufgeführt.
Gleichzeitig erfordern die DAC8-Transparenzregeln (in Kraft seit dem 1. Januar 2026), dass regulierte CASPs Nutzeridentitäts- und Transaktionsdaten für den automatischen grenzüberschreitenden Austausch zwischen EU-Steuerbehörden sammeln, wobei die erste automatisierte Meldung für den 30. September 2027 geplant ist.
Die Verantwortung der Eigenverwahrung
Durch die Anhebung der Compliance-Standards für zentralisierte Intermediäre haben MiCA und DAC8 ironischerweise die Bedeutung der Eigenverwahrung (Self-Custody) gestärkt. Die Verwaltung privater Schlüssel erfordert jedoch absolute Eigenverantwortung.
Im traditionellen Bankwesen können verlorene Zugangsdaten wiederhergestellt und betrügerische Abbuchungen angefochten werden. Bei der Eigenverwahrung gibt es keine Rückbuchungen, keine Support-Hotlines und keine zentralen Rettungsschirme. Eigenverwahrung bietet echte finanzielle Freiheit, aber nur für diejenigen, die eine strikte operative Sicherheit bei ihren Seed-Phrasen und Hardware-Geräten wahren (ja, selbst das ist nicht völlig narrensicher, wie wir beim kürzlichen Coldcard-Hack gesehen haben).
4. Das Modell der persönlichen virtuellen IBAN: Verbesserung der Zahlungsnachvollziehbarkeit
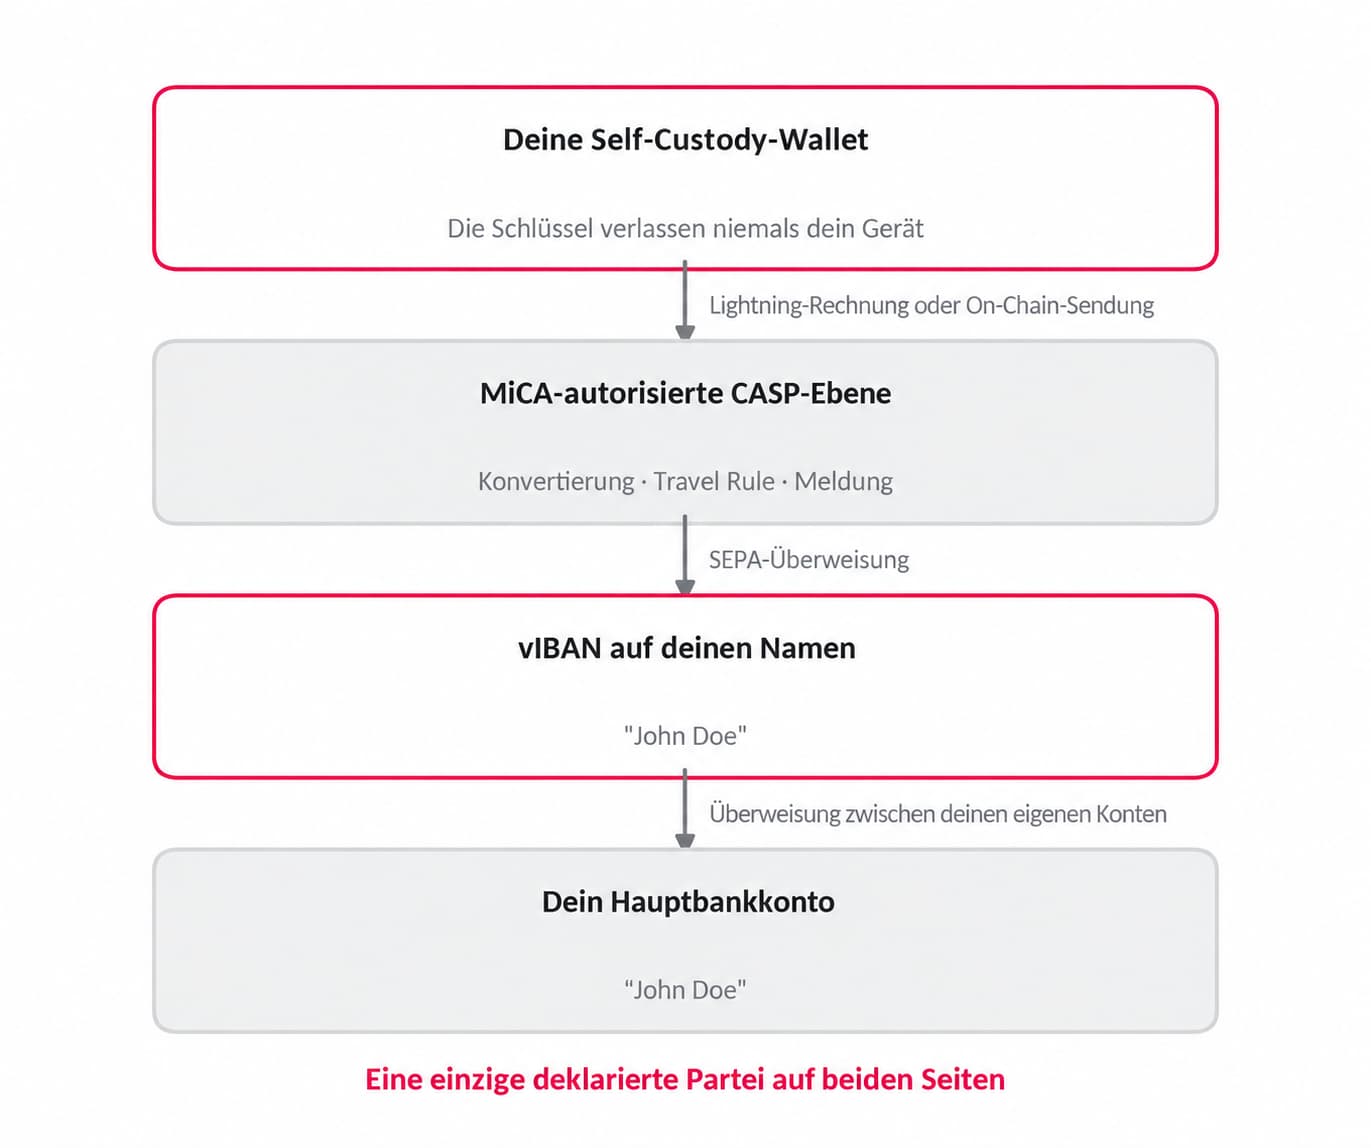
Um das Informationsdefizit bei Auszahlungen aus Unternehmenspools zu beheben, hat Bringin eine Architektur entwickelt, die auf dedizierten virtuellen IBANs (vIBANs) basiert.
do the same for above image translate and generate and rename accordinly to 6 languages
A. Zahlungsdarstellung als Erstpartei
Anstatt Euro-Auszahlungen über einen gemeinsamen Unternehmens-Pool abzuwickeln, stellt Bringin eine dedizierte europäische virtuelle IBAN aus, die auf den rechtmäßigen Namen des Kunden lautet.
Wenn ein Nutzer Bitcoin über Bringin liquidiert, erfolgt die Euro-Überweisung von seiner zugewiesenen vIBAN. Für die empfangende Bank stellt sich die eingehende SEPA-Überweisung als interne Transaktion zwischen zwei Konten dar, die derselben Person zugeordnet sind (z. B. Max Mustermann sendet Geld an Max Mustermann). Es gibt keinen Dritten in der Zahlungskette, wodurch das oben beschriebene Muster der Drittfinanzierung entfällt.
Zentrales Vertrauenssignal: Diese Struktur macht eine Transaktion weder unsichtbar noch befreit sie von Compliance-Prüfungen. Vielmehr verleiht sie der Zahlung eine klarere Erstpartei-Struktur und trägt dazu bei, vermeidbare Unklarheiten darüber, wer die Gelder sendet, zu reduzieren.
B. Regulatorische Infrastruktur
Bringin fungiert als Software-Technologie-Schnittstelle. Die zugrunde liegenden Zahlungs- und Kontodienste werden über regulierte Infrastrukturpartner bereitgestellt (vIBANs werden von OpenPayd, einem lizenzierten E-Geld-Institut, ausgegeben), während Krypto-Konvertierungsdienste über Lightspark Payments Europe AS, einen MiCA-autorisierten CASP, abgewickelt werden.
Dies wirft eine berechtigte Frage auf: Wenn das Banking von Bitcoin die in Abschnitt 2 beschriebenen Risiken birgt, wie fängt ein E-Geld-Institut (EMI) diese ab?
Es fängt sie nicht ab – es übernimmt sie gar nicht erst. Ein E-Geld-Institut ist kein Kreditinstitut und hält Euro statt Bitcoin, sodass das Risikogewicht von 1.250 % hier nicht greift. Geschütztes E-Geld darf nicht verliehen werden, daher gibt es kein Finanzierungs- oder Liquiditätsrisiko durch Guthaben, die morgen abfließen könnten. Und die Krypto-spezifischen Verpflichtungen – Konvertierung, Travel Rule, Überprüfung des Wallet-Besitzes – liegen beim autorisierten CASP und nicht beim EMI.
Jede Partei in der Kette trägt nur das Risiko, für das sie lizenziert, personell ausgestattet und vergütet ist. Genau das kann eine einzelne Bank nicht leisten, wenn sie versucht, alle drei Rollen gleichzeitig zu übernehmen.
5. Warum Lightning wichtig ist: Entkopplung der Privatsphäre und sofortige Karten-Rails
Zusätzlich zu den virtuellen IBAN-Off-Ramps nutzt Bringin das Lightning Network, um schnelle und granulare Ausgabemöglichkeiten bereitzustellen.
A. Reduzierung der Offenlegung der Wallet-Historie
Bei der direkten Liquidation von Geldern von einer primären Cold-Storage-Wallet auf eine zentralisierte Börse können Blockchain-Analysen die reale Identität des Nutzers mit seinem historischen On-Chain-Guthaben verknüpfen.
Durch die Abwicklung kleinerer Off-Ramps über das Lightning Network sieht Bringin nur die spezifische Lightning-Rechnung, die zum Zeitpunkt der Liquidation bezahlt wurde. Dies trägt dazu bei, die unnötige Offenlegung der umfassenderen, langfristigen On-Chain-Wallet-Historie eines Nutzers zu reduzieren, während gleichzeitig die notwendigen Compliance-Anforderungen für die spezifische Transaktion erfüllt werden.
B. Sofortige Aufladungen und weltweite Kartenzahlungen
Kartenaufladung in 15 Sekunden: Nutzer können eine dedizierte Bringin Lightning-Adresse mit virtuellen oder physischen Visa-Debitkarten verknüpfen. Die Begleichung einer Lightning-Rechnung von einem beliebigen Self-Custody-Wallet (wie Phoenix) wandelt Satoshis in etwa 15 Sekunden in ausgabefähige Euro auf der Karte um.
Pauschale 1 % Umrechnungsgebühr & null Fremdwährungsaufschläge: Bringin erhebt eine pauschale Umrechnungsgebühr von 1 %. Im Gegensatz zu herkömmlichen Bankkarten, die 2 % bis 4 % Fremdwährungsgebühren aufschlagen, berechnet Bringin keine Aufschläge, sodass europäische Reisende ihre Satoshis weltweit zu den üblichen Visa-Marktkursen ausgeben können.
Nodeless Self-Custody-Option: Für Nutzer, die ihre Lightning-Kanäle nicht manuell verwalten möchten, integriert Bringin ein nodeless Self-Custody-Wallet in die App, das das Breez SDK auf Liquid (LBTC) mit automatisierten Boltz-Swaps nutzt.
6. Für Händler und Unternehmen: Bringin Business
Die Reibungsverluste bei der Krypto-Zahlungsabwicklung betreffen auch europäische Unternehmen.
Gemäß der EU-Verordnung über Geldtransfers (TFR / Travel Rule) kann die direkte Annahme von Krypto-Zahlungen Dritter auf ein reguliertes Firmenkonto Identifizierungspflichten für jeden Käufer auslösen – was bei einem Kaffee oder einer Online-Rechnung zu unpraktikablen KYC-Hürden führt.
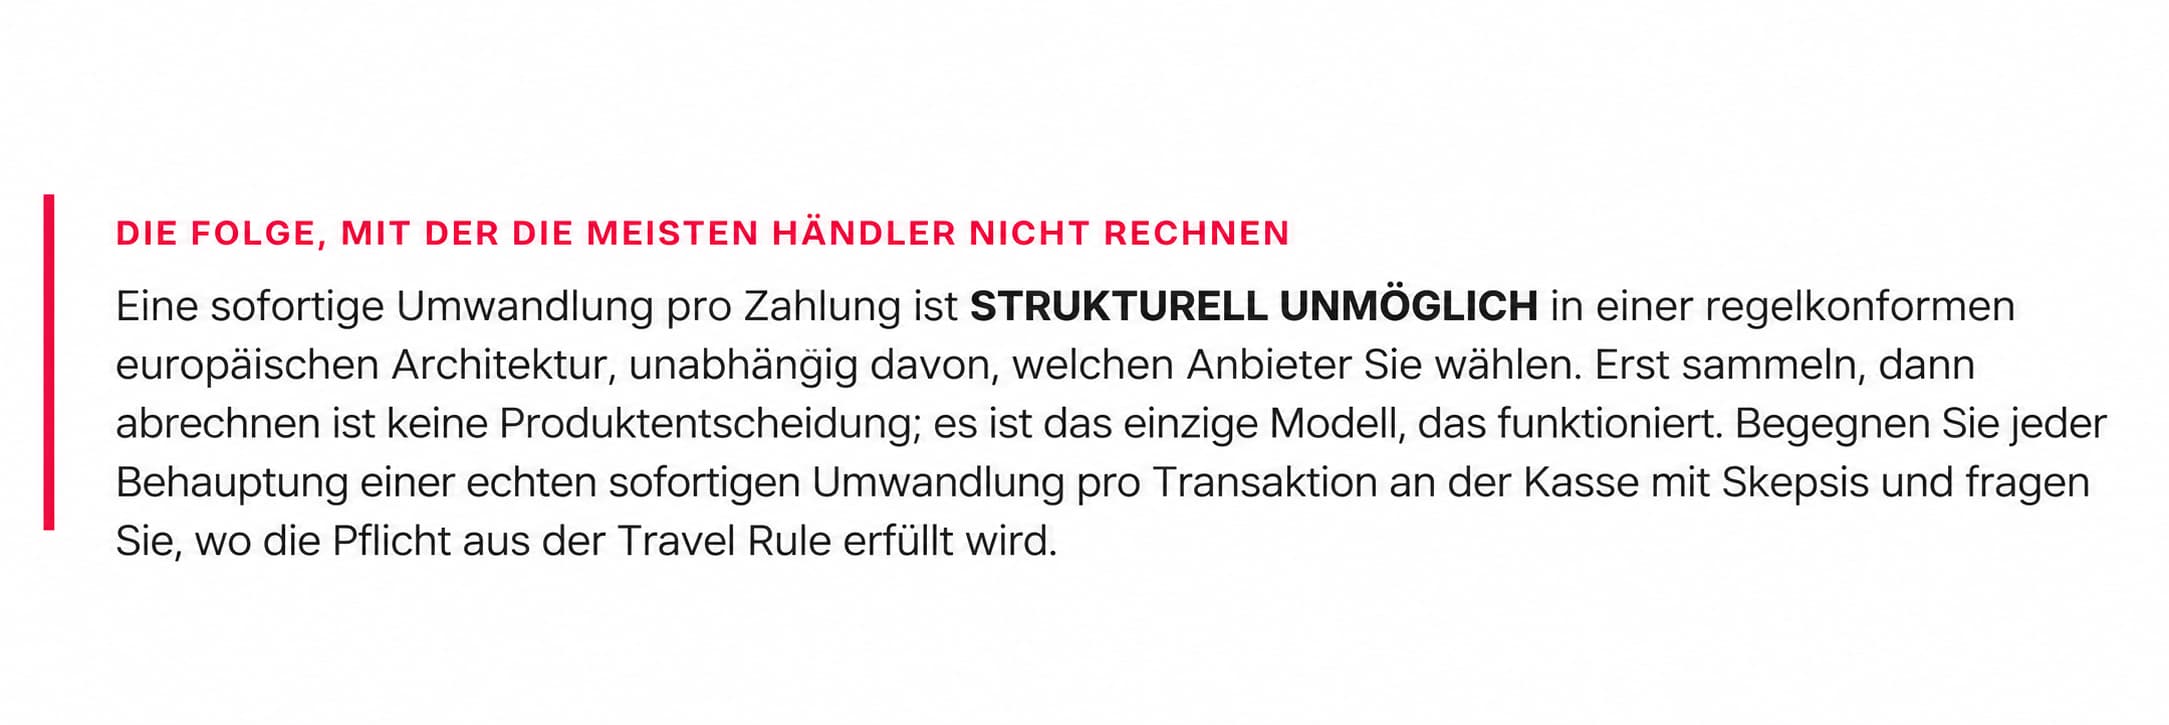
Europäischer Bitcoin-Unternehmensbericht, Ausgabe 01, Abschnitt 7 — Zahlungen.
Bringin Business löst diese betriebliche Herausforderung durch die Trennung von Kunden-Checkout und Bankensystemen:
Wallet-zu-Wallet-Checkout für Kunden: Kunden zahlen über das Lightning-Netzwerk direkt in ein vom Händler kontrolliertes Self-Custody-Wallet. Da Peer-to-Peer-Transfers außerhalb des Anwendungsbereichs der Travel Rule liegen, können Käufer den Bezahlvorgang ohne Identitätsprüfung am Point of Sale abschließen.
First-Party Corporate vIBAN-Sweep: Der Händler transferiert angesammeltes Bitcoin auf seine dedizierte Firmen-vIBAN, die auf den Namen des Unternehmens läuft. Da es sich bei diesem Transfer um eine Transaktion zwischen Konten desselben Rechtsträgers handelt, entsteht ein sauberer, strukturierter Transaktionsnachweis für die Buchhaltung, die Umsatzsteuererklärung und die Einhaltung der Travel Rule.
Enterprise-POS-Integration: Durch Partnerschaften mit POS-Anbietern wie Opago (einem SAP Open Ecosystem Partner) ermöglicht Bringin Business die Akzeptanz von Lightning-Zahlungen direkt in SAP Customer Checkout und gängigen europäischen Zahlungsterminals.
7. Was dieses Modell nicht leistet
Drei Einschränkungen sollten klar benannt werden, denn eine Struktur, die zu viel verspricht, scheitert beim ersten Praxistest.
Geschütztes E-Geld ist keine garantierte Einlage. Gelder bei einem E-Geld-Institut sind getrennt verwahrt und dürfen nicht verliehen werden, was einen echten Schutz darstellt. Dies ist jedoch nicht derselbe Mechanismus wie die Einlagensicherung von 100.000 €, die für Bankkonten gilt. Es handelt sich um unterschiedliche Schutzmechanismen – es ist wichtig zu wissen, welchen Sie nutzen.
Das Risiko verschiebt sich in der Kette, anstatt zu verschwinden. Jedes E-Geld-Institut verwahrt seine Euro-Bestände bei einem Kreditinstitut. Ändert dieses Institut seine Richtlinien, sind sofort alle nachgelagerten Prozesse betroffen.
Dies ist weder eine Möglichkeit, etwas zu verbergen, noch eine Befreiung von Geldwäschegesetzen; die Bank kann insbesondere bei höheren Beträgen weiterhin Transaktionsdetails und Herkunftsnachweise verlangen.
Die Erkennung von IBAN-Bereichen ist eine Momentaufnahme und keine dauerhafte Eigenschaft. Eine First-Party-Struktur funktioniert teilweise deshalb, weil das ausgebende Institut selbst kein Krypto-Unternehmen ist. Dies beschreibt die aktuellen Marktbedingungen und ist keine Garantie für die Zukunft.
Dieser Ansatz reduziert jedoch das Risiko von Debanking und Kontosperrungen erheblich, wie Hunderte von Bitcoinern, die Bringin bereits nutzen, bestätigen können.
8. Ein pragmatisches Fazit
Europäische Finanzinstitute agieren innerhalb eines strengen Risiko- und Compliance-Rahmens. Wenn Bitcoin-bezogene Transaktionen am konservativen Ende der Risikobereitschaft einer Bank liegen, führt dies oft zu verstärkten Prüfungen, Zahlungssperren oder Kontenüberprüfungen. Das bedeutet nicht, dass Bitcoin-Nutzer etwas falsch machen; es bedeutet lediglich, dass traditionelle Zahlungswege nicht darauf ausgelegt sind, die dezentrale Herkunft von Geldern zu interpretieren.
Die praktische Lösung besteht nicht darin, Bitcoin-Aktivitäten vor Banken zu verbergen, sondern die Transaktionsstruktur klarer und nachvollziehbarer zu gestalten.
Bringin verbindet Self-Custody mit regulierter europäischer Zahlungsinfrastruktur durch dedizierte vIBANs, Lightning-Netzwerke und Non-Custodial Wallets. Der Kunde behält die Kontrolle über seine Bitcoins, bis er sich für eine Umwandlung entscheidet, während die resultierende Euro-Überweisung einem Konto auf seinen eigenen Namen zugeordnet ist.
Auch wenn dies nicht garantiert, dass eine Bank niemals Dokumente anfordert oder eine Zahlung prüft, erreicht es etwas weitaus Praktischeres: Es reduziert vermeidbare Unklarheiten bei Zahlungen und bietet eine transparente, regelkonforme Brücke für ein Leben auf Bitcoin-Basis in Europa.
Diskutieren Sie mit
Wir veranstalten einen Community-Call am Dienstag, 15. September um das Thema Debanking im Detail zu besprechen – die Mechanismen dahinter und die praktischen Schritte, um vermeidbare Reibungsverluste zu reduzieren. Der Großteil der Zeit ist für Fragen der Teilnehmer reserviert.
Wenn bei Ihnen schon einmal eine Zahlung zurückgehalten oder ein Konto geschlossen wurde oder Sie Schwierigkeiten beim Offramping von Bitcoin hatten, bringen Sie Ihre Fragen mit in den Call.
Für den Community-Call anmelden →
