
Pour certains adeptes du Bitcoin en Europe, les frictions bancaires ne sont pas un débat abstrait sur la souveraineté financière. Cela peut signifier voir son compte clôturé, être dans l'impossibilité d'en ouvrir un, ou peiner à convertir des bitcoins auto-hébergés en euros utilisables.
Joe Nakamoto travaille littéralement dans le secteur du Bitcoin et a été « débancarisé » à trois reprises par Revolut, Tandem et Wise. Chaque prestataire a invoqué des « soupçons d'activité liée aux cryptomonnaies », une clause enfouie dans les conditions générales lors de l'inscription. Joe ne faisait pourtant que son travail.
Isabella Santos a reçu le même e-mail de la part de Wise : compte clôturé et, lui a-t-on dit, aucune possibilité d'en ouvrir un nouveau. Le motif sous-jacent ? Détenir un actif pourtant légal dans tous les pays où elle réside et possède des comptes bancaires.
Qu'une banque gèle votre compte le temps d'une nuit pour enquêter sur une fraude relève de la gestion des risques. Cependant, les cas de « débancarisation » que nous observons se multiplient à un rythme alarmant.
Il y a aussi Laura. Elle a passé cinq jours à essayer d'ouvrir un compte bancaire à Milan, une ville qui abrite des banques depuis plus de 600 ans, alors qu'elle a pu ouvrir un compte Bitcoin en moins de cinq minutes en quelques clics. Le système financier « moderne » perd la course à la rapidité face à un réseau décentralisé sans siège social, sans agence et sans service client pour vous faire patienter au téléphone.
Ces cas soulignent un problème plus large : comment convertir des bitcoins auto-hébergés en euros utilisables lorsque les relations bancaires classiques ne sont pas conçues pour comprendre l'origine des fonds ?
1. Le problème pratique de la dépensabilité du Bitcoin
Prashanth Chandrashekar (ou pc), le fondateur de Bringin, ne s'est pas posé cette question de manière théorique. Il y était confronté chaque semaine.
Sa conviction en l'auto-hébergement s'est forgée en Inde, où la démonétisation soudaine des billets de haute valeur par la Banque centrale en 2016 a rendu l'argent liquide inutile et forcé des millions de personnes à faire la queue devant les banques. Lorsqu'il a déménagé en Europe en 2019, les contrôles des capitaux rendaient les transferts de devises à l'étranger presque impossibles ; il a donc transporté ses économies par-delà les frontières sur un portefeuille matériel.
En Europe, il a rejoint la startup fintech Lastbit en tant que deuxième ingénieur backend, aidant à construire la première interface Lightning-vers-fiat en Europe et lançant une Mastercard alimentée par des paiements Lightning. Il a choisi de percevoir l'intégralité de son salaire en Bitcoin et de vivre avec à Tallinn, en Estonie.
Puis, ses solutions de sortie ont échoué les unes après les autres. Lastbit s'est réorienté vers l'infrastructure de conformité B2B, a été rebaptisé Striga et a mis fin à la carte grand public qu'il utilisait. Kraken a suspendu les retraits bancaires en euros vers son compte estonien. Binance mettait trois à quatre jours pour convertir ses bitcoins en euros, avec des questionnaires intrusifs à la clé. Revolut l'a averti que les virements entrants provenant de plateformes crypto risquaient d'entraîner la clôture de son compte.
Le point de rupture a eu lieu à la caisse d'un supermarché à Tallinn. Attendant qu'une liquidation manuelle de Bitcoin soit validée pour pouvoir payer ses courses de base, Prashanth transpirait tandis que la file d'attente s'allongeait derrière lui. Sa femme l'a taquiné avec cette phrase devenue célèbre : « D'abord, tu es un immigré, et en plus, tu fais des trucs bizarres comme ça ».
C'est attendre trop de commodité que de vouloir vendre ses actifs auto-hébergés vers une banque tout en faisant la queue au supermarché !
Il trouvait un vol intéressant et lançait la conversion. Le temps que les euros soient disponibles, le prix avait changé. Entre la décision de partir et la possibilité de payer, il y avait une semaine de délais de conformité, et cet écart lui coûtait de l'argent à chaque fois.
La friction structurelle dans laquelle il était pris, entre le système bancaire traditionnel et les transferts de pair à pair, était évidente.
Il est parti pour créer ce qui n'existait pas. Voici le raisonnement derrière sa conception, en commençant par les raisons du comportement des banques.
2. Pourquoi les règles prudentielles rendent les banques prudentes
Les banques traditionnelles ne bloquent ou n'examinent que rarement les transferts liés au Bitcoin par simple hostilité. Les institutions financières gèrent plutôt des paramètres stricts de risque réglementaire, de lutte contre le blanchiment d'argent (LCB-FT), de fonds propres et de réputation. Lorsqu'une activité entre dans une catégorie à plus haut risque, les banques choisissent la réponse opérationnelle la plus conservatrice : examiner, limiter ou mettre fin à la relation.
A. Le cadre de fonds propres prudentiels
Le principal obstacle à l'engagement direct des banques envers les actifs numériques dans leurs bilans est le cadre SCO60 du Comité de Bâle, mis en œuvre dans l'UE via l'article 501d du Règlement sur les exigences de fonds propres (CRR3). Le SCO60 classe les crypto-actifs sans sous-jacent, comme le Bitcoin, dans le groupe 2b, en leur appliquant une pondération de risque de 1 250 %.
Selon le ratio de fonds propres minimum standard de 8 %, une pondération de risque de 1 250 % oblige une banque à détenir environ 1 € de fonds propres de catégorie 1 pour chaque 1 € d'exposition directe au Bitcoin. Cela n'interdit pas aux banques de servir les utilisateurs de Bitcoin, mais cela rend la détention ou le trading direct d'actifs numériques sans sous-jacent au bilan de la banque extrêmement coûteux. Par conséquent, les banques appliquent des politiques strictes d'intégration, de contrepartie et de risque sectoriel aux entreprises liées aux cryptomonnaies.
La charge en capital n'est cependant qu'une ligne sur une liste beaucoup plus longue. Dans Le rapport sur les entreprises Bitcoin en Europe Rapport, nous dressons un tableau complet :

Rapport sur les entreprises Bitcoin en Europe, numéro 01, section 5 — Banque.
Voyez cela comme une feuille de coûts plutôt que comme une série d'objections. Chaque ligne représente une dépense réelle dans le budget de quelqu'un : surveillance, reporting, intégration avec des systèmes centraux vieux de plusieurs décennies, personnel spécialisé et incertitude juridique évaluée de manière prudente.
B. Détention au bilan vs distribution de produits
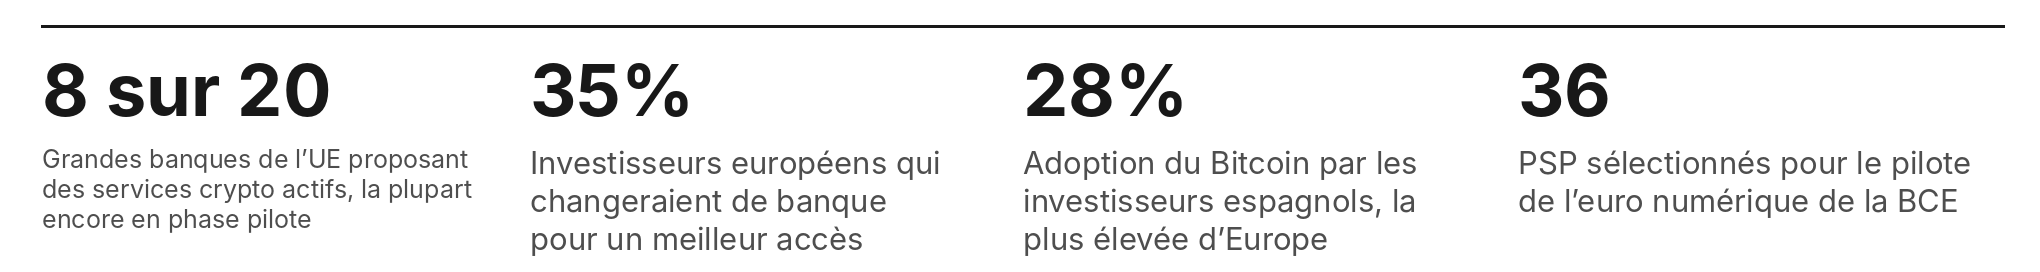
Rapport sur les entreprises Bitcoin en Europe, numéro 01, section 5. Sources : BlockStories, mars 2026 ; enquête de Boerse Stuttgart Digital auprès de 6 000 investisseurs en Allemagne, Italie, Espagne et France ; BCE, juillet 2026.
En raison des règles de fonds propres, les grandes banques européennes abordent les actifs numériques principalement en tant que distributeurs de produits hors bilan. Des institutions comme Deutsche Bank, BPCE et les Sparkassen introduisent des fonctionnalités de garde ou de trading de cryptomonnaies au sein de leurs applications propriétaires fermées. Les Sparkassen ont annoncé l'ouverture du trading à 50 millions de clients, et BPCE prévoit d'en atteindre 12 millions.
Cependant, proposer un produit de trading en circuit fermé générant des commissions au sein d'une application bancaire est fondamentalement différent d'agir comme un canal de paiement ouvert pour des transferts vers des portefeuilles externes auto-hébergés. Les flux de paiement externes créent des charges de surveillance, des responsabilités potentielles en matière de LCB-FT et des exigences de vérification de l'origine des fonds, sans générer de marges de distribution pour la banque.
C'est pourquoi la demande des clients ne suffit pas à résoudre cette friction. Trente-cinq pour cent des investisseurs européens déclarent qu'ils changeraient de banque pour un meilleur accès, et seules 8 des 20 plus grandes banques de l'UE proposent des services crypto actifs — la plupart étant encore en phase pilote. Intesa Sanpaolo, la plus grande banque italienne, détient 11 BTC : un montant financièrement négligeable par rapport à une capitalisation boursière de 129 milliards de dollars, mais un signal significatif de la position actuelle du secteur bancaire européen.
C. Pourquoi les virements des plateformes d'échange créent des frictions de paiement
Lorsqu'un particulier convertit ses bitcoins en monnaie fiduciaire via une plateforme d'échange centralisée classique vers son compte bancaire personnel, la structure même de la transaction génère des frictions administratives évitables.
Comptes omnibus d'entreprise partagés. Les plateformes d'échange centralisées traitent généralement les retraits en monnaie fiduciaire via des comptes de regroupement d'entreprise massifs et partagés. Le virement SEPA entrant provient d'un IBAN enregistré au nom de l'entreprise et non au nom du client. Pour la banque réceptrice, cela apparaît comme un financement par un tiers : de l'argent arrivant sur votre compte depuis une entité juridique qui n'est pas vous. Le financement par un tiers est un indicateur de risque LCB-FT établi de longue date, évalué indépendamment de tout lien avec le Bitcoin.
Correspondance des IBAN des contreparties. Les banques réceptrices tiennent des listes internes de contreparties qui associent des plages d'IBAN à des institutions connues. Lorsqu'une plage est associée à une plateforme de crypto-actifs, les virements entrants peuvent être classés par secteur avant même toute intervention humaine.
La vérification du nom comme norme émergente. Les règles obligatoires de vérification du bénéficiaire (VoP) sont entrées en vigueur pour les prestataires de services de paiement de la zone euro le 9 octobre 2025, conformément au règlement (UE) 2024/886, imposant un contrôle préalable du nom du bénéficiaire par rapport à l'identifiant du compte. La VoP est un contrôle côté bénéficiaire et ne constitue pas en soi le déclencheur des virements des plateformes, mais elle reflète l'orientation générale des paiements européens : les noms et les identifiants de compte doivent de plus en plus correspondre, et les structures où ce n'est pas le cas font l'objet d'une surveillance accrue au fil du temps.
D. Risque asymétrique et règles de « non-divulgation »
Les moteurs de surveillance des transactions déployés par les banques européennes utilisent l'analyse blockchain multi-sauts. Si une pièce a interagi avec un portefeuille non hébergé, un mixeur ou une entité signalée plusieurs sauts auparavant, les algorithmes de conformité génèrent une alerte.
Pour le service de conformité d'une banque, le calcul du risque est fortement biaisé : traiter une transaction illicite peut entraîner des amendes réglementaires catastrophiques, alors que l'examen ou la clôture du compte d'un client coûte très peu à la banque. De plus, en vertu des directives européennes anti-blanchiment (AMLD), les banques ont l'interdiction légale de divulguer la raison spécifique d'un examen ou d'une clôture de compte — une restriction connue sous le nom de règle de « non-divulgation » qui laisse souvent les clients sans explication précise.
3. Ce que change MiCA : autorisation et consolidation
La mise en application complète du règlement européen sur les marchés de crypto-actifs (MiCA) a établi un corpus de règles unique dans tout l'Espace économique européen (EEE).
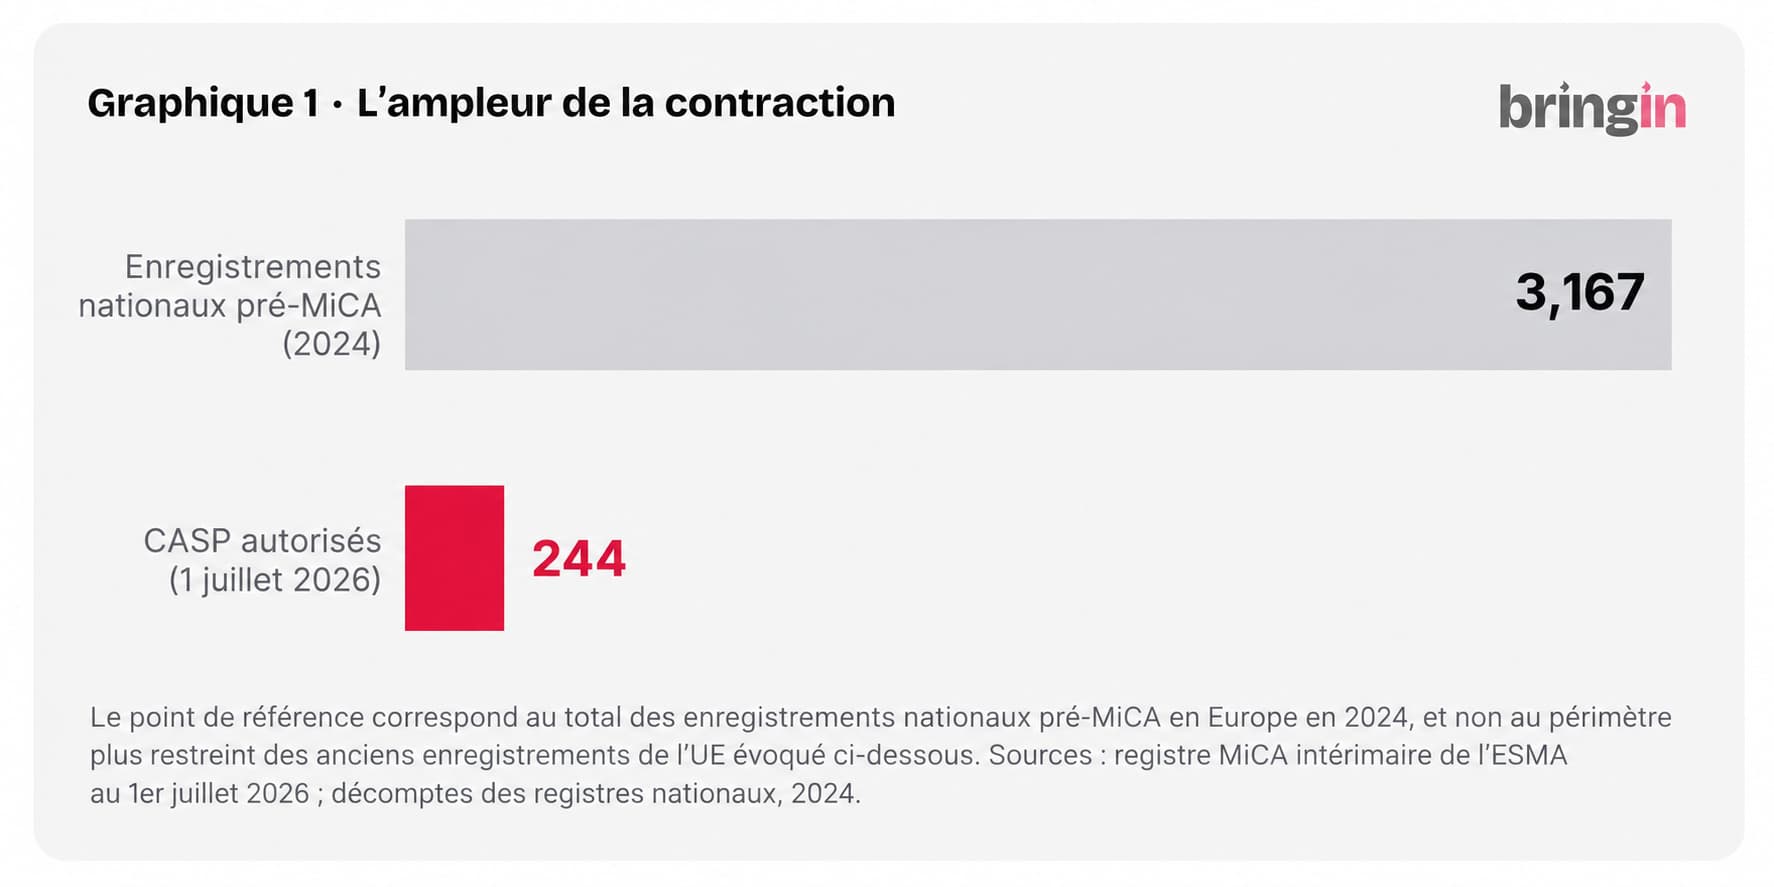
Rapport sur les entreprises Bitcoin en Europe, numéro 01, section 1 — La réinitialisation. Sources : registre provisoire MiCA de l'ESMA au 1er juillet 2026 ; décomptes des registres nationaux, 2024.
Suite à l'expiration de la période transitoire de MiCA le 1er juillet 2026, la fourniture de services sur crypto-actifs dans l'UE sans autorisation MiCA formelle est devenue une violation du droit européen.
Les comparaisons publiques entre les anciens registres nationaux et les registres post-transition révèlent une consolidation substantielle :
- Avant MiCA, environ 3 167 entreprises détenaient diverses inscriptions nationales liées aux crypto-actifs en Europe (un chiffre incluant de nombreuses sociétés écrans dormantes ou des enregistrements locaux simplifiés).
- Aujourd'hui, environ 244 prestataires de services sur crypto-actifs (PSAN/CASP) autorisés sont inscrits au registre de l'ESMA.
Parallèlement, les règles de transparence fiscale DAC8 (en vigueur depuis le 1er janvier 2026) exigent que les CASP réglementés collectent les données d'identité des utilisateurs et les données de transaction pour un échange automatique transfrontalier entre les autorités fiscales de l'UE, avec un premier rapport automatisé prévu pour le 30 septembre 2027.
La responsabilité de l'auto-conservation
En relevant les normes de conformité pour les intermédiaires centralisés, MiCA et DAC8 ont ironiquement renforcé l'importance de l'auto-conservation. Cependant, la gestion des clés privées exige une responsabilité personnelle absolue.
Dans le secteur bancaire traditionnel, les identifiants perdus peuvent être récupérés et les transactions frauduleuses contestées. Avec l'auto-conservation, il n'y a pas de rétrofacturation, pas de service d'assistance et pas de sauvetage centralisé. L'auto-conservation offre une véritable liberté financière, mais seulement à ceux qui maintiennent une sécurité opérationnelle rigoureuse sur leurs phrases de récupération et leurs portefeuilles matériels (et même cela n'est pas infaillible, comme nous l'avons vu lors du récent piratage de Coldcard).
4. Le modèle d'IBAN virtuel personnel : améliorer la lisibilité des paiements
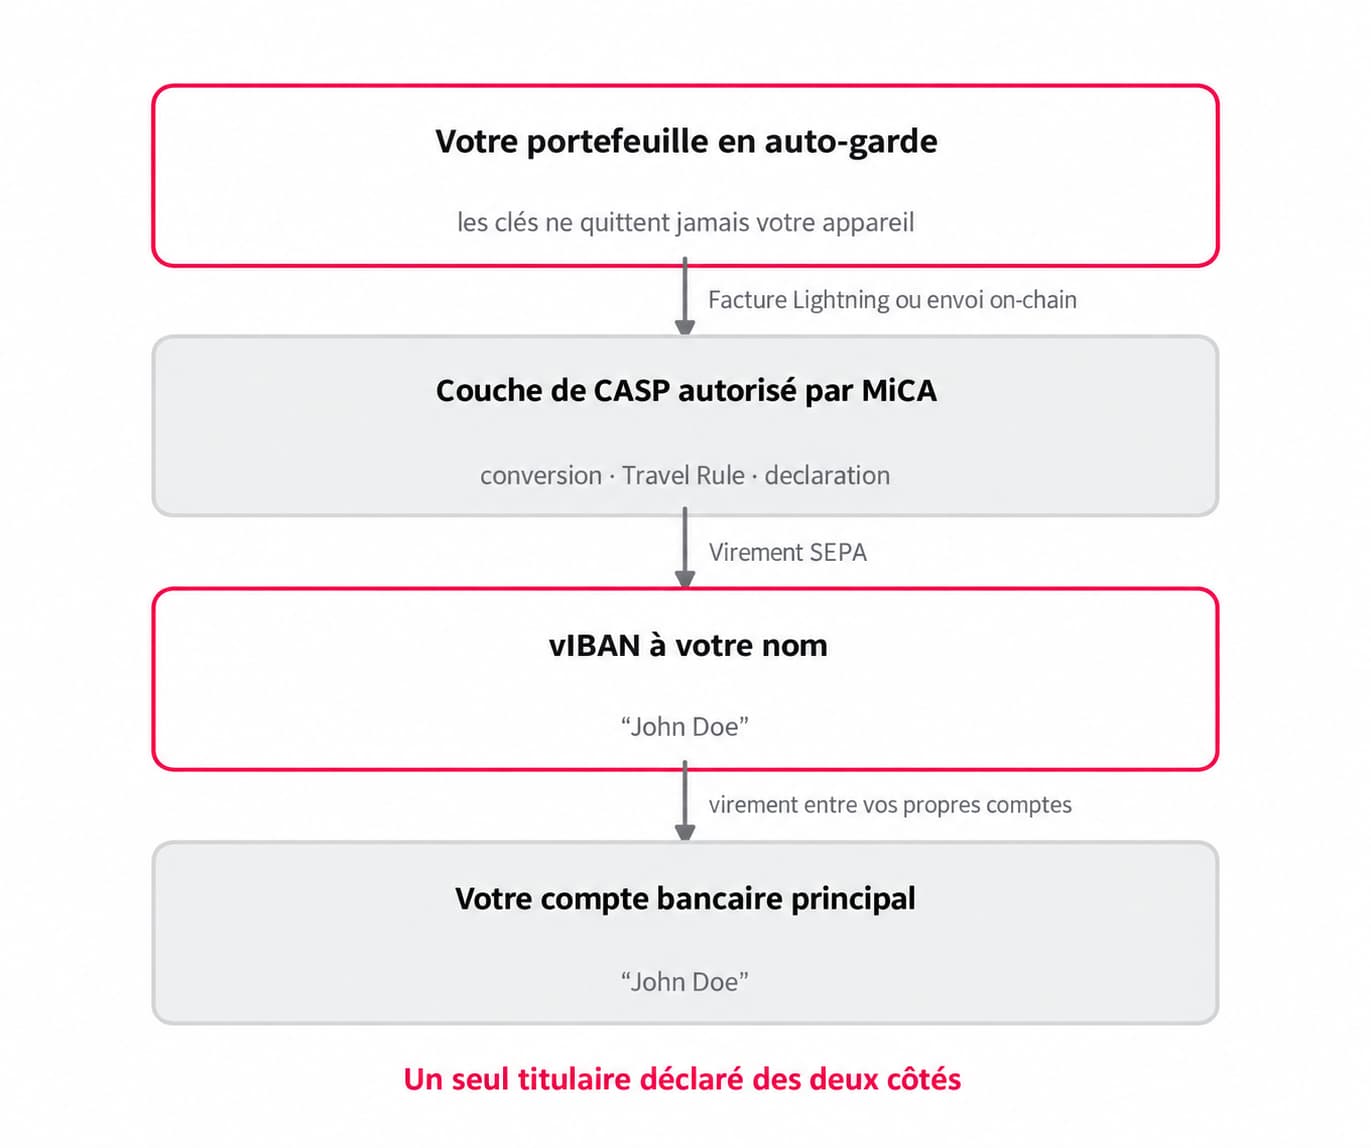
Pour remédier au décalage d'informations associé aux paiements par pool d'entreprise, Bringin a conçu une architecture centrée sur des IBAN virtuels (vIBAN) dédiés.
A. Présentation des paiements de premier ordre
Au lieu d'acheminer les paiements en euros via un pool d'échange d'entreprise partagé, Bringin fournit un IBAN virtuel européen dédié, émis au nom légal du client.
Lorsqu'un utilisateur liquide ses bitcoins via Bringin, le virement en euros est effectué depuis son vIBAN attribué. Pour la banque réceptrice, le virement SEPA entrant est présenté comme un transfert interne entre deux comptes associés à la même personne (par exemple, Jean Dupont envoyant des fonds à Jean Dupont). Il n'y a aucun tiers dans la chaîne de paiement, ce qui élimine le schéma de financement par un tiers décrit précédemment.
Signal de confiance central : Cette structure ne rend pas une transaction invisible ou exempte de contrôles de conformité. Elle donne plutôt au paiement une structure de premier ordre plus claire et aide à réduire l'ambiguïté évitable sur l'identité de l'expéditeur des fonds.
B. Infrastructure réglementaire
Bringin opère en tant qu'interface technologique logicielle. Les services de paiement et de compte sous-jacents sont fournis par des partenaires d'infrastructure réglementés (vIBAN émis par OpenPayd, un établissement de monnaie électronique agréé), tandis que les services de conversion de crypto-actifs sont assurés par Lightspark Payments Europe AS, un prestataire de services sur actifs numériques (PSAN) autorisé par MiCA.
Cela soulève une question légitime : si la mise en banque du Bitcoin comporte les risques décrits dans la section 2, comment un établissement de monnaie électronique (EME) les absorbe-t-il ?
Il ne les absorbe pas, il ne les prend jamais en charge. Un établissement de monnaie électronique n'est pas un établissement de crédit et il détient des euros plutôt que des bitcoins ; la pondération de risque de 1 250 % ne s'applique donc pas. La monnaie électronique protégée ne peut pas être prêtée, il n'y a donc aucun risque de financement ou de liquidité lié aux soldes qui pourraient être retirés demain. Quant aux obligations liées aux cryptomonnaies — conversion, règle de voyage (Travel Rule), vérification de la propriété du portefeuille — elles incombent au PSAN autorisé et non à l'EME.
Chaque partie de la chaîne ne supporte que le risque pour lequel elle est agréée, dotée en personnel et tarifiée. C'est précisément ce qu'une banque unique ne peut pas faire lorsqu'elle tente d'assumer ces trois rôles simultanément.
5. Pourquoi le Lightning Network est important : découplage de la confidentialité et rails de paiement instantanés par carte
En plus des sorties vers des IBAN virtuels, Bringin utilise le Lightning Network pour offrir des capacités de dépenses rapides et granulaires.
A. Réduction de l'exposition de l'historique global du portefeuille
Lors de la liquidation de fonds directement sur la blockchain, depuis un portefeuille de stockage à froid principal vers une plateforme d'échange centralisée, l'analyse de la blockchain peut lier l'identité réelle de l'utilisateur au solde historique de son cluster sur la chaîne.
En acheminant les sorties plus modestes via le Lightning Network, Bringin ne voit que la facture Lightning spécifique payée au moment de la liquidation. Cela permet de réduire l'exposition inutile de l'historique global et à long terme du portefeuille on-chain de l'utilisateur, tout en remplissant les exigences de conformité nécessaires pour la transaction spécifique.
B. Rechargements instantanés et dépenses mondiales par carte
Rechargement de carte en 15 secondes : Les utilisateurs peuvent associer une adresse Lightning Bringin dédiée à des cartes de débit Visa virtuelles ou physiques. Le règlement d'une facture Lightning depuis n'importe quel portefeuille auto-hébergé (comme Phoenix) convertit les satoshis en euros utilisables sur la carte en environ 15 secondes.
Frais de conversion fixes de 1 % et aucune commission de change : Bringin applique des frais de conversion fixes de 1 %. Contrairement aux cartes bancaires traditionnelles qui ajoutent des frais de change de 2 % à 4 %, Bringin ne prélève aucune commission de change, permettant aux voyageurs européens de dépenser leurs satoshis partout dans le monde aux taux du marché Visa standard.
Option d'auto-hébergement sans nœud : Pour les utilisateurs qui préfèrent ne pas gérer manuellement leurs canaux Lightning, Bringin intègre un portefeuille auto-hébergé sans nœud dans son application, utilisant le SDK Breez sur Liquid (LBTC) avec des swaps automatisés via Boltz.
6. Pour les commerçants et les entreprises : Bringin Business
Les frictions liées au traitement des paiements en cryptomonnaies affectent également les entreprises européennes.
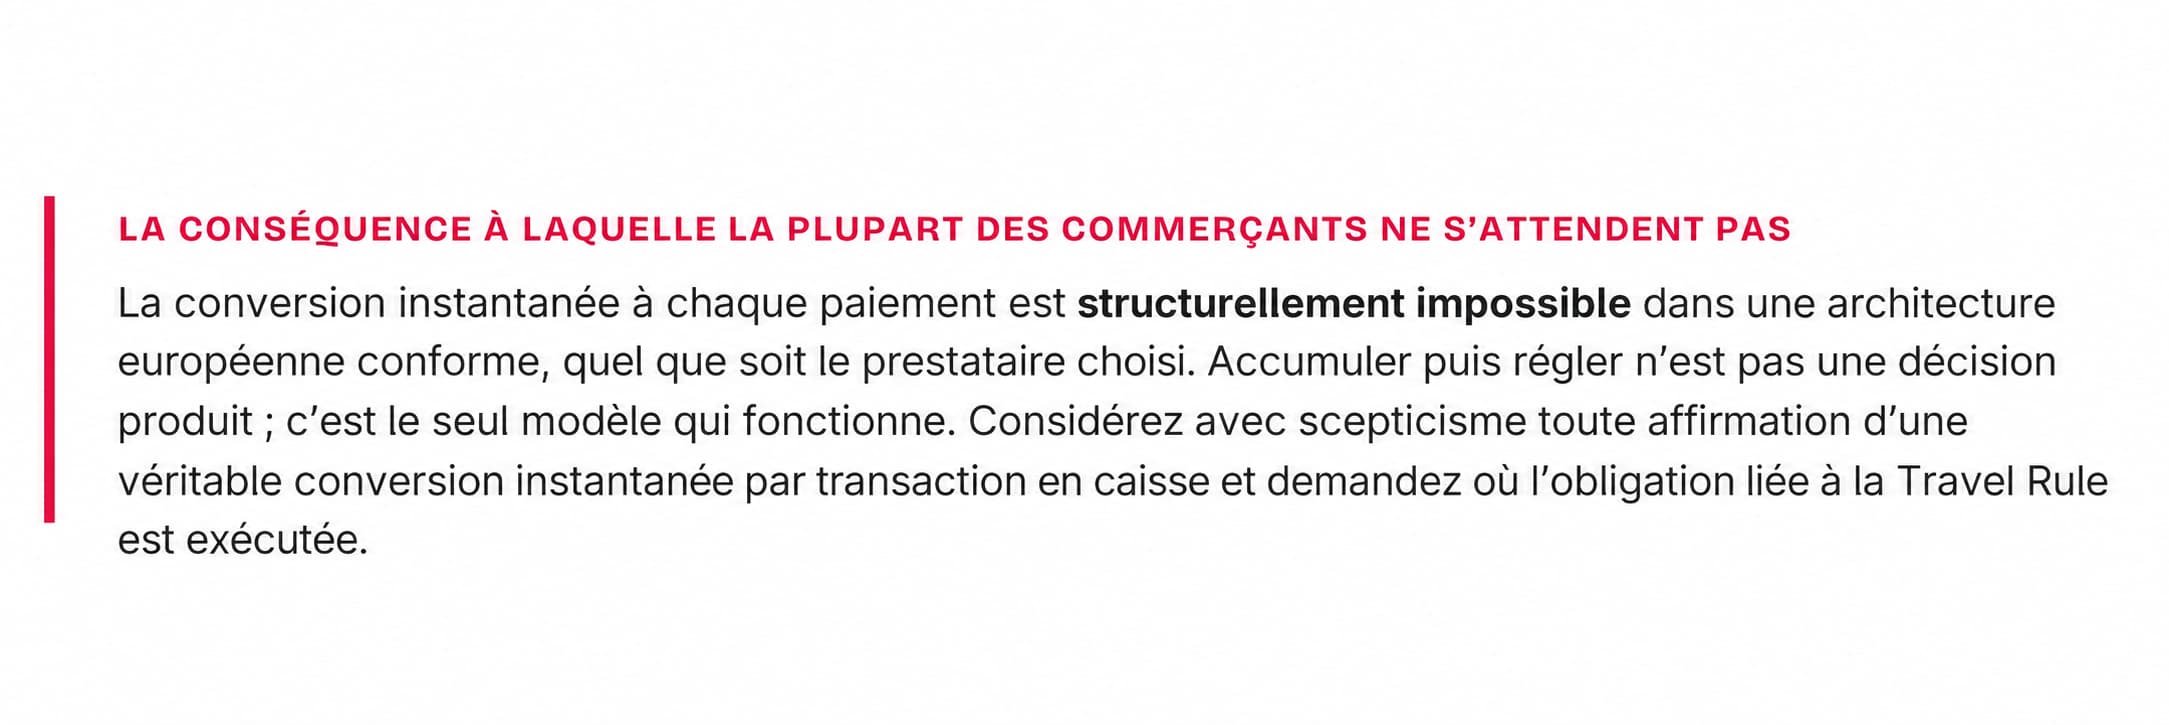
En vertu du règlement européen sur les transferts de fonds (TFR / Travel Rule), l'acceptation directe de paiements en cryptomonnaies de tiers sur un compte bancaire professionnel réglementé peut déclencher des exigences d'identification de contrepartie pour chaque acheteur, créant des contraintes KYC impraticables pour l'achat d'un café ou le règlement d'une facture en ligne.
Rapport sur les entreprises Bitcoin en Europe, numéro 01, section 7 — Paiements.
Bringin Business résout ce défi opérationnel en séparant le paiement client des réseaux bancaires :
Paiement client de portefeuille à portefeuille : Les clients règlent leurs achats via le réseau Lightning directement dans un portefeuille auto-hébergé contrôlé par le commerçant. Comme les transferts pair-à-pair auto-hébergés ne sont pas soumis à la Travel Rule, les acheteurs finalisent leur paiement sans subir de vérification d'identité au point de vente.
Transfert vIBAN professionnel de première partie : Le commerçant transfère les bitcoins accumulés vers son vIBAN professionnel dédié, au nom de son entreprise. Comme ce transfert est une opération de première partie entre des comptes détenus par la même entité juridique, il fournit un historique de transaction clair et structuré pour la comptabilité d'entreprise, la déclaration de TVA et la conformité à la Travel Rule.
Intégration aux terminaux de paiement (POS) : Grâce à des partenariats avec des fournisseurs de terminaux de paiement comme Opago (partenaire de l'écosystème ouvert SAP), Bringin Business permet d'accepter les paiements Lightning directement dans SAP Customer Checkout et sur les terminaux de paiement européens standards.
7. Ce que ce modèle ne fait pas
Trois limites méritent d'être énoncées clairement, car une structure survendue échoue dès la première mise à l'épreuve.
La monnaie électronique protégée n'est pas un dépôt garanti. Les fonds détenus auprès d'un établissement de monnaie électronique sont séparés et ne peuvent être prêtés, ce qui constitue une réelle protection. Il ne s'agit pas du même mécanisme que le système de garantie des dépôts de 100 000 € qui s'applique aux comptes bancaires. Ce sont deux protections différentes, et il est important de savoir laquelle vous détenez.
Le risque se déplace le long de la chaîne plutôt que de disparaître. Chaque établissement de monnaie électronique protège ses euros auprès d'un établissement de crédit. Si cet établissement modifie sa politique, tout ce qui se trouve en aval est immédiatement impacté.
Ce n'est pas un moyen de dissimuler quoi que ce soit ni une exemption aux lois LCB-FT ; la banque peut toujours demander des détails sur les transactions et l'origine des fonds, en particulier pour des montants élevés.
La reconnaissance des plages d'IBAN est une réalité actuelle, pas une propriété permanente. Une structure de premier ordre fonctionne en partie parce que l'établissement émetteur n'est pas lui-même une entreprise de crypto-actifs. Il s'agit d'une description des conditions actuelles du marché plutôt que d'une garantie pour l'avenir.
Cependant, cette approche réduit considérablement le risque de fermeture de compte et de blocage bancaire, comme en témoignent les centaines de bitcoiners utilisant déjà Bringin.
8. Une conclusion pragmatique
Les institutions financières européennes opèrent dans un cadre strict de gestion des risques et de conformité. Lorsque les transactions liées au Bitcoin se situent à la limite de l'appétit pour le risque d'une banque, le résultat est souvent un examen accru, des paiements suspendus ou des révisions de compte. Cela ne signifie pas que les utilisateurs de Bitcoin font quelque chose de répréhensible ; cela signifie que les circuits de paiement traditionnels n'ont pas été conçus pour interpréter l'historique décentralisé de l'origine des fonds.
La réponse pratique n'est pas de cacher l'activité Bitcoin aux banques, mais de rendre la structure des transactions plus claire et plus lisible.
Bringin fait le pont entre l'auto-conservation et l'infrastructure de paiement européenne réglementée grâce à des vIBAN dédiés, au réseau Lightning et à des portefeuilles non dépositaires. Le client garde le contrôle de ses bitcoins jusqu'à ce qu'il choisisse de les convertir, tandis que le transfert en euros qui en résulte est associé à un compte à son propre nom.
Bien que cela ne garantisse pas qu'une banque ne demandera jamais de documents ou ne révisera jamais un paiement, cela accomplit quelque chose de bien plus pratique : cela réduit l'ambiguïté évitable des paiements et fournit un pont transparent et conforme pour vivre selon un standard Bitcoin en Europe.
Rejoignez la discussion
Nous organisons un appel communautaire le mardi 15 septembre pour aborder en détail la question de la « débancarisation » : les mécanismes sous-jacents et les mesures pratiques pour réduire les frictions évitables. L'essentiel de l'appel sera consacré aux questions des participants.
Si vous avez déjà subi un blocage de paiement, une fermeture de compte ou des difficultés lors de la conversion de vos bitcoins, venez poser vos questions lors de cet appel.
Rejoignez l'appel de la communauté →
