
Per alcuni bitcoiner in Europa, le difficoltà bancarie non sono un dibattito astratto sulla sovranità finanziaria. Possono significare vedersi chiudere il conto, non riuscire ad aprirne uno o avere difficoltà a convertire i Bitcoin in custodia autonoma in euro utilizzabili.
Joe Nakamoto lavora letteralmente nel settore Bitcoin ed è stato "debanked" tre volte: da Revolut, Tandem e Wise. Ogni fornitore di servizi ha citato "sospetti di attività legate alle criptovalute", clausole nascoste nella documentazione contrattuale al momento dell'adesione. Joe stava semplicemente facendo il suo lavoro.
Isabella Santos ha ricevuto la stessa email da Wise: conto chiuso e, le è stato detto, nessuna possibilità di aprirne un altro. Il comportamento sottostante era semplicemente detenere un asset legale in ogni paese in cui vive e ha conti bancari.
Una banca che blocca il conto per una notte per indagare su una frode è gestione del rischio. Tuttavia, i casi di chiusura dei conti che abbiamo visto in passato stanno aumentando a un ritmo allarmante.
Poi c'è Laura. Ha trascorso cinque giorni cercando di aprire un conto bancario a Milano, una città che ha banche da oltre 600 anni, ma è riuscita ad aprire un conto Bitcoin in meno di cinque minuti con pochi tocchi. Il sistema finanziario "moderno" sta perdendo la sfida della velocità contro una rete decentralizzata senza sede centrale, senza filiali e senza un servizio clienti che ti faccia attendere in linea.
Questi casi indicano un problema più ampio: come si convertono i Bitcoin in custodia autonoma in euro utilizzabili quando i normali rapporti bancari non sono progettati per comprendere la provenienza del pagamento?
1. Il problema pratico della spendibilità dei Bitcoin
Prashanth Chandrashekar (o pc), il fondatore di Bringin, non è arrivato a questa domanda in modo teorico. Ci si scontrava ogni settimana.
La sua convinzione nella custodia autonoma è nata in India, dove la demonetizzazione improvvisa delle banconote di grosso taglio da parte della Reserve Bank nel 2016 ha reso il contante inutile e costretto milioni di persone a fare la fila in banca. Quando si è trasferito in Europa nel 2019, i controlli sui capitali rendevano quasi impossibile trasferire valuta fiat all'estero, così ha trasportato i suoi risparmi oltre confine su un hardware wallet.
In Europa, è entrato nella startup fintech Lastbit come secondo ingegnere backend, contribuendo a costruire la prima interfaccia Lightning-to-fiat in Europa e lanciando una Mastercard finanziata tramite pagamenti Lightning. Ha scelto di ricevere l'intero stipendio in Bitcoin e di vivere di quello a Tallinn, in Estonia.
Poi i suoi canali di uscita hanno smesso di funzionare uno dopo l'altro. Lastbit ha virato verso l'infrastruttura di conformità B2B, si è rinominata Striga e ha chiuso la carta consumer che utilizzava. Kraken ha sospeso i prelievi bancari in euro verso il suo conto estone. Binance impiegava dai tre ai quattro giorni per convertire Bitcoin in euro, con questionari invasivi allegati. Revolut ha avvertito che i bonifici in entrata dagli exchange di criptovalute rischiavano la chiusura del conto.
Il punto di rottura è arrivato alla cassa di un supermercato a Tallinn. In attesa che una liquidazione manuale di Bitcoin venisse completata per poter pagare la spesa, Prashanth sudava mentre la fila dietro di lui si allungava. Sua moglie lo ha preso in giro dicendo: "Prima di tutto sei un immigrato, e poi fai cose strane come questa".
Aspettarsi troppa comodità è eccessivo: cercare di vendere dalla custodia autonoma alla banca mentre si è in fila al supermercato!
Trovava un volo che valeva la pena prenotare e iniziava la conversione. Quando gli euro arrivavano a destinazione, la tariffa era già cambiata. Tra la decisione di partire e la possibilità effettiva di pagare passava una settimana di attese per la conformità, e quel divario costava denaro ogni volta.
L'attrito strutturale in cui si trovava, intrappolato tra il sistema bancario tradizionale e il denaro peer-to-peer, era evidente.
Se n'è andato per costruire ciò che non esisteva. Di seguito viene spiegato il ragionamento alla base della sua creazione, partendo dal motivo per cui le banche si comportano in questo modo.
2. Perché le norme prudenziali rendono le banche prudenti
Le banche tradizionali raramente bloccano o esaminano i trasferimenti legati a Bitcoin per pura ostilità. Piuttosto, le istituzioni finanziarie gestiscono rigorosi parametri di rischio normativo, antiriciclaggio (AML), di capitale e reputazionale. Quando un'attività rientra in una categoria a rischio più elevato, le banche scelgono la risposta operativa più conservativa: esaminare, limitare o interrompere il rapporto.
A. Il quadro del capitale prudenziale
Il principale ostacolo al coinvolgimento diretto delle banche con gli asset digitali nei loro bilanci è il quadro SCO60 del Comitato di Basilea, implementato nell'UE tramite l'articolo 501d del Regolamento sui requisiti di capitale (CRR3). Lo SCO60 classifica le cripto-attività non garantite come Bitcoin nel Gruppo 2b, applicando una ponderazione del rischio del 1.250%.
Secondo il coefficiente di capitale minimo standard dell'8%, una ponderazione del rischio del 1.250% richiede a una banca di detenere circa 1 € di capitale di classe 1 per ogni 1 € di esposizione diretta in Bitcoin. Questo non impedisce alle banche di servire gli utenti Bitcoin, ma rende il possesso o la negoziazione diretta di asset digitali non garantiti nel bilancio della banca proibitivamente costoso. Di conseguenza, le banche applicano rigorose politiche di onboarding, di controparte e di rischio di settore alle attività legate alle criptovalute.
L'onere di capitale, tuttavia, è solo una voce in un elenco molto più lungo. Nel Rapporto sulle attività Bitcoin in Europa Report, presentiamo il quadro completo:

Rapporto sulle attività Bitcoin in Europa, Numero 01, Sezione 5 — Attività bancaria.
Leggetelo come un prospetto dei costi piuttosto che come una serie di obiezioni. Ogni riga rappresenta una spesa reale nel budget di qualcuno: monitoraggio, reportistica, integrazione con sistemi centrali costruiti decenni fa, personale specializzato e incertezza legale valutata in modo prudenziale.
B. Detenzione a bilancio vs. Distribuzione di prodotti
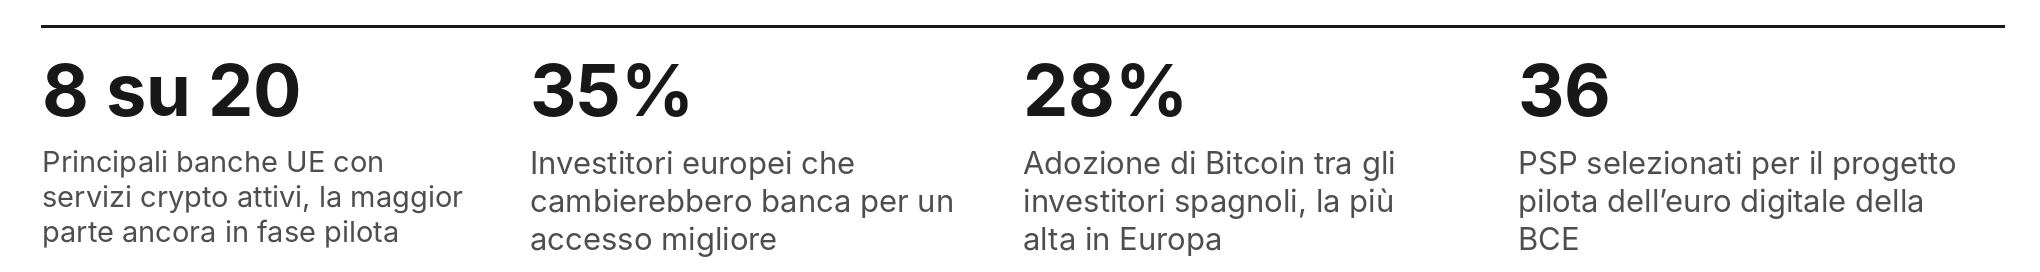
Rapporto sulle attività Bitcoin in Europa, Numero 01, Sezione 5. Fonti: BlockStories, marzo 2026; sondaggio di Boerse Stuttgart Digital su 6.000 investitori in Germania, Italia, Spagna e Francia; BCE, luglio 2026.
A causa delle regole sul capitale, le principali banche europee stanno entrando nel settore degli asset digitali principalmente come distributori di prodotti fuori bilancio. Istituzioni come Deutsche Bank, BPCE e Sparkassen stanno introducendo funzionalità di custodia o trading di criptovalute all'interno delle loro app proprietarie e chiuse. Solo Sparkassen ha annunciato il trading per 50 milioni di clienti e BPCE prevede di raggiungerne 12 milioni.
Tuttavia, offrire un prodotto di trading a circuito chiuso che genera commissioni all'interno di un'app bancaria è fondamentalmente diverso dall'agire come un canale di pagamento aperto per trasferimenti esterni verso wallet a custodia propria. I flussi di pagamento esterni creano oneri di monitoraggio, potenziali responsabilità AML e requisiti di verifica della provenienza dei fondi senza generare margini di distribuzione per la banca.
Ecco perché la sola domanda dei clienti non risolve l'attrito. Il 35% degli investitori europei afferma che cambierebbe banca per un accesso migliore, e solo 8 delle prime 20 banche dell'UE offrono servizi di criptovalute attivi, la maggior parte dei quali ancora in fase pilota. Intesa Sanpaolo, la più grande banca italiana, detiene 11 BTC: finanziariamente irrilevante rispetto a una capitalizzazione di mercato di 129 miliardi di dollari, ma un segnale significativo della posizione attuale del sistema bancario europeo.
C. Perché i pagamenti dagli exchange creano attriti nelle transazioni
Quando un individuo liquida Bitcoin tramite un exchange centralizzato standard verso il proprio conto bancario personale, la struttura stessa della transazione crea attriti amministrativi evitabili.
Conti omnibus aziendali condivisi. Gli exchange centralizzati elaborano solitamente i prelievi in valuta fiat utilizzando enormi conti collettivi aziendali. Il bonifico SEPA in entrata proviene da un IBAN registrato a nome dell'azienda dell'exchange anziché a nome del singolo cliente. Per la banca ricevente, questo appare come un finanziamento da parte di terzi: denaro che arriva sul tuo conto da un'entità giuridica che non sei tu. Il finanziamento da parte di terzi è un indicatore di rischio AML consolidato e viene valutato indipendentemente da qualsiasi aspetto legato a Bitcoin.
Mappatura dell'IBAN della controparte. Le banche riceventi mantengono elenchi interni di controparti che associano intervalli di IBAN a istituzioni note. Laddove un intervallo sia associato a un exchange di criptovalute, i bonifici in entrata possono essere classificati come legati al settore prima ancora che avvenga una revisione umana.
La corrispondenza dei nomi come norma emergente. Le norme obbligatorie sulla Verifica del Beneficiario (VoP) sono entrate in vigore per i PSP dell'area euro il 9 ottobre 2025 ai sensi del Regolamento (UE) 2024/886, richiedendo un controllo pre-pagamento del nome del beneficiario rispetto all'identificativo del conto. La VoP è un controllo lato beneficiario e non è di per sé il fattore scatenante per i pagamenti dagli exchange, ma riflette l'orientamento generale dei pagamenti europei: ci si aspetta sempre più che nomi e identificativi del conto coincidano, e le strutture in cui ciò non avviene attirano col tempo maggiori controlli.
D. Rischio asimmetrico e norme "anti-tipping-off"
I motori di monitoraggio delle transazioni utilizzati dalle banche europee impiegano analisi blockchain multi-hop. Se una moneta ha interagito con un wallet non ospitato, un mixer o un'entità segnalata diversi passaggi prima, gli algoritmi di conformità generano un avviso.
Per l'ufficio conformità di una banca, il calcolo del rischio è fortemente sbilanciato: elaborare un trasferimento illecito può portare a sanzioni normative catastrofiche, mentre revisionare o chiudere il conto di un cliente costa alla banca molto poco. Inoltre, ai sensi delle direttive antiriciclaggio europee (AMLD), alle banche è legalmente vietato divulgare il motivo specifico di una revisione o chiusura del conto — una restrizione nota come norma "anti-tipping-off" che spesso lascia i clienti senza un riscontro esplicito.
3. Cosa cambia con il MiCA: autorizzazione e consolidamento
La piena applicazione del regolamento dell'Unione Europea sui mercati delle cripto-attività (MiCA) ha stabilito un unico corpus normativo in tutto lo Spazio Economico Europeo (SEE).
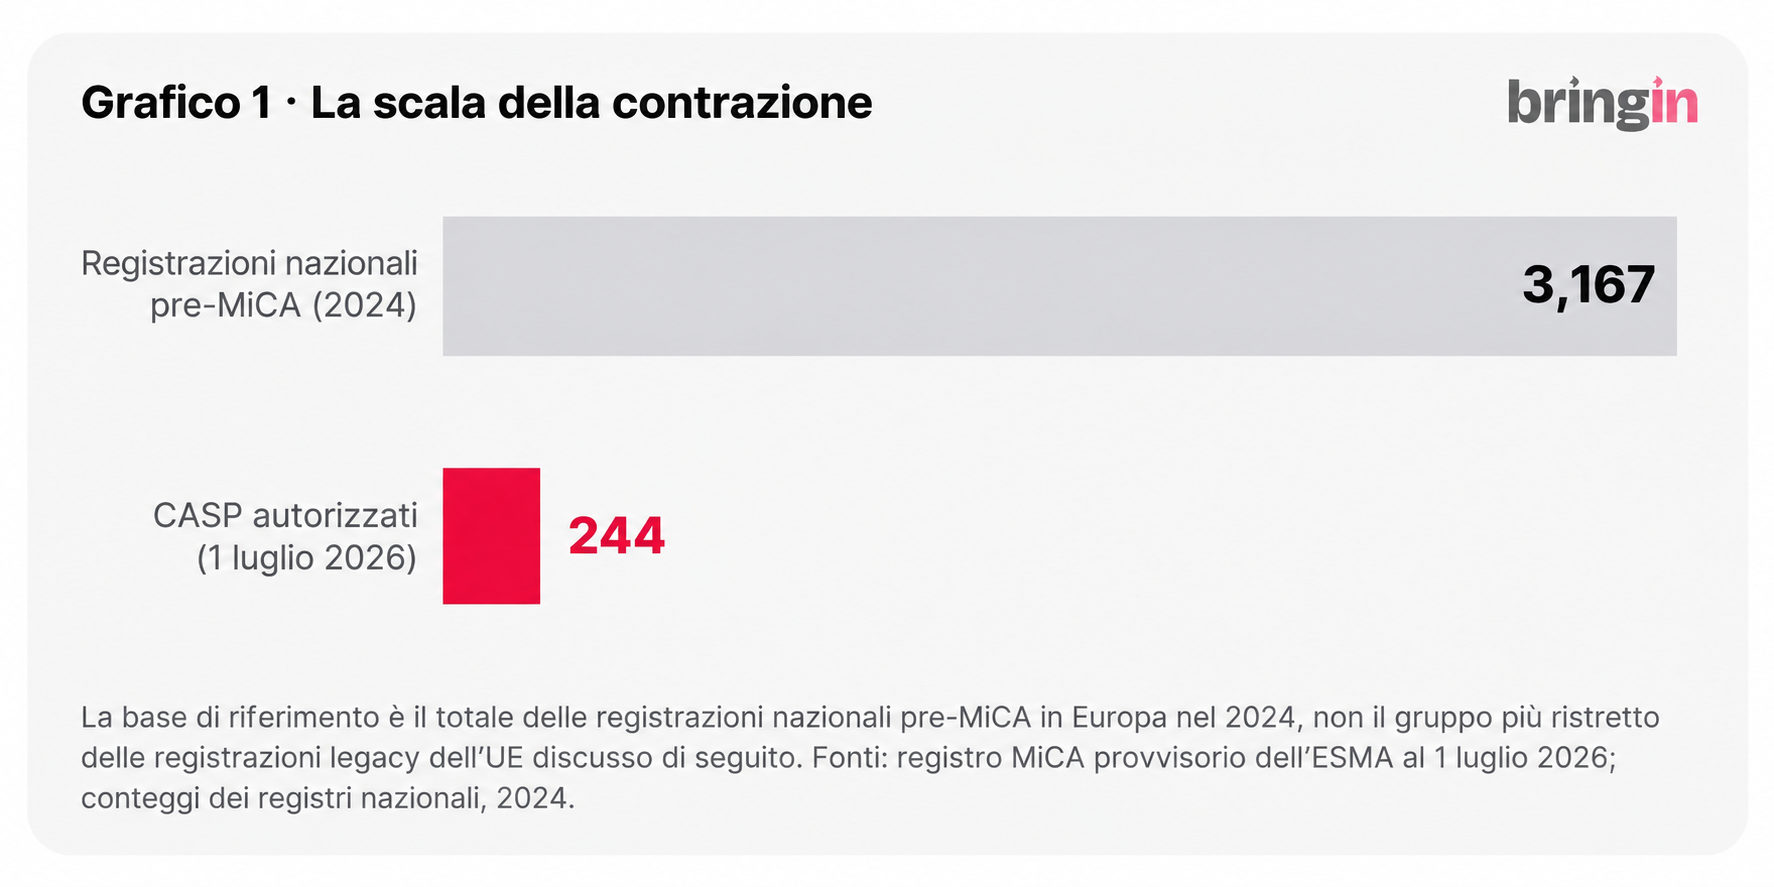
Rapporto sulle attività Bitcoin in Europa, Numero 01, Sezione 1 — Il Reset. Fonti: registro provvisorio MiCA dell'ESMA al 1° luglio 2026; conteggi dei registri nazionali, 2024.
In seguito alla scadenza del periodo transitorio di salvaguardia del MiCA il 1° luglio 2026, fornire servizi di cripto-attività nell'UE senza una formale autorizzazione MiCA è diventato una violazione del diritto dell'UE.
I confronti pubblici tra i vecchi registri nazionali e i registri post-transizione rivelano un consolidamento sostanziale:
- Prima del MiCA, circa 3.167 aziende detenevano varie registrazioni nazionali per le criptovalute in tutta Europa (un numero che includeva molte società fantasma inattive o depositi locali di scarsa rilevanza).
- Oggi, circa 244 fornitori di servizi per le cripto-attività (CASP) autorizzati sono elencati nel registro dell'ESMA.
Contemporaneamente, le norme sulla trasparenza fiscale DAC8 (in vigore dal 1° gennaio 2026) richiedono ai CASP regolamentati di raccogliere dati sull'identità degli utenti e sulle transazioni per lo scambio automatico transfrontaliero tra le autorità fiscali dell'UE, con la prima segnalazione automatizzata prevista per il 30 settembre 2027.
La responsabilità dell'autocustodia
Innalzando gli standard di conformità per gli intermediari centralizzati, il MiCA e la DAC8 hanno ironicamente rafforzato l'importanza dell'auto-custodia. Tuttavia, la gestione delle chiavi private richiede un'assoluta responsabilità personale.
Nel sistema bancario tradizionale, le credenziali smarrite possono essere recuperate e gli addebiti fraudolenti contestati. Nell'auto-custodia non esistono storni, linee di assistenza o salvataggi centralizzati. L'auto-custodia offre una vera libertà finanziaria, ma solo a chi mantiene un rigoroso rigore nella sicurezza operativa delle proprie seed phrase e dei dispositivi hardware (sì, anche questo non è infallibile, come abbiamo visto durante il recente attacco a Coldcard).
4. Il modello IBAN virtuale personale: migliorare la leggibilità dei pagamenti
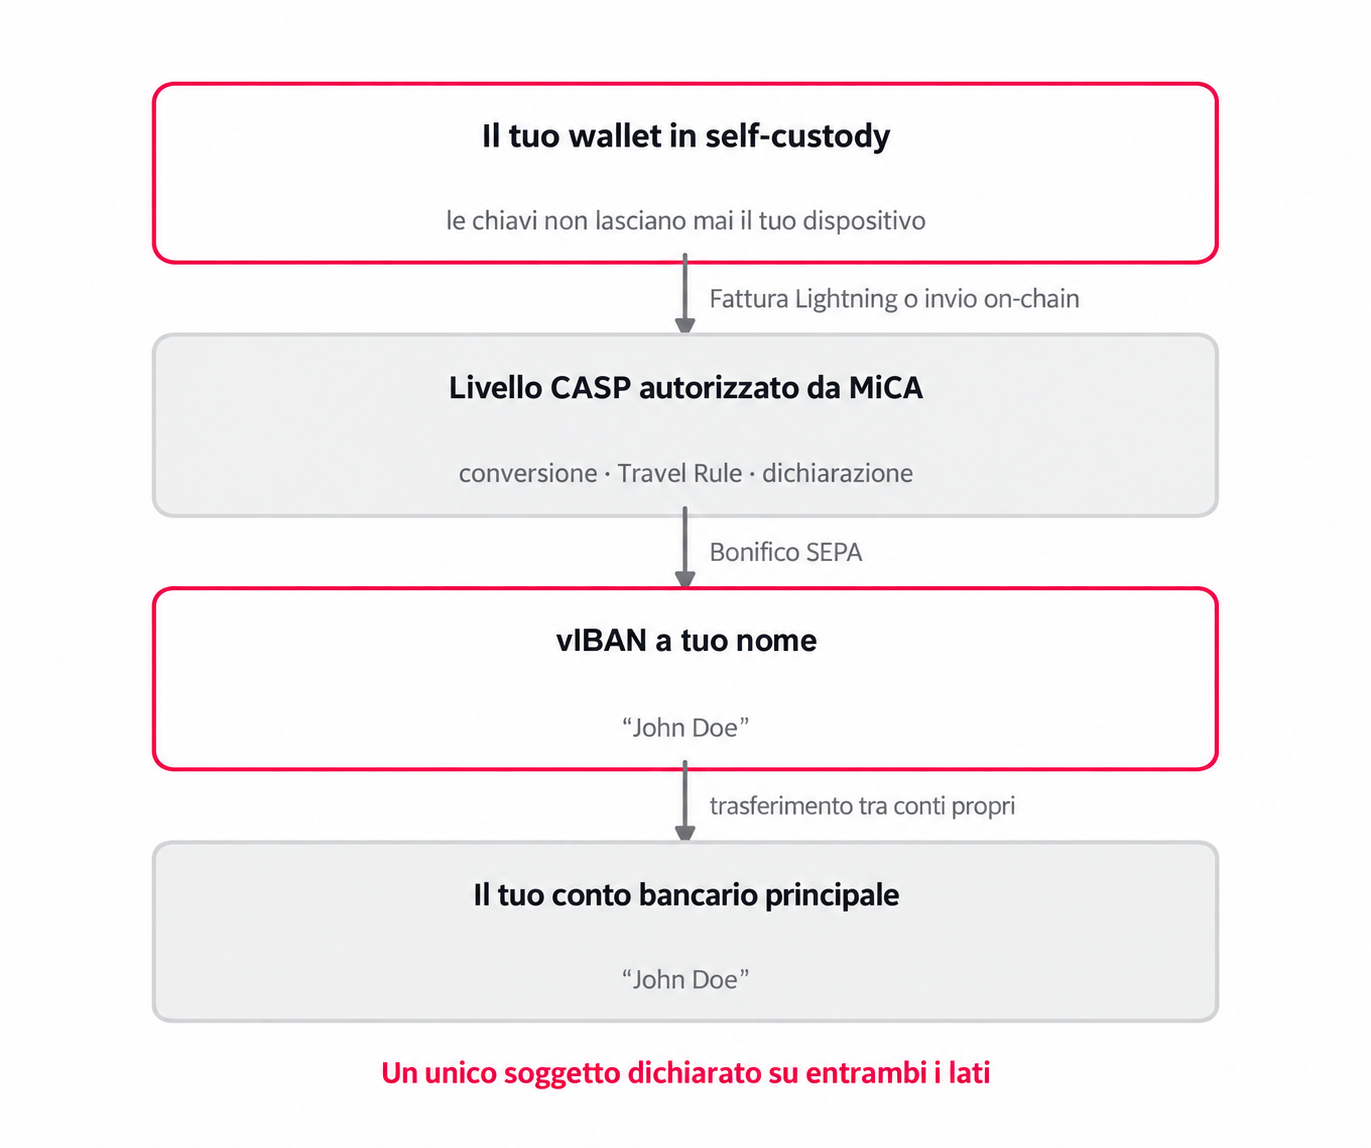
Per risolvere il disallineamento informativo associato ai pagamenti da pool aziendali, Bringin ha progettato un'architettura incentrata su IBAN virtuali (vIBAN) dedicati.
A. Presentazione del pagamento in prima persona
Invece di instradare i pagamenti in euro attraverso un pool di scambio aziendale condiviso, Bringin fornisce un IBAN virtuale europeo dedicato, emesso a nome legale del cliente.
Quando un utente liquida Bitcoin tramite Bringin, il bonifico in euro viene inviato dal suo vIBAN assegnato. Per la banca ricevente, il bonifico SEPA in entrata si presenta come un trasferimento interno tra due conti associati alla stessa identica persona (ad esempio, Mario Rossi che invia fondi a Mario Rossi). Non c'è alcuna terza parte nella catena di pagamento, il che elimina lo schema di finanziamento da parte di terzi descritto in precedenza.
Segnale di fiducia centrale: Questa struttura non rende una transazione invisibile o esente dai controlli di conformità. Piuttosto, conferisce al pagamento una struttura in prima persona più chiara e aiuta a ridurre l'ambiguità evitabile su chi stia inviando i fondi.
B. Infrastruttura normativa
Bringin opera come interfaccia tecnologica software. I servizi di pagamento e di conto sottostanti sono forniti attraverso partner infrastrutturali regolamentati (vIBAN emessi da OpenPayd, un Istituto di Moneta Elettronica autorizzato), mentre i servizi di conversione di cripto-attività sono erogati tramite Lightspark Payments Europe AS, un CASP autorizzato dal MiCA.
Ciò solleva una domanda legittima: se bancarizzare Bitcoin comporta i rischi descritti nella Sezione 2, come fa un IMEL ad assorbirli?
Non li assorbe, non se ne fa mai carico. Un Istituto di Moneta Elettronica non è un istituto di credito e detiene euro anziché Bitcoin, quindi la ponderazione del rischio al 1.250% non ha nulla su cui applicarsi. La moneta elettronica salvaguardata non può essere prestata, quindi non vi è alcun rischio di finanziamento o di liquidità derivante da saldi che potrebbero essere prelevati domani. E gli obblighi legati alle criptovalute — conversione, Travel Rule, verifica della proprietà del wallet — ricadono sul CASP autorizzato anziché sull'IMEL.
Ogni parte della catena si assume solo il rischio per il quale è autorizzata, dotata di personale e prezzata. Questo è esattamente ciò che una singola banca non può fare quando tenta di ricoprire tutti e tre i ruoli contemporaneamente.
5. Perché Lightning è importante: disaccoppiamento della privacy e circuiti per carte istantanei
Oltre agli off-ramp tramite IBAN virtuale, Bringin utilizza il Lightning Network per fornire capacità di spesa rapide e granulari.
A. Riduzione dell'esposizione dello storico del wallet
Quando si liquidano fondi direttamente on-chain da un wallet cold storage primario verso un exchange centralizzato, l'analisi blockchain può collegare l'identità reale dell'utente al suo storico saldo on-chain.
Instradando gli off-ramp di importo minore attraverso il Lightning Network, Bringin vede solo la specifica fattura Lightning pagata al momento della liquidazione. Ciò aiuta a ridurre l'esposizione non necessaria dello storico on-chain più ampio e a lungo termine dell'utente, soddisfacendo al contempo i requisiti di conformità necessari per la specifica transazione.
B. Ricariche istantanee e pagamenti globali con carta
Ricariche della carta in 15 secondi: Gli utenti possono collegare un indirizzo Lightning Bringin dedicato alle carte di debito Visa virtuali o fisiche. Pagando una fattura Lightning da qualsiasi wallet non custodial (come Phoenix), i satoshi vengono convertiti in Euro spendibili sulla carta in circa 15 secondi.
Commissione di conversione fissa dell'1% e zero maggiorazioni sul cambio: Bringin applica una commissione di conversione fissa dell'1%. A differenza delle carte bancarie tradizionali, che aggiungono commissioni di cambio dal 2% al 4%, Bringin non applica alcuna maggiorazione, consentendo ai viaggiatori europei di spendere satoshi in tutto il mondo ai tassi di mercato standard di Visa.
Opzione di self-custody senza nodo: Per gli utenti che preferiscono non gestire manualmente i canali Lightning, Bringin integra nell'app un wallet non custodial senza nodo, utilizzando il Breez SDK su Liquid (LBTC) con swap automatici tramite Boltz.
6. Per commercianti e aziende: Bringin Business
Le difficoltà legate all'elaborazione dei pagamenti in criptovalute colpiscono anche le imprese commerciali europee.
Ai sensi del regolamento UE sui trasferimenti di fondi (TFR / Travel Rule), accettare pagamenti in criptovalute da clienti terzi direttamente su un conto bancario aziendale regolamentato può far scattare l'obbligo di identificazione della controparte per ogni acquirente, creando attriti KYC impraticabili per l'acquisto di un caffè o il pagamento di una fattura online.
Rapporto sulle aziende Bitcoin in Europa, Numero 01, Sezione 7 — Pagamenti.
Bringin Business risolve questa sfida operativa separando il checkout del cliente dai circuiti bancari:
Checkout cliente wallet-to-wallet: I clienti pagano tramite Lightning Network direttamente in un wallet non custodial controllato dal commerciante. Poiché i trasferimenti peer-to-peer non custodial esulano dall'ambito della Travel Rule, gli acquirenti completano il checkout senza dover sottoporsi a controlli di identità al momento dell'acquisto.
Trasferimento vIBAN aziendale di prima parte: Il commerciante trasferisce i Bitcoin accumulati sul proprio vIBAN aziendale dedicato, intestato alla propria società. Poiché questo trasferimento è un'operazione di prima parte tra conti appartenenti alla stessa entità legale, fornisce una registrazione delle transazioni chiara e strutturata per la contabilità aziendale, la dichiarazione IVA e la conformità alla Travel Rule.
Integrazione POS aziendale: Grazie a partnership con fornitori di POS come Opago (partner dell'ecosistema aperto SAP), Bringin Business consente l'accettazione di pagamenti Lightning direttamente all'interno di SAP Customer Checkout e dei terminali di pagamento europei standard.
7. Cosa non fa questo modello
È opportuno dichiarare chiaramente tre limitazioni, perché una struttura sopravvalutata fallisce al primo tentativo di utilizzo.
La moneta elettronica salvaguardata non è un deposito garantito. I fondi detenuti presso un Istituto di Moneta Elettronica sono segregati e non possono essere prestati, il che costituisce una protezione reale. Non si tratta dello stesso meccanismo del Fondo di Garanzia dei Depositi da 100.000 € applicabile a un conto bancario. È una protezione diversa, ed è bene sapere quale si possiede.
Il rischio si sposta lungo la catena invece di scomparire. Ogni EMI salvaguarda i propri euro presso un istituto di credito. Se tale istituto modifica la propria politica, tutto ciò che ne deriva ne risente immediatamente.
Questo non è un modo per nascondere nulla né un'esenzione dalle leggi antiriciclaggio; la banca potrebbe comunque richiedere dettagli sulle transazioni e sull'origine dei fondi, specialmente per importi elevati.
Il riconoscimento dell'intervallo IBAN è una realtà attuale, non una proprietà permanente. Una struttura di prima parte funziona in parte perché l'istituto emittente non è di per sé un'attività legata alle criptovalute. Questa è una descrizione delle attuali condizioni di mercato, non una garanzia per il futuro.
Tuttavia, questo approccio riduce significativamente il rischio di chiusura dei conti e di blocchi bancari, come dimostrato dalle centinaia di bitcoiners che utilizzano già Bringin.
8. Una conclusione pragmatica
Le istituzioni finanziarie europee operano all'interno di un rigoroso quadro di conformità e gestione del rischio. Quando le transazioni legate a Bitcoin si collocano vicino al limite della propensione al rischio di una banca, il risultato è spesso un maggiore controllo, blocchi dei pagamenti o revisioni del conto. Ciò non significa che gli utenti Bitcoin stiano facendo qualcosa di sbagliato; significa che i percorsi di pagamento tradizionali non sono stati progettati per interpretare la storia decentralizzata dell'origine dei fondi.
La risposta pratica non è nascondere l'attività Bitcoin alle banche, ma rendere la struttura delle transazioni più chiara e leggibile.
Bringin collega l'autocustodia all'infrastruttura di pagamento europea regolamentata tramite vIBAN dedicati, rete Lightning e wallet non custodial. Il cliente mantiene il controllo sui propri Bitcoin fino al momento della conversione, mentre il conseguente bonifico in euro è associato a un conto a proprio nome.
Sebbene ciò non garantisca che una banca non richiederà mai documentazione o non revisionerà un pagamento, ottiene un risultato molto più pratico: riduce l'ambiguità evitabile nei pagamenti e fornisce un ponte trasparente e conforme per vivere secondo uno standard Bitcoin in Europa.
Partecipa alla conversazione
Terremo una chiamata con la community il martedì 15 settembre per approfondire la questione del debanking: i meccanismi sottostanti e i passaggi pratici per ridurre le frizioni evitabili. Gran parte dell'incontro sarà dedicata alle domande dei partecipanti.
Se ti è stato bloccato un pagamento, chiuso un conto o hai riscontrato difficoltà durante l'off-ramp da Bitcoin, porta la tua domanda alla chiamata.
Registrati alla community call →
