
Para algunos bitcoiners en Europa, las trabas bancarias no son un debate abstracto sobre la soberanía financiera. Pueden significar que te cierren la cuenta, no poder abrir una nueva o tener dificultades para convertir Bitcoin bajo custodia propia en euros utilizables.
Joe Nakamoto trabaja literalmente en Bitcoin y ha sufrido el cierre de sus cuentas bancarias en tres ocasiones: por parte de Revolut, Tandem y Wise. Cada proveedor de servicios alegó "sospechas de actividad relacionada con criptomonedas", una cláusula oculta en la documentación de sus políticas durante el proceso de alta. Joe simplemente estaba haciendo su trabajo.
Isabella Santos recibió el mismo correo electrónico de Wise: cuenta cerrada y, según le informaron, sin posibilidad de abrir otra. El motivo subyacente fue poseer un activo que es legal en todos los países donde reside y opera bancariamente.
Que un banco congele tu cuenta durante una noche mientras investiga un posible fraude es gestión de riesgos. Sin embargo, los casos de cierre de cuentas que hemos visto últimamente están aumentando a un ritmo alarmante.
Luego está Laura. Pasó cinco días intentando abrir una cuenta bancaria en Milán, una ciudad que lleva más de 600 años teniendo bancos, pero pudo abrir una cuenta de Bitcoin en menos de cinco minutos con solo un par de toques. El sistema financiero "moderno" está perdiendo una prueba de velocidad frente a una red descentralizada que no tiene sede, ni sucursales, ni una línea de atención al cliente que te deje en espera.
Estos casos apuntan a un problema más amplio: ¿cómo convertir Bitcoin bajo custodia propia en euros utilizables cuando las relaciones bancarias convencionales no están diseñadas para comprender el origen de los fondos?
1. El problema práctico de la capacidad de gasto de Bitcoin
Prashanth Chandrashekar (o pc), el fundador de Bringin, no llegó a esa pregunta de forma teórica. Se topaba con ella cada semana.
Su convicción en la autocustodia se formó en la India, donde la desmonetización repentina de los billetes de alta denominación por parte del Banco de la Reserva en 2016 dejó el efectivo sin valor y obligó a millones de personas a hacer colas en los bancos. Cuando se mudó a Europa en 2019, los controles de capital hacían que transferir dinero al extranjero fuera casi imposible, así que transportó sus ahorros a través de las fronteras en una billetera de hardware.
En Europa, se unió a la startup fintech Lastbit como su segundo ingeniero de backend, ayudando a construir la primera interfaz de Lightning a moneda fiduciaria de Europa y lanzando una Mastercard financiada mediante pagos Lightning. Decidió cobrar todo su salario en Bitcoin y vivir de ello en Tallin, Estonia.
Entonces, sus vías de salida fallaron una tras otra. Lastbit cambió su enfoque hacia la infraestructura de cumplimiento B2B, se rebautizó como Striga y cerró la tarjeta de consumo que él utilizaba. Kraken suspendió las retiradas bancarias en euros a su cuenta estonia. Binance tardaba de tres a cuatro días en convertir Bitcoin a euros, con cuestionarios intrusivos de por medio. Revolut advirtió que las transferencias entrantes desde exchanges de criptomonedas suponían un riesgo de cancelación de cuenta.
El punto de quiebre llegó en la caja de un supermercado en Tallin. Mientras esperaba a que se procesara una liquidación manual de Bitcoin para poder pagar la compra básica, Prashanth sudaba frío mientras la cola se acumulaba detrás de él. Su esposa le bromeó diciendo: "Primero eres inmigrante, y luego haces cosas raras como esta".
Es esperar demasiada comodidad: ¡intentar vender desde la autocustodia al banco mientras estás en la fila del supermercado!
Encontraba un vuelo que valía la pena reservar y empezaba a convertir el dinero. Para cuando los euros estaban disponibles, la tarifa ya había cambiado. Entre decidir viajar y poder pagar mediaba una semana de colas de cumplimiento normativo, y esa brecha costaba dinero cada vez.
La fricción estructural en la que se encontraba, atrapado entre la banca tradicional y el dinero entre pares, era evidente.
Se marchó para construir lo que no existía. A continuación, se explica el razonamiento detrás de su creación, empezando por el motivo por el que los bancos actúan como lo hacen.
2. Por qué las normas prudenciales hacen que los bancos sean cautelosos
Los bancos tradicionales rara vez bloquean o revisan las transferencias relacionadas con Bitcoin por una hostilidad arbitraria. Más bien, las instituciones financieras gestionan estrictos parámetros de riesgo normativo, de blanqueo de capitales (AML), de capital y de reputación. Cuando una actividad entra en una categoría de mayor riesgo, los bancos optan por la respuesta operativa más conservadora: revisar, limitar o finalizar la relación.
A. El marco de capital prudencial
El mayor obstáculo para que los bancos se involucren directamente con activos digitales en sus balances es el marco SCO60 del Comité de Basilea, implementado en la UE a través del artículo 501d del Reglamento de Requisitos de Capital (CRR3). El SCO60 clasifica los criptoactivos sin respaldo, como Bitcoin, en el Grupo 2b, aplicando una ponderación de riesgo del 1.250%.
Bajo el ratio de capital mínimo estándar del 8%, una ponderación de riesgo del 1.250% exige que un banco mantenga aproximadamente 1 € de capital de nivel 1 por cada 1 € de exposición directa a Bitcoin. Esto no prohíbe a los bancos prestar servicios a los usuarios de Bitcoin, pero hace que mantener o negociar directamente activos digitales sin respaldo en el balance de un banco sea prohibitivamente caro. En consecuencia, los bancos aplican estrictas políticas de incorporación, contraparte y riesgo sectorial a las empresas relacionadas con las criptomonedas.
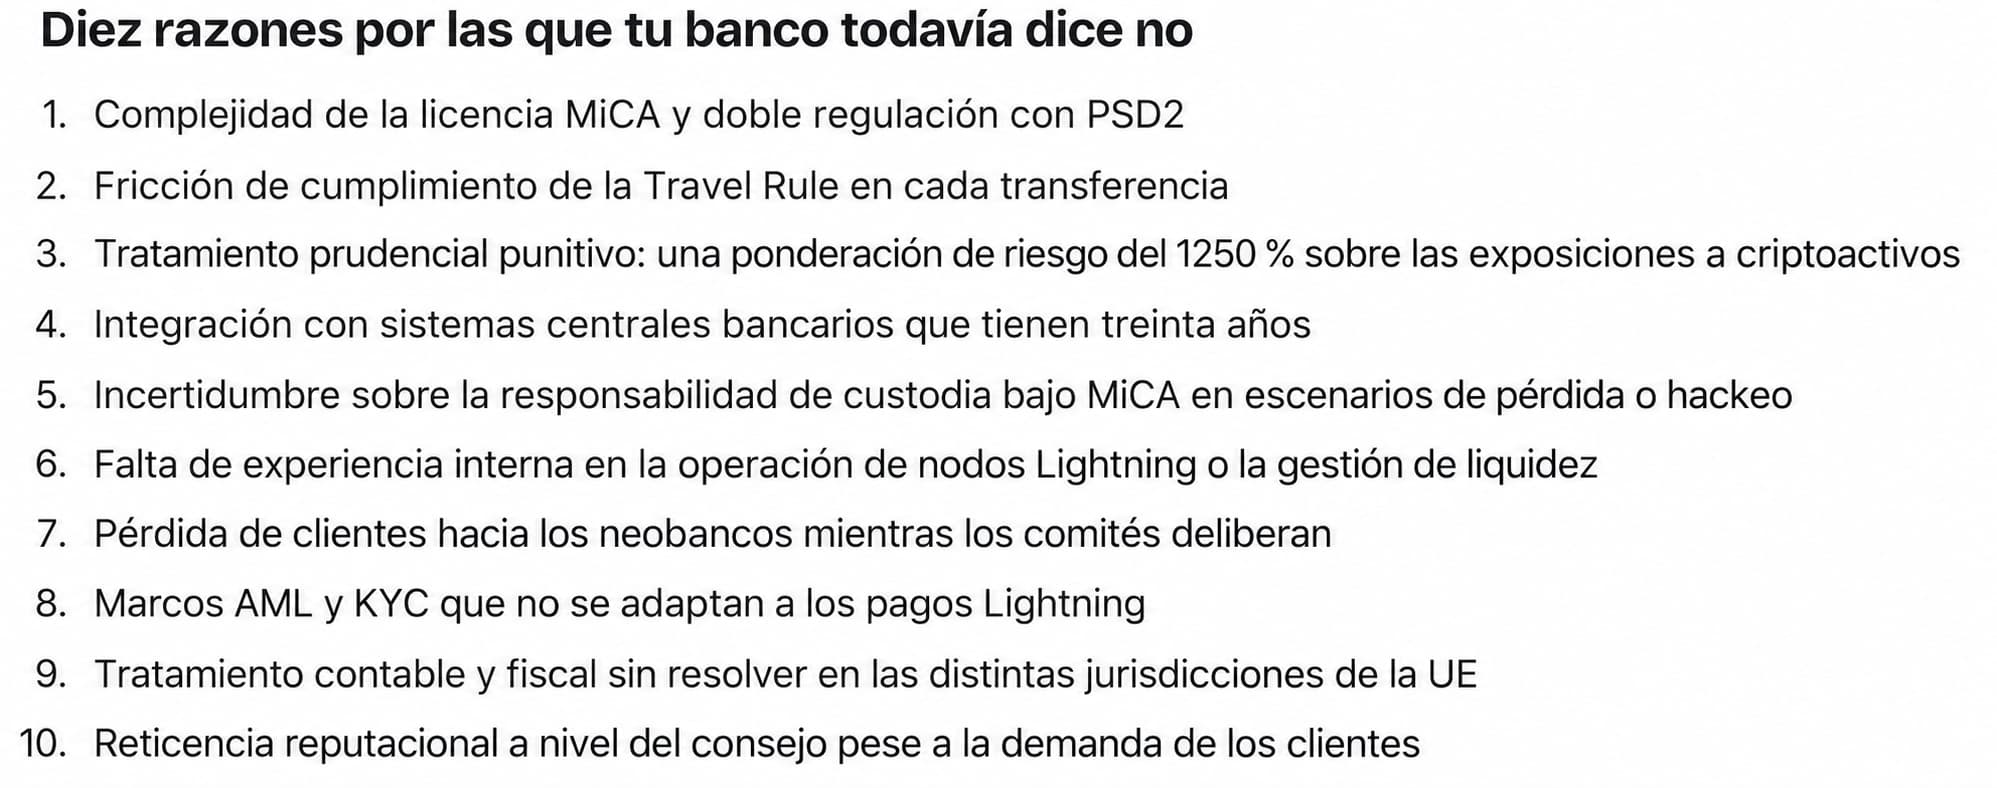
El cargo de capital, sin embargo, es solo una línea en una lista mucho más larga. En El Informe sobre el negocio europeo de Bitcoin Informe, exponemos el panorama completo:
Informe sobre el negocio europeo de Bitcoin, número 01, sección 5 — Banca.
Lea esto como una hoja de costes más que como un conjunto de objeciones. Cada línea representa un gasto real en el presupuesto de alguien: supervisión, informes, integración con sistemas centrales construidos hace décadas, personal especializado e incertidumbre jurídica valorada de forma conservadora.
B. Mantenimiento en balance frente a distribución de productos
Informe sobre el negocio europeo de Bitcoin, número 01, sección 5. Fuentes: BlockStories, marzo de 2026; encuesta de Boerse Stuttgart Digital a 6.000 inversores en Alemania, Italia, España y Francia; BCE, julio de 2026.
Debido a las normas de capital, los principales bancos europeos están entrando en los activos digitales principalmente como distribuidores de productos fuera de balance. Instituciones como Deutsche Bank, BPCE y Sparkassen están introduciendo funciones de custodia o negociación de criptomonedas dentro de sus aplicaciones cerradas y propietarias. Solo Sparkassen ha anunciado servicios de negociación para 50 millones de clientes, y BPCE planea llegar a 12 millones.
Sin embargo, ofrecer un producto de negociación de circuito cerrado que genera comisiones dentro de una aplicación bancaria es fundamentalmente diferente a actuar como una red de pago abierta para transferencias externas a monederos de autocustodia. Los flujos de pago externos generan cargas de supervisión, posibles responsabilidades por blanqueo de capitales y requisitos de verificación del origen de los fondos sin generar márgenes de distribución para el banco.
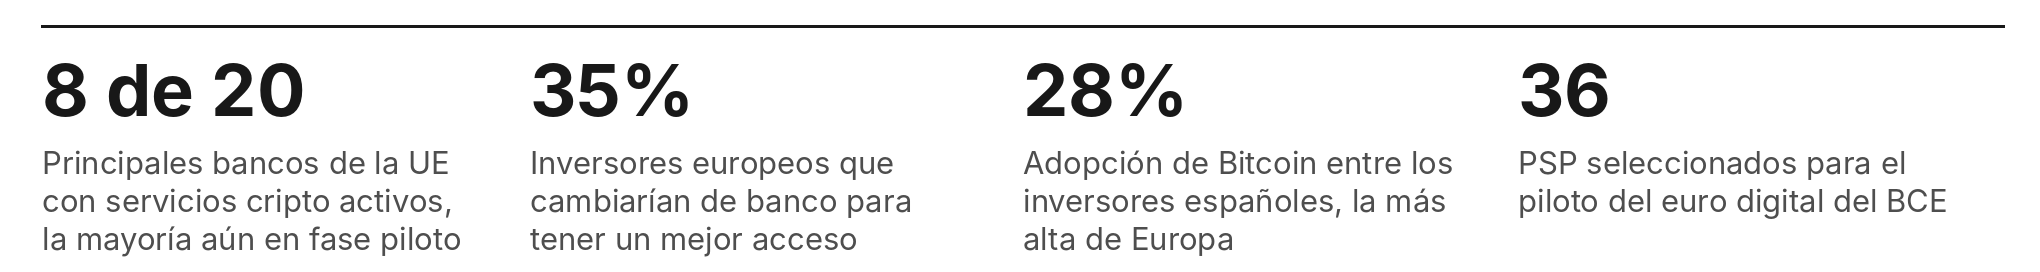
Esta es la razón por la que la demanda de los clientes por sí sola no resuelve la fricción. El treinta y cinco por ciento de los inversores europeos afirma que cambiaría de banco para obtener un mejor acceso, y solo 8 de los 20 principales bancos de la UE tienen servicios de criptomonedas activos, la mayoría todavía en fase piloto. Intesa Sanpaolo, el mayor banco de Italia, posee 11 BTC: una cifra financieramente irrelevante frente a una capitalización de mercado de 129.000 millones de dólares, pero una señal significativa sobre la posición actual de la banca europea.
C. Por qué los pagos de los exchanges generan fricción en los pagos
Cuando una persona liquida Bitcoin a través de un exchange centralizado estándar hacia su cuenta bancaria personal, la estructura de la transacción en sí misma crea una fricción administrativa evitable.
Cuentas ómnibus corporativas compartidas. Los exchanges centralizados suelen procesar las retiradas de efectivo mediante cuentas corporativas masivas y compartidas. La transferencia SEPA entrante se origina desde un IBAN registrado a nombre de la empresa del exchange y no a nombre del cliente individual. Para el banco receptor, esto aparece como una financiación de terceros: dinero que llega a su cuenta desde una entidad legal que no es usted. La financiación de terceros es un indicador de riesgo de blanqueo de capitales (AML) establecido desde hace mucho tiempo y se evalúa independientemente de cualquier relación con Bitcoin.
Asignación de IBAN de contraparte. Los bancos receptores mantienen listas internas de contrapartes que asignan rangos de IBAN a instituciones conocidas. Cuando un rango está asociado a un exchange de criptomonedas, las transferencias entrantes pueden clasificarse como relacionadas con el sector antes de que se realice cualquier revisión humana.
La coincidencia de nombres como norma emergente. Las normas obligatorias de Verificación del Beneficiario (VoP) entraron en vigor en los proveedores de servicios de pago (PSP) de la zona euro el 9 de octubre de 2025, en virtud del Reglamento (UE) 2024/886, que exige una comprobación previa al pago del nombre del beneficiario con el identificador de la cuenta. La VoP es un control del lado del beneficiario y no es, por sí misma, el detonante de los pagos de los exchanges, pero refleja la tendencia general de los pagos europeos: cada vez se espera más que los nombres y los identificadores de cuenta coincidan, y las estructuras en las que esto no ocurre atraen un mayor escrutinio con el paso del tiempo.
D. Riesgo asimétrico y normas contra la revelación de información
Los motores de supervisión de transacciones utilizados por los bancos europeos emplean análisis de blockchain de múltiples saltos. Si una moneda interactuó con un monedero no alojado, un mezclador o una entidad marcada varios saltos antes, los algoritmos de cumplimiento generan una alerta.
Para el departamento de cumplimiento de un banco, el cálculo del riesgo está fuertemente sesgado: procesar una transferencia ilícita puede acarrear multas regulatorias catastróficas, mientras que revisar o cerrar la cuenta de un cliente le cuesta muy poco al banco. Además, según las directivas europeas contra el blanqueo de capitales (AMLD), los bancos tienen legalmente prohibido revelar el motivo específico de una revisión o cierre de cuenta, una restricción conocida como norma "anti-tipping-off" (contra la revelación de información) que a menudo deja a los clientes sin una explicación explícita.
3. Qué cambia con MiCA: autorización y consolidación
La plena aplicación del reglamento de Mercados de Criptoactivos (MiCA) de la Unión Europea ha establecido un libro de reglas único en todo el Espacio Económico Europeo (EEE).
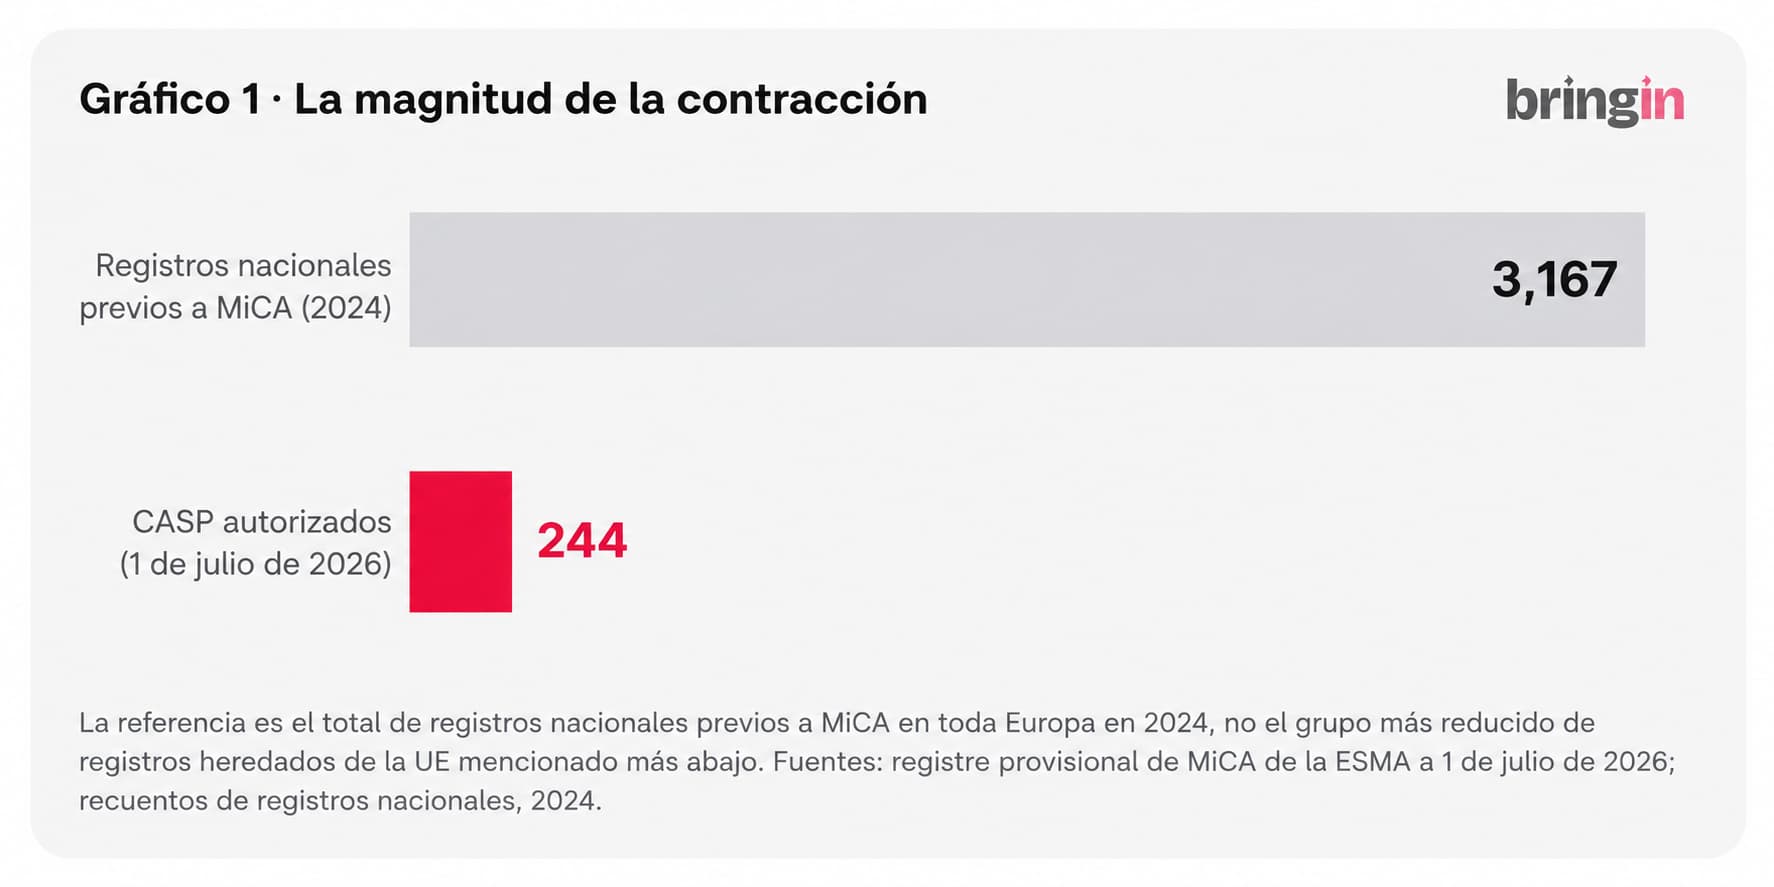
Informe sobre el negocio de Bitcoin en Europa, número 01, sección 1: El reinicio. Fuentes: registro provisional de MiCA de la ESMA a 1 de julio de 2026; recuentos de registros nacionales, 2024.
Tras la expiración del periodo transitorio de MiCA el 1 de julio de 2026, la prestación de servicios de criptoactivos en la UE sin la autorización formal de MiCA pasó a ser una infracción de la legislación de la UE.
Las comparaciones públicas entre los antiguos registros nacionales y los registros posteriores a la transición revelan una consolidación sustancial:
- Antes de MiCA, aproximadamente 3.167 empresas poseían diversos registros nacionales de criptomonedas en toda Europa (una cifra que incluía muchas empresas fantasma inactivas o registros locales de escasa relevancia).
- Hoy en día, alrededor de 244 proveedores de servicios de criptoactivos (CASP) autorizados figuran en el registro de la ESMA.
Simultáneamente, las normas de transparencia fiscal DAC8 (en vigor desde el 1 de enero de 2026) exigen que los CASP regulados recopilen datos de identidad y transacciones de los usuarios para el intercambio automático transfronterizo entre las autoridades fiscales de la UE, con los primeros informes automatizados programados para el 30 de septiembre de 2027.
La responsabilidad de la autocustodia
Al elevar los estándares de cumplimiento para los intermediarios centralizados, MiCA y DAC8 han reforzado irónicamente la importancia de la autocustodia. Sin embargo, gestionar claves privadas requiere una responsabilidad personal absoluta.
En la banca tradicional, las credenciales perdidas pueden recuperarse y los cargos fraudulentos pueden disputarse. En la autocustodia, no existen devoluciones de cargos, líneas de ayuda ni rescates centrales. La autocustodia ofrece una verdadera libertad financiera, pero solo a quienes mantienen una seguridad operativa rigurosa sobre sus frases semilla y dispositivos de hardware (sí, incluso eso no es totalmente infalible, como vimos durante el reciente hackeo de Coldcard).
4. El modelo de IBAN virtual personal: mejorando la legibilidad de los pagos
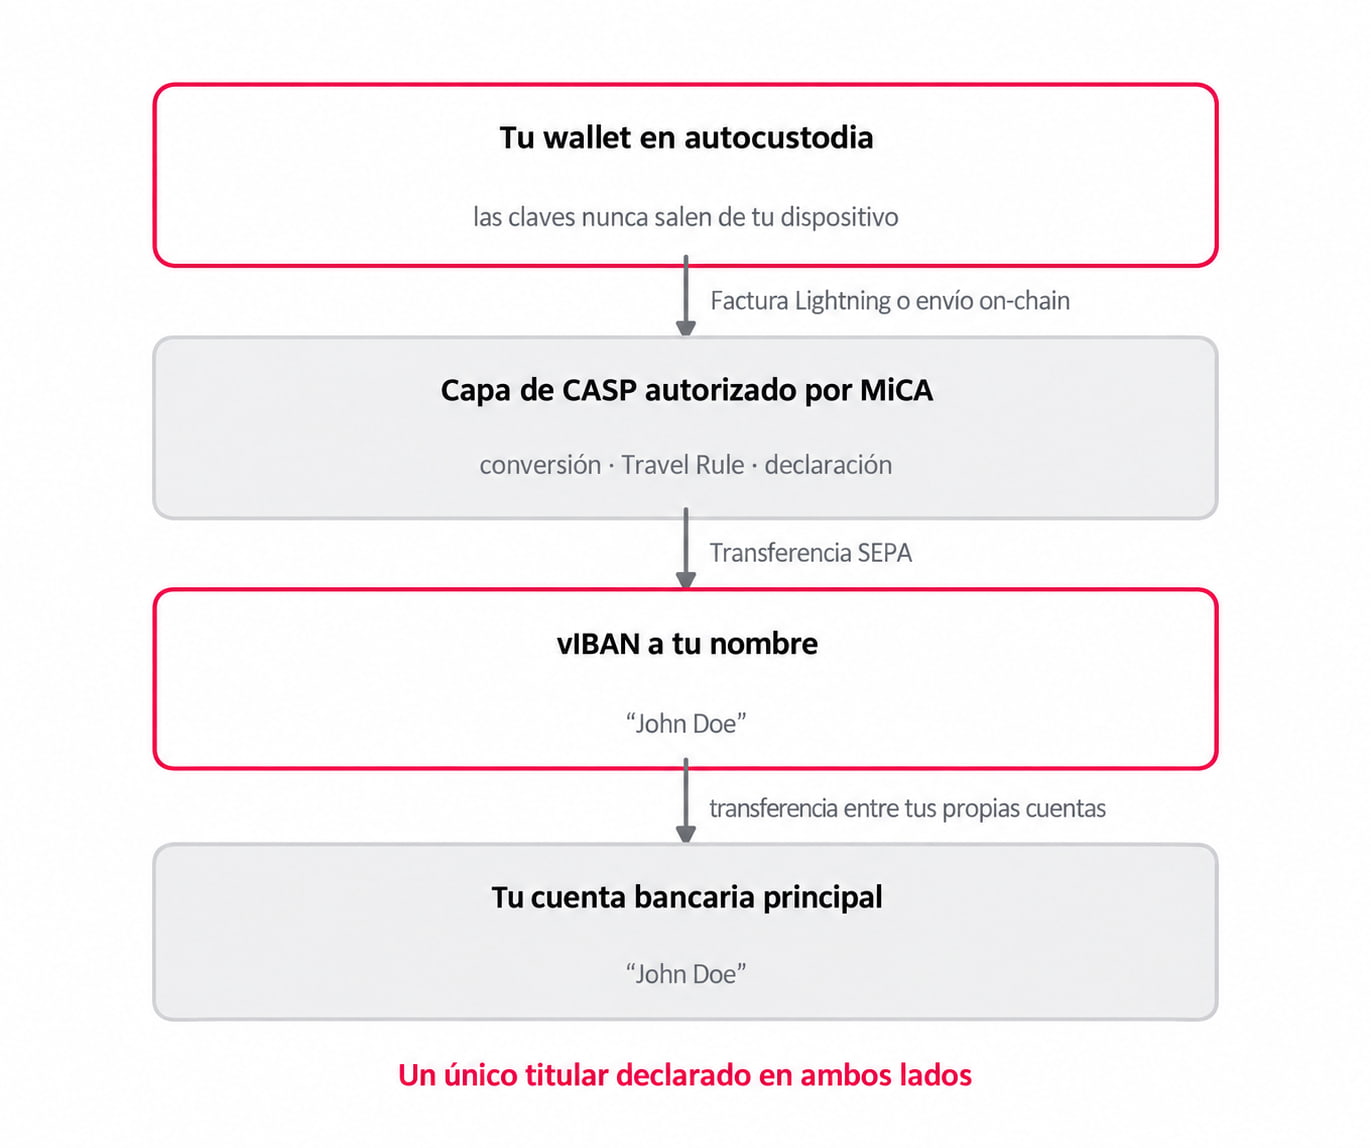
Para abordar el desajuste de información asociado con los pagos de fondos corporativos, Bringin diseñó una arquitectura centrada en IBAN virtuales (vIBAN) dedicados.
A. Presentación de pagos de primera parte
En lugar de enrutar los pagos en euros a través de un fondo de intercambio corporativo compartido, Bringin proporciona un IBAN virtual europeo dedicado emitido a nombre legal del cliente.
Cuando un usuario liquida Bitcoin a través de Bringin, la transferencia en euros se envía desde su vIBAN asignado. Para el banco receptor, la transferencia SEPA entrante se presenta como una transferencia interna entre dos cuentas asociadas a la misma persona (por ejemplo, John Doe enviando fondos a John Doe). No hay terceros en la cadena de pago, lo que elimina el patrón de financiación de terceros descrito anteriormente.
Señal de confianza central: Esta estructura no hace que una transacción sea invisible ni la exime de los controles de cumplimiento. Más bien, le da al pago una estructura de primera parte más clara y ayuda a reducir la ambigüedad evitable sobre quién envía los fondos.
B. Infraestructura regulatoria
Bringin opera como una interfaz de tecnología de software. Los servicios de pago y cuenta subyacentes son proporcionados a través de socios de infraestructura regulados (vIBAN emitidos por OpenPayd, una Institución de Dinero Electrónico con licencia), mientras que los servicios de conversión de criptoactivos se ofrecen a través de Lightspark Payments Europe AS, un CASP autorizado por MiCA.
Esto plantea una pregunta justa: si bancarizar Bitcoin conlleva los riesgos descritos en la Sección 2, ¿cómo los absorbe una EMI?
No los absorbe; nunca los asume. Una Institución de Dinero Electrónico no es una entidad de crédito y mantiene euros en lugar de Bitcoin, por lo que el coeficiente de ponderación de riesgo del 1.250% no tiene dónde aplicarse. El dinero electrónico salvaguardado no puede prestarse, por lo que no existe riesgo de financiación o liquidez por saldos que puedan retirarse mañana. Y las obligaciones relacionadas con las criptomonedas (conversión, Travel Rule, verificación de propiedad de la billetera) recaen en el CASP autorizado y no en la EMI.
Cada parte de la cadena asume únicamente el riesgo para el que está autorizada, cuenta con personal y tiene una estructura de precios. Eso es precisamente lo que un banco individual no puede hacer cuando intenta ser las tres cosas a la vez.
5. Por qué importa Lightning: desacoplamiento de la privacidad y rieles de tarjeta instantáneos
Además de las salidas a IBAN virtuales, Bringin utiliza Lightning Network para proporcionar capacidades de gasto rápidas y granulares.
A. Reducción de la exposición del historial de la billetera
Al liquidar fondos directamente en la cadena desde una billetera de almacenamiento en frío principal a un exchange centralizado, el análisis de blockchain puede vincular la identidad real del usuario con el saldo histórico de su clúster en la cadena.
Al enrutar las salidas más pequeñas a través de Lightning Network, Bringin solo ve la factura Lightning específica pagada en el momento de la liquidación. Esto ayuda a reducir la exposición innecesaria del historial de billetera en cadena más amplio y a largo plazo del usuario, al tiempo que cumple con los requisitos de cumplimiento necesarios para la transacción específica.
B. Recargas instantáneas y pagos globales con tarjeta
Recargas de tarjeta en 15 segundos: Los usuarios pueden vincular una dirección Lightning de Bringin dedicada a tarjetas de débito Visa virtuales o físicas. Al pagar una factura Lightning desde cualquier monedero sin custodia (como Phoenix), los satoshis se convierten en euros disponibles en la tarjeta en unos 15 segundos.
Comisión fija de conversión del 1% y sin recargos por cambio de divisa: Bringin aplica una comisión fija de conversión del 1%. A diferencia de las tarjetas bancarias tradicionales, que añaden recargos por cambio de divisa de entre el 2% y el 4%, Bringin no aplica ningún margen, lo que permite a los viajeros europeos gastar satoshis en todo el mundo a los tipos de cambio estándar de Visa.
Opción de autocustodia sin nodos: Para los usuarios que prefieren no gestionar canales Lightning manualmente, Bringin integra un monedero de autocustodia sin nodos dentro de su aplicación utilizando el SDK de Breez sobre Liquid (LBTC) con intercambios automáticos de Boltz.
6. Para comercios y empresas: Bringin Business
La fricción asociada al procesamiento de pagos con criptomonedas también afecta a las empresas comerciales europeas.
Bajo el Reglamento de Transferencia de Fondos de la UE (TFR / Regla de Viaje), aceptar pagos en criptomonedas de clientes externos directamente en una cuenta bancaria corporativa regulada puede activar requisitos de identificación de contraparte para cada comprador, lo que genera una fricción de KYC poco práctica para comprar un café o pagar una factura online.
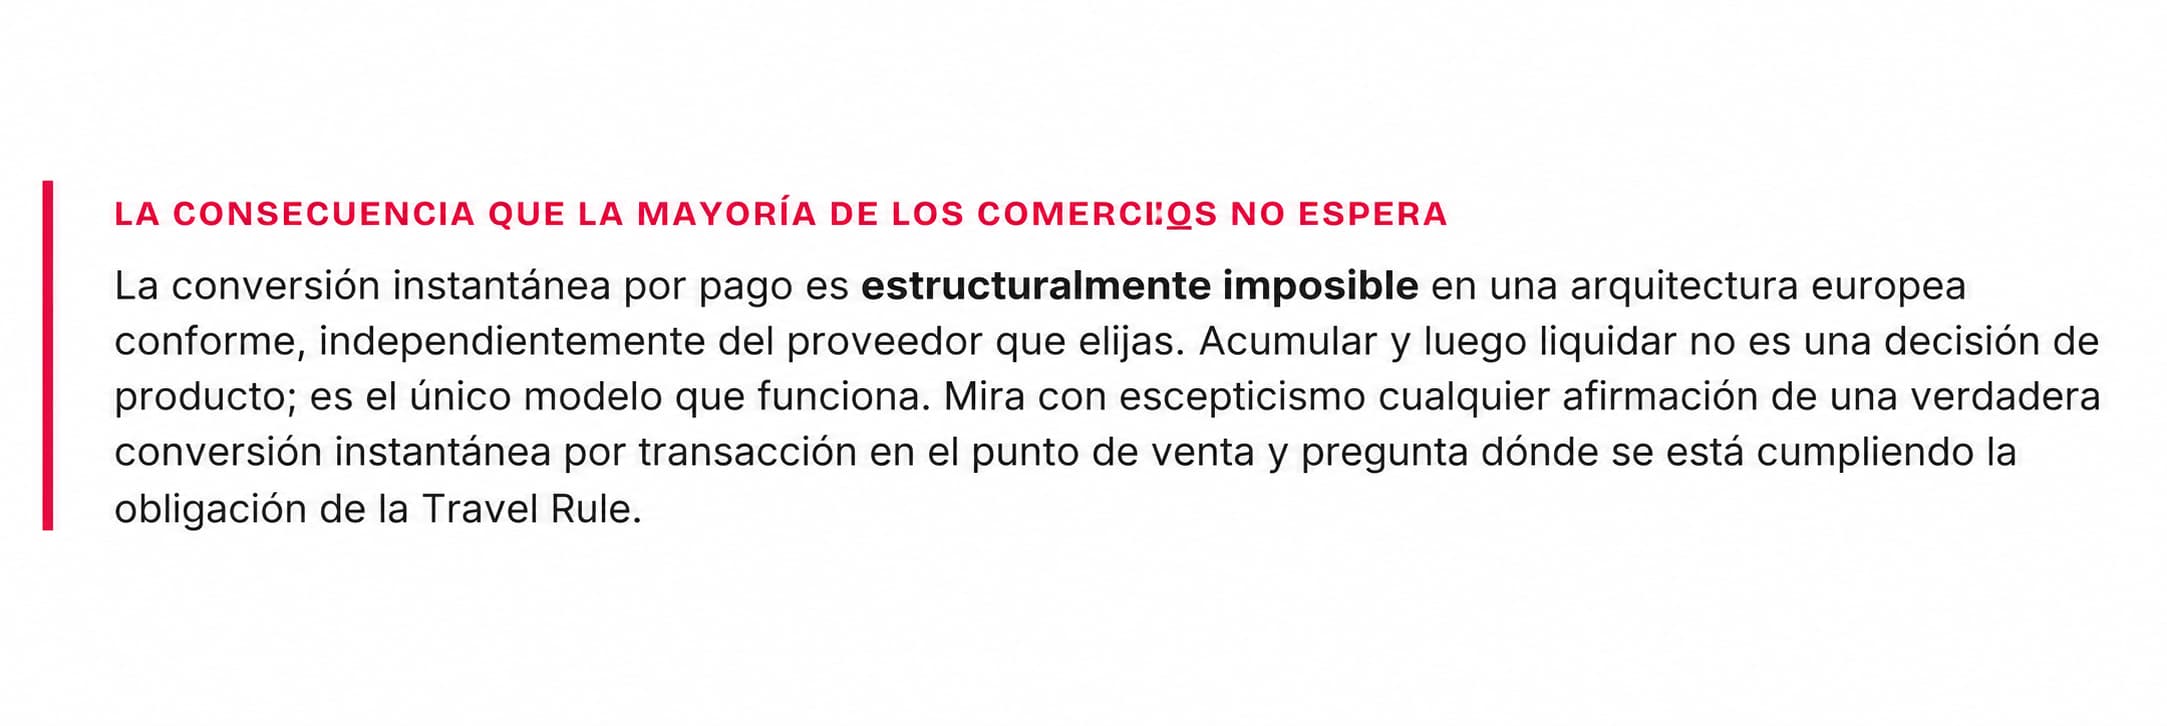
Informe sobre negocios de Bitcoin en Europa, número 01, sección 7 — Pagos.
Bringin Business aborda este desafío operativo separando el proceso de pago del cliente de las redes bancarias:
Pago del cliente de monedero a monedero: Los clientes pagan a través de la red Lightning directamente en un monedero de autocustodia controlado por el comercio. Dado que las transferencias entre pares sin custodia quedan fuera del ámbito de la Regla de Viaje, los compradores completan el pago sin someterse a verificaciones de identidad en el punto de venta.
Transferencia a vIBAN corporativo de primera parte: El comercio transfiere el Bitcoin acumulado a su vIBAN corporativo dedicado a nombre de la empresa. Dado que esta transferencia es un movimiento de primera parte entre cuentas propiedad de la misma entidad legal, proporciona un registro de transacciones limpio y estructurado para la contabilidad corporativa, la declaración del IVA y el cumplimiento de la Regla de Viaje.
Integración de TPV empresarial: A través de asociaciones con proveedores de TPV como Opago (socio del ecosistema abierto de SAP), Bringin Business permite la aceptación de pagos Lightning directamente dentro de SAP Customer Checkout y en terminales de pago europeos estándar.
7. Lo que este modelo no hace
Vale la pena exponer claramente tres limitaciones, porque una estructura que se vende en exceso falla la primera vez que alguien la pone a prueba.
El dinero electrónico salvaguardado no es un depósito garantizado. Los fondos mantenidos en una Entidad de Dinero Electrónico están segregados y no pueden prestarse, lo cual constituye una protección real. No es el mismo mecanismo que el Fondo de Garantía de Depósitos de 100.000 € que se aplica a una cuenta bancaria. Es una protección distinta, y conviene saber cuál es la que tienes.
El riesgo se traslada a lo largo de la cadena en lugar de desaparecer. Cada entidad de dinero electrónico salvaguarda sus euros en una entidad de crédito en algún lugar. Si esa entidad cambia su política, todo lo que depende de ella se ve afectado al instante.
Esto no es una forma de ocultar nada ni una exención de la normativa contra el blanqueo de capitales; el banco podría seguir solicitando detalles de las transacciones y el origen de los fondos, especialmente en importes elevados.
El reconocimiento del rango de IBAN es una realidad actual, no una propiedad permanente. Una estructura de primera parte funciona en parte porque la entidad emisora no es, en sí misma, un negocio de criptomonedas. Se trata de una descripción de las condiciones actuales del mercado, no de una garantía sobre las futuras.
Sin embargo, este enfoque reduce significativamente el riesgo de cierre de cuentas y bloqueos bancarios, como lo demuestran cientos de bitcoiners que ya utilizan Bringin.
8. Una conclusión pragmática
Las instituciones financieras europeas operan dentro de un estricto marco de riesgo y cumplimiento. Cuando las transacciones relacionadas con Bitcoin se sitúan cerca del extremo conservador del apetito de riesgo de un banco, el resultado suele ser un mayor escrutinio, retenciones de pagos o revisiones de cuentas. Esto no significa que los usuarios de Bitcoin estén haciendo algo incorrecto; significa que las vías de pago tradicionales no fueron diseñadas para interpretar el historial descentralizado del origen de los fondos.
La respuesta práctica no es ocultar la actividad con Bitcoin a los bancos, sino hacer que la estructura de la transacción sea más clara y legible.
Bringin conecta la autocustodia con la infraestructura de pagos europea regulada a través de vIBAN dedicados, redes Lightning y monederos no custodiados. El cliente mantiene el control sobre su Bitcoin hasta que decide convertirlo, mientras que la transferencia en euros resultante se asocia a una cuenta a su propio nombre.
Aunque esto no garantiza que un banco nunca solicite documentación o revise un pago, logra algo mucho más práctico: reduce la ambigüedad evitable en los pagos y proporciona un puente transparente y conforme a la normativa para vivir bajo un estándar de Bitcoin en Europa.
Únete a la conversación
Organizaremos una llamada comunitaria el martes, 15 de septiembre para analizar en detalle la cuestión del cierre de cuentas bancarias: los mecanismos que hay detrás y los pasos prácticos para reducir las fricciones evitables. La mayor parte del tiempo se dedicará a responder las preguntas de los asistentes.
Si te han retenido un pago, te han cerrado una cuenta o has tenido problemas al convertir tus bitcoins a moneda fiduciaria, trae tu pregunta a la llamada.
Regístrate para la llamada de la comunidad →
