
A lo largo de la historia, la humanidad ha vinculado el valor a formas de dinero cada vez mejores. Cada una cumplió tres funciones principales: depósito de valor, medio de intercambio y unidad de cuenta.
Con cada nueva forma de dinero, las personas intercambiaron bienes y servicios de manera más escalable. Las últimas actualizaciones en los pagos llegaron con las tarjetas de crédito, seguidas del dinero electrónico y los pagos móviles. Sin embargo, todos ellos siguen basándose en las reglas del antiguo sistema, gestionado por los bancos tradicionales.
Hasta que llegó Bitcoin. Bitcoin es un cambio de paradigma, un nuevo sistema monetario.
El mundo todavía está poniéndose al día con Bitcoin y lo que hace posible. Especialmente ahora, en una era en la que los humanos están ampliando sus capacidades a través de agentes.
La mayoría de los sistemas que rodean a las empresas y al comercio mundial siguen funcionando sobre infraestructuras obsoletas. Ha habido una innovación tremenda en la superficie, pero la infraestructura fundamental ha permanecido igual.
Y el valor que almacena el dinero fiduciario se ha deteriorado constantemente, y más rápidamente durante las crisis globales de los últimos años.
Esto deja un gran margen para dar el salto a un nuevo sistema. Para explorar nuevas posibilidades. Para almacenar mejor el valor, en un dinero que es intrínsecamente escaso e inmutable. Construido sobre nuevas bases, nativas de internet.
El comercio cambiará.
La forma en que se realizan las transacciones de bienes y servicios cambiará.
La manera en que los humanos ven y valoran el dinero mismo está cambiando.
Por lo tanto, las empresas necesitan inevitablemente cambiar su forma de ver el dinero y operar tanto con el sistema tradicional como con el nuevo. Independientemente de lo que dure la transición, el momento de empezar a tender puentes entre ambos es ahora.
Por qué ahora: tiempos de cambio
El cambio en el dinero no es fluido. Se mantiene estable durante largos periodos, luego cambia repentinamente, y el detonante es casi siempre una crisis. Las guerras rompieron el patrón oro. La era de Vietnam puso fin a Bretton Woods en 1971. El caos monetario empujó a Europa hacia el euro. La crisis de 2008 dio origen a Bitcoin. Hoy, la dependencia de las redes de pago estadounidenses está impulsando el euro digital.
La gente rara vez abandona un sistema monetario que funciona. Lo cambian cuando la confianza en el anterior se rompe.
Cada cambio en el dinero ha transformado tres aspectos para las empresas: el coste de recibir pagos, el riesgo que conlleva mantener el dinero y de quién dependen para realizar ambas cosas. Las empresas que se adaptaron pronto tendieron a ganar.
Estamos de nuevo en ese punto.
La fricción actual
El dinero fiat y la red Bitcoin son sistemas fundamentalmente distintos y, para las empresas, han permanecido separados.
Muchas empresas innovadoras y a la vanguardia tecnológica ya están adoptando el dinero moderno para realizar transacciones. Buscan las ventajas que ofrecen Bitcoin y las stablecoins: liquidación instantánea, alcance global y menores costes.
Pero gestionar un negocio con ellos de forma fluida es otra historia.
- Convertir Bitcoin a euros y viceversa, una y otra vez, mientras se mantiene la conexión con ambos sistemas y se gestionan de forma impecable la contabilidad, los impuestos, los registros de pagos, la seguridad y la gobernanza
- Bancos que no solo no admiten activos virtuales, sino que son hostiles hacia cualquier empresa relacionada con ellos debido a su aversión al riesgo, rechazando o cerrando cuentas y bloqueando transferencias
- Carteras, gobernanza, impuestos sobre ganancias de capital y herramientas de pago que no se integran con los sistemas contables
- La Regla de Viaje (Travel Rule) que convierte cada pago en un proceso de vigilancia y cumplimentación de formularios, haciendo que los pagos en Bitcoin sean tan tediosos que resulta más fácil renunciar a ellos
El problema no es que las empresas no puedan comprar Bitcoin. Pueden hacerlo.
El problema es operar una empresa cuando Bitcoin se convierte en parte del dinero real de la compañía: ingresos, tesorería, pagos y capital circulante.
El resultado: el nuevo dinero queda sin aprovechar. La ventaja nunca se materializa.
Dos sistemas fragmentados, sin un lugar único que los conecte de forma eficiente
Bringin: el puente
Bringin nació de la experiencia personal de su fundador.
Cuando Prashanth se mudó de la India a Estonia en 2021, los controles de capital hicieron que transferir sus ahorros de rupias a euros a través de los bancos fuera casi imposible. Así que terminó cruzando fronteras con ellos en una billetera física.
Desde 2018, había estado trabajando en Lightning, la capa que escala Bitcoin para hacer posibles los pagos instantáneos y de bajo costo. En Tallin, cobraba su salario en Bitcoin y vivía de ello. Pero gastarlo en el mundo real no era tan sencillo como esperaba.
Los exchanges bloquearon los retiros de euros a su banco. Las conversiones tardaban días y venían acompañadas de cuestionarios intrusivos. Su banco le advirtió que las transferencias desde exchanges podían provocar el cierre de su cuenta. Además, la experiencia de usuario era, en general, frustrante.
Al haber trabajado tanto en Lightning como en el sector bancario, sabía que era posible construir ese puente. Así que fundó Bringin.
Bringin es una herramienta para el cambio, de lo antiguo a lo nuevo. Hemos construido el puente más fluido posible entre ambos sistemas, sin comprometer el valor fundamental de Bitcoin: la autocustodia.
Todo comenzó con los usuarios. El año pasado lanzamos la aplicación para consumidores, diseñada específicamente para el Bitcoin autocustodiado tal y como debe ser. Una billetera y una cuenta vIBAN dedicada en la misma aplicación, conectándose sin problemas a cualquier billetera física, fría o móvil.
El vIBAN está a nombre del propio usuario, por lo que los euros llegan a su banco como un pago de primera parte, lo que reduce significativamente el riesgo de bloqueos y exclusión financiera.
Nuestros usuarios han realizado transacciones por más de 15 millones de euros a través de ella. Cientos de ellos utilizan Bringin para vivir de Bitcoin a diario. Para gastar Bitcoin en el mundo real. Desde comprar yates, desde casas compradas con sus ahorros en Bitcoin, hasta mudarse de país y vivir de ello, o simplemente pagar el café de cada día.
Ahora llevamos esa misma experiencia a las empresas. Los desafíos son los mismos. Las necesidades son diferentes.
Como empresa de Bitcoin, Bringin se enfrentó a todos estos retos para poder realizar sus operaciones diarias. Por eso, nos propusimos resolverlos como nadie lo había hecho antes: abordando de frente los problemas de desbancarización y ofreciendo una experiencia de pago fluida, incluso con complejidades regulatorias como la regla de viaje (travel rule), para brindar a las empresas una experiencia bancaria sin fricciones.
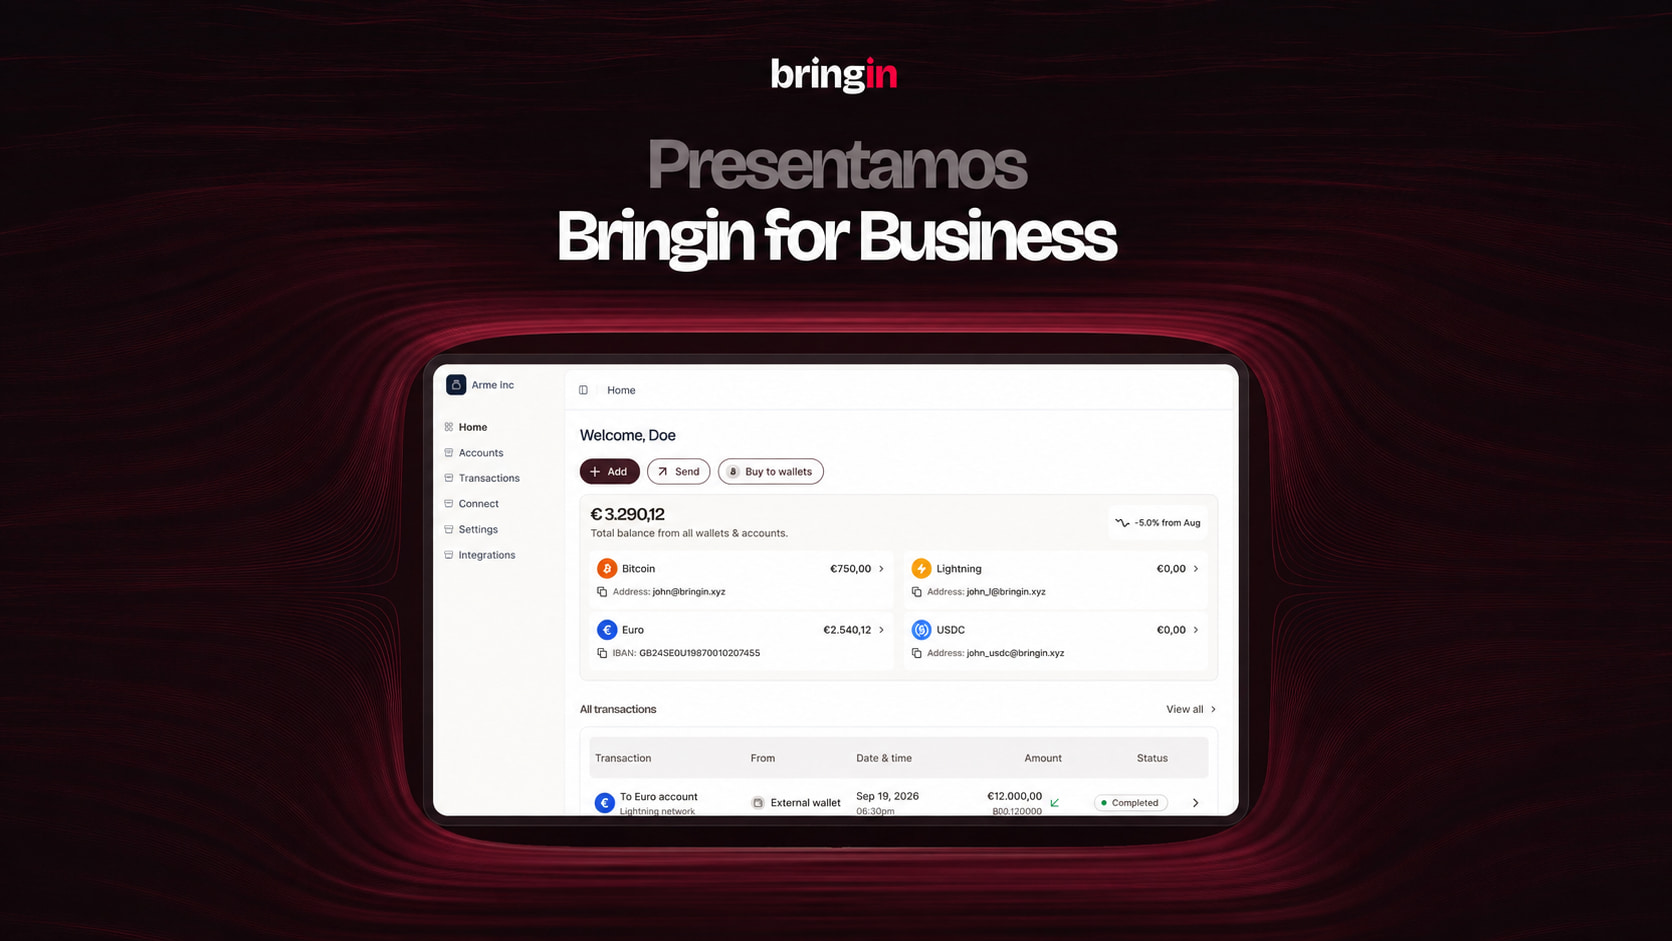
Ya sea para añadir Bitcoin a la tesorería, aceptar pagos en Bitcoin o pagar a proveedores y nóminas en Bitcoin, Bringin facilita el salto. Cuentas en euros y la billetera de Bitcoin de la empresa en un solo lugar, con la gobernanza, seguridad y eficiencia que un negocio necesita. Sin las fricciones del sistema tradicional. Sin la complejidad de la nueva red.
Cada cambio en el dinero ha dejado una ventana de oportunidad, donde el sistema antiguo aún funciona y el nuevo ya está aquí. Las empresas que se mueven en esa ventana son las que toman la delantera.
Esa ventana está abierta ahora.
Bringin for Business está diseñado para cualquier empresa europea lista para adoptar Bitcoin, permitiendo mantener, aceptar y mover Bitcoin y euros como dinero, con una banca creada y diseñada para ello.
Bringin for Business se encuentra en fase beta pública, solo por invitación. Únete a la lista de espera y sé de los primeros en dar el salto.
