
Im Laufe der Geschichte hat die Menschheit Werte in immer besseren Geldformen vereint. Jede erfüllte drei Hauptfunktionen: Wertaufbewahrungsmittel, Tauschmittel und Recheneinheit.
Mit jeder neuen Geldform konnten Waren und Dienstleistungen skalierbarer gehandelt werden. Die jüngsten Fortschritte im Zahlungsverkehr kamen mit Kreditkarten, dann E-Cash und mobilen Zahlungen. Doch sie alle basieren nach wie vor auf den Regeln des alten Systems, das von traditionellen Banken betrieben wird.
Bis Bitcoin kam. Bitcoin ist ein Paradigmenwechsel, ein neues Geldsystem.
Die Welt ist immer noch dabei, Bitcoin einzuholen und zu verstehen, was es ermöglicht. Besonders jetzt, in einer Zeit, in der Menschen ihre Handlungsfähigkeit durch Agenten erweitern.
Die meisten Systeme für Unternehmen und den Welthandel laufen noch immer auf veralteten Strukturen. Es gab enorme Innovationen an der Oberfläche, aber die grundlegende Infrastruktur ist gleich geblieben.
Und der Wert, den Fiat-Geld speichert, ist stetig gesunken – und durch die globalen Krisen der letzten Jahre sogar noch schneller.
Dies lässt viel Raum für den Sprung in ein neues System. Um neue Möglichkeiten zu erkunden. Um Werte besser zu speichern, in Geld, das von Natur aus knapp und unveränderlich ist. Aufgebaut auf neuen Schienen, die dem Internet eigen sind.
Der Handel wird sich verändern.
Die Art und Weise, wie Waren und Dienstleistungen gehandelt werden, wird sich ändern.
Die Art und Weise, wie Menschen Geld selbst sehen und bewerten, wandelt sich.
Daher müssen Unternehmen zwangsläufig ihre Sicht auf Geld ändern und sowohl mit dem alten als auch mit dem neuen System arbeiten. Wie lange der Übergang auch dauern mag, jetzt ist die Zeit, die Brücke zwischen beiden zu schlagen.
Warum jetzt: Zeiten des Wandels
Wandel im Geldwesen verläuft nicht reibungslos. Es bleibt lange stabil, dann verändert es sich plötzlich, und der Auslöser ist fast immer eine Krise. Kriege beendeten den Goldstandard. Die Vietnam-Ära beendete 1971 das Bretton-Woods-System. Währungschaos drängte Europa zum Euro. Die Krise von 2008 brachte Bitcoin hervor. Heute treibt die Abhängigkeit von US-Zahlungsnetzwerken den digitalen Euro voran.
Menschen verlassen selten ein Geldsystem, das funktioniert. Sie ändern es, wenn das Vertrauen in das alte System schwindet.
Jede Veränderung im Geldwesen hat für Unternehmen drei Dinge verschoben: die Kosten für den Zahlungseingang, das Risiko beim Halten von Geld und die Abhängigkeit von Dritten bei diesen Vorgängen. Die Unternehmen, die sich früh anpassten, waren meist die Gewinner.
Wir stehen wieder an diesem Punkt.
Die heutige Reibung
Fiat-Währungen und das Bitcoin-Netzwerk sind grundlegend verschiedene Systeme, die für Unternehmen bisher strikt getrennt geblieben sind.
Viele innovative, technologieorientierte Unternehmen nutzen bereits modernes Geld für ihre Transaktionen. Sie wollen die Vorteile von Bitcoin und Stablecoins: sofortige Abwicklung, globale Reichweite und geringere Kosten.
Doch ein Unternehmen reibungslos damit zu führen, ist eine andere Sache.
- Bitcoin immer wieder in Euro umzutauschen und zurück, während man in beide Systeme eingebunden bleibt und Buchhaltung, Steuern, Zahlungsbelege, Sicherheit und Governance sauber hält
- Banken, die virtuelle Vermögenswerte nicht nur nicht unterstützen, sondern aufgrund ihrer Risikobereitschaft jedem Unternehmen, das damit zu tun hat, feindselig gegenüberstehen, Konten verweigern oder kündigen und Überweisungen blockieren
- Wallets, Governance, Kapitalertragssteuern und Zahlungstools, die sich nicht mit Buchhaltungsprogrammen verbinden lassen
- Die Travel Rule, die jede Zahlung in eine Überwachung und ein Ausfüllen von Formularen verwandelt, was Bitcoin-Zahlungen so mühsam macht, dass es einfacher ist, ganz darauf zu verzichten
Das Problem ist nicht, dass Unternehmen kein Bitcoin kaufen können. Das können sie.
Das Problem ist die operative Führung eines Unternehmens, wenn Bitcoin Teil des tatsächlichen Firmenvermögens wird: Umsatz, Treasury, Zahlungen und Betriebskapital.
Das Ergebnis: Das neue Geld bleibt ungenutzt. Der Vorteil wird nie realisiert.
Zwei fragmentierte Systeme ohne eine zentrale Stelle, die sie sauber miteinander verbindet
Bringin: die Brücke
Die Idee zu Bringin entstand aus einem Problem, das der Gründer selbst erlebt hat.
Als Prashanth 2021 von Indien nach Estland zog, machten es ihm Kapitalverkehrskontrollen nahezu unmöglich, seine Ersparnisse über Banken von Rupien in Euro zu tauschen. Also transportierte er sie stattdessen auf einer Hardware-Wallet über die Grenze.
Seit 2018 arbeitete er an Lightning, der Ebene, die Bitcoin skaliert, um sofortige und kostengünstige Zahlungen zu ermöglichen. In Tallinn ließ er sich sein Gehalt in Bitcoin auszahlen und bestritt seinen Lebensunterhalt damit. Doch das Bezahlen im Alltag war bei weitem nicht so einfach, wie er gehofft hatte.
Börsen stoppten Euro-Auszahlungen auf sein Bankkonto. Der Umtausch dauerte Tage und war mit aufdringlichen Fragebögen verbunden. Seine Bank warnte, dass Überweisungen von Krypto-Börsen zur Kontokündigung führen könnten. Zudem war die Benutzererfahrung insgesamt frustrierend.
Da er sowohl Erfahrung mit Lightning als auch mit dem Bankwesen hatte, wusste er, dass diese Brücke gebaut werden konnte. Also gründete er Bringin.
Bringin ist ein Werkzeug für den Wandel – vom Alten zum Neuen. Wir haben eine so reibungslose Brücke wie möglich zwischen den beiden Systemen geschaffen, ohne dabei den Kernwert von Bitcoin zu gefährden: die Selbstverwahrung.
Alles begann bei den Endverbrauchern. Letztes Jahr haben wir die Consumer-App auf den Markt gebracht, die speziell für die Selbstverwahrung von Bitcoin entwickelt wurde, so wie sie gedacht ist. Eine Wallet und ein dediziertes vIBAN-Konto in einer App, die sich nahtlos mit jeder Hardware-, Cold- oder Mobile-Wallet verbinden lässt.
Die vIBAN läuft auf den Namen des Nutzers, sodass Euro als Zahlung von einer Privatperson bei der Bank eingehen. Das senkt das Risiko von Kontosperrungen und Debankingerheblich.
Unsere Nutzer haben bereits über 15 Millionen Euro über die Plattform abgewickelt. Hunderte von ihnen nutzen Bringin, um ihren Alltag mit Bitcoin zu bestreiten. Um Bitcoin in der realen Welt auszugeben. Vom Kauf von Yachten, von Häusern, die mit Bitcoin-Beständen finanziert werden, über den Umzug in andere Länder und das Leben davon bis hin zum täglichen Kaffee.
Jetzt bringen wir dieselbe Erfahrung in die Geschäftswelt. Die Herausforderungen sind dieselben. Die Bedürfnisse sind anders.
Als Bitcoin-Unternehmen stand Bringin selbst vor all diesen Herausforderungen, nur um den täglichen Geschäftsbetrieb aufrechtzuerhalten. Also haben wir uns daran gemacht, sie auf eine Weise zu lösen, wie es noch niemand zuvor getan hat: Wir gehen Probleme mit dem Debanking direkt an und bieten ein reibungsloses Zahlungserlebnis – selbst bei regulatorischen Komplexitäten wie der Travel Rule –, um Unternehmen ein nahtloses Banking-Erlebnis zu ermöglichen.
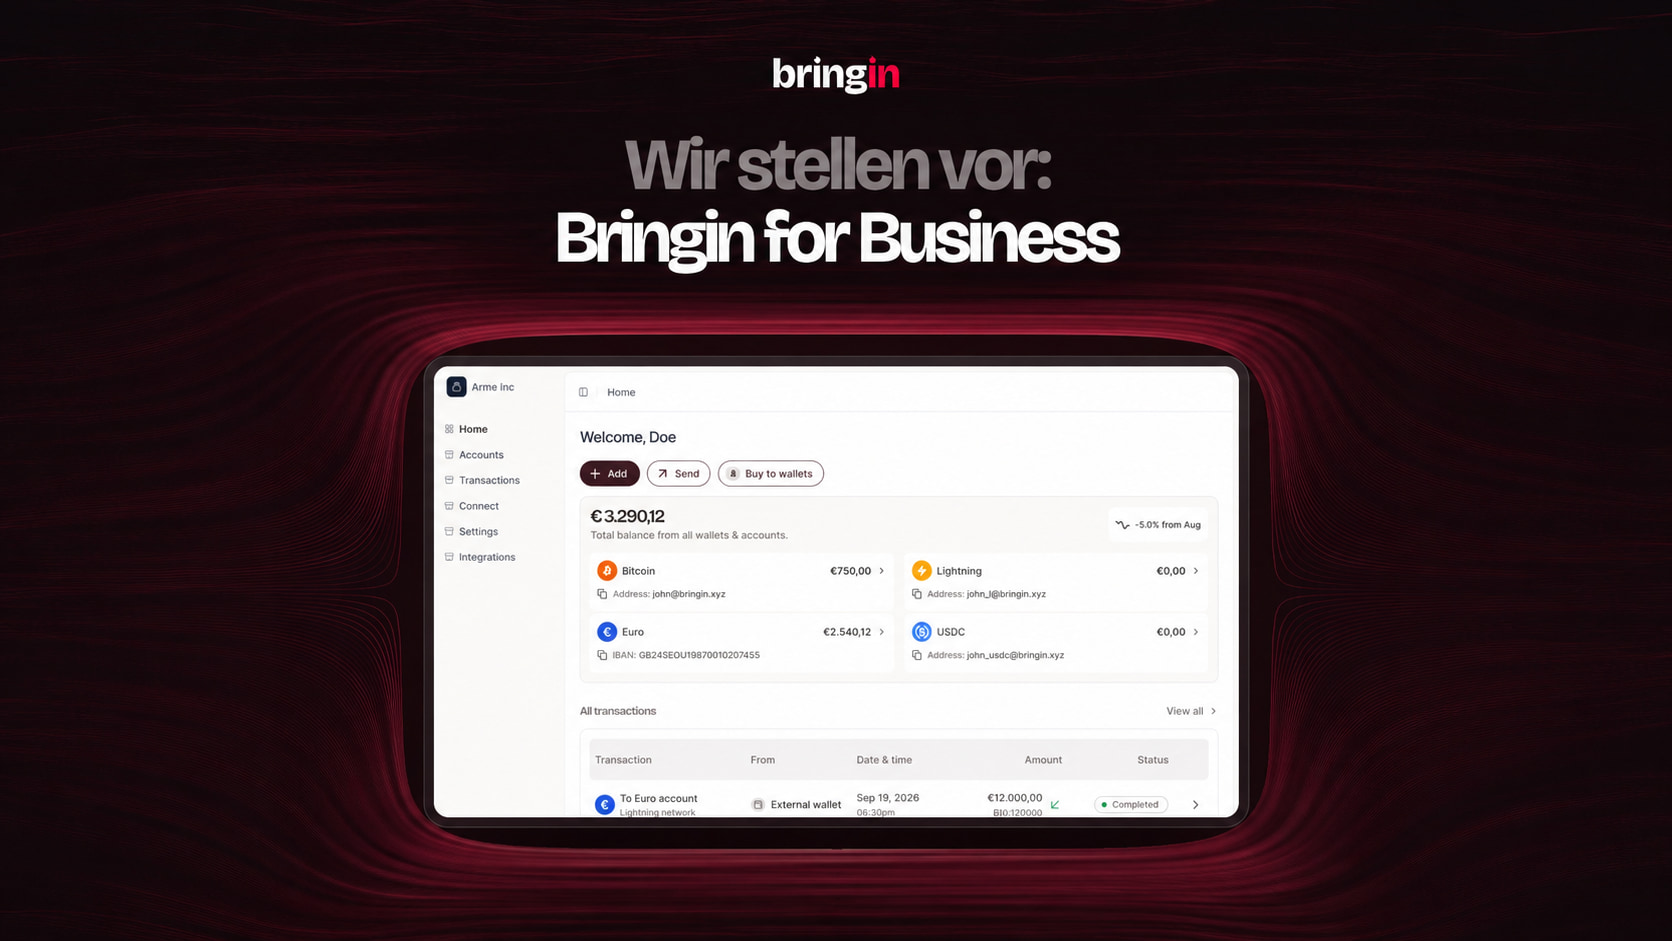
Ob es darum geht, Bitcoin zur Unternehmensreserve hinzuzufügen, Bitcoin-Zahlungen zu akzeptieren oder Lieferanten und Gehälter in Bitcoin zu bezahlen: Bringin macht den Schritt ganz einfach. Euro-Konten und das Bitcoin-Wallet des Unternehmens an einem Ort, mit der Governance, Sicherheit und Effizienz, die ein Unternehmen benötigt. Keine Reibungsverluste durch das alte System. Keine Komplexität durch das neue Netzwerk.
Jeder Wandel im Finanzwesen hat ein Zeitfenster hinterlassen, in dem das alte System noch funktioniert und das neue bereits existiert. Die Unternehmen, die sich in diesem Zeitfenster bewegen, sind diejenigen, die am Ende die Nase vorn haben.
Dieses Fenster steht jetzt offen.
Bringin for Business richtet sich an alle europäischen Unternehmen, die bereit sind, Bitcoin zu nutzen, zu halten, zu akzeptieren und Bitcoin sowie Euro zu bewegen – beides als Geld, mit einem Banking, das genau dafür entwickelt wurde.
Bringin for Business befindet sich in der öffentlichen Beta-Phase und ist nur auf Einladung zugänglich. Tragen Sie sich in die Warteliste ein und seien Sie unter den Ersten, die den Schritt wagen.
Bringin for Business beitreten
